


Setembro chove?
Entro em setembro com mais dúvidas do que respostas, o que me parece um sinal de sanidade. Se você tem muitas certezas no mercado de capitais, as chances de você se dar mal são enormes

Dois problemas se misturam: a verdade do Universo, a prestação que vai vencer. Não é que eu ganho pouco, o mês é que é longo. E as perguntas continuam sempre as mesmas…
Entro no mês de setembro tentando conciliar duas forças. De um lado, o cenário externo impõe dúvidas importantes. Em seu 122º mês de crescimento, a economia norte-americana vive sua expansão mais longeva da história — como na falácia do peru de Natal de Bertrand Russell ou no problema da indução de David Hume, as coisas vão indo super bem até que… subitamente explodem.
Da última vez que em achamos que os formuladores de política econômica tinham encontrado o arcabouço técnico preciso para acabar com os ciclos, na famigerada Grande Moderação, deu no que deu. Depois de 2008, ainda vamos acreditar na capacidade dos economistas e, agora, dos advogados à frente dos bancos centrais em evitar uma grande crise?
Anos e anos de crescimento econômico, alta para os mercados de capitais, supressão da volatilidade, taxas de juros muito baixas e empurrão tácito ou formal dos investidores para o risco podem já ter matado alguma baleia por aí e a gente simplesmente ainda não viu. De repente, ela amanhece boiando no mar para a nossa surpresa e, então, pode ser tarde demais se estivermos muito expostos ao risco, concentrados e alavancados.
Estamos em mares nunca dantes navegados com taxas de juros cada vez mais negativas no mundo desenvolvido, o que desafia as noções mais básicas de preferência intertemporal — intuitivamente, para emprestar por mais tempo, costumamos requerer uma recompensa positiva. Dizem que até os animais carregam certa ansiedade consumista entre eles. Ou seja, para guardar algo para o futuro, exigem um juro (representado por um quantum) maior do que zero.
Leia Também
O que acontece com o dinheiro de quem apostou nas bets após a proibição do governo
Talvez não seja nada. Como diz Alan Greenspan, “o zero é uma marca como outra qualquer”. Ou, na estagnação secular de Alvin Hansen recuperada recentemente por Larry Summers, talvez as taxas de juro de equilíbrio estruturais sejam negativas num mundo de altas taxas de poupança e baixa necessidade de investimento.
Com o envelhecimento da população e as necessidades básicas mais elementares já nutridas nos países desenvolvidos, a decisão por poupar não exige grande recompensa — você vai viver por mais algumas décadas sob baixa produtividade do trabalho; logo, vai precisar chegar lá na frente tendo acumulado um patrimônio para posterior “despoupança”.
Ao mesmo tempo, temos o papel deflacionário da tecnologia. Ela derruba preços de bens e serviços, além de reduzir a demanda por investimento (com tecnologia, fica mais barato investir).
Note que demografia e tecnologia não são fatores conjunturais. Ao contrário. O mundo vai ficar cada vez mais velho e cada vez mais tecnológico. É um caminho sem volta. Até que, sei lá, obedecendo às previsões de Elon Musk, as máquinas se rebelem contra os humanos e resolvam dizimar nossa espécie antes que ela envelheça ainda mais — na dúvida, é bom corrermos com a colonização de Marte. “Gelo em Marte, diz a Viking.
Nesse ambiente, talvez tenhamos de rever a avaliação estilizada do papel dos bancos centrais desde 2008. Diante da zeragem das taxas de juro de curto prazo e do ineditismo de suas políticas de afrouxamento quantitativo, eles normalmente são apontados como causa da suposta distorção atual. Ocorre, porém, que se pudermos levar o argumento de Summers ao extremo, os bancos centrais passam a ser, na verdade, vítimas do processo de aumento das taxas de poupança e redução da demanda por investimento. Seriam essas forças estruturais as determinantes dos juros cada vez mais baixos e negativos e, contra elas, as autoridades monetárias nada poderiam fazer.
Há uma velha discussão aqui potencialmente em pauta: onde se determina a taxa de juro de equilíbrio? Seria no mercado monetário, ou seja, pela interação entre oferta e demanda de moeda? Se sim, os bancos centrais, que, por construção, determinam a oferta de moeda, teriam capacidade direta de determinar as taxas de juro da economia, sendo mais causa do que efeito nesse processo. Ou seria no mercado de fundos emprestáveis de Knut Wicksell, resultado do confronto entre oferta de poupança e demanda por investimento? Em sendo o caso, os BCs estariam mais na voz passiva dessa dinâmica.
Entro em setembro com mais dúvidas do que respostas, o que me parece um sinal de sanidade. Se você tem muitas certezas no mercado de capitais, as chances de você se dar mal são enormes. Seja como for, o ambiente propício a exageros em valuations (com taxa de juro zerada, os múltiplos podem explodir até o infinito), formação de bolhas, propensão exagerada ao risco gera certo desconforto. Isso num momento de tensão comercial entre EUA e China sem prognóstico de resolução a curto prazo — ambos os países disputam não apenas essa ou aquela tarifa, mas, sim, a hegemonia política e tecnológica do próximo século. A questão é muito mais complexa, profunda e fundamental do que um olhar superficial sobre o Twitter de Donald Trump suporia. E com a espada de Dâmocles da curva invertida nos EUA nos lembrando todos os dias das chances de recessão por lá.
A preocupação com o ambiente externo se confronta com grande otimismo com a cena doméstica. O momento do ciclo aqui é inteiramente outro, em estágio inicial, na iminência de uma retomada do crescimento econômico e dos lucros corporativos, com juros nas mínimas históricas e uma ampla plataforma de reformas a ser colocada na rua. A Previdência foi só a primeira delas. Pode esperar para os próximos meses o golpe de misericórdia sobre os sindicatos, o que vai pavimentar a via para privatizações numa escala que poucos estão imaginando.
Como lembrou a Dynamo com seu brilhantismo de sempre na última carta aos cotistas, “não há como não reconhecer que diferentemente das principais economias lá fora onde um longo período de políticas expansionistas vem suscitando crescentes apreensões em relação ao potencial de crescimento sustentável, por aqui, acabamos de experimentar o pior quadriênio de crescimento do PIB da nossa história republicana, efeito de um longo período de políticas públicas disfuncionais. A expectativa de uma agenda doméstica reformista em um contexto de excesso de capacidade generalizado e alto desemprego sustenta fundamentos para uma re-precificação de ativos. Além do quê, o espaço para redução dos juros reais para patamares civilizados é fato inédito no país. Ou seja, neste momento, as duas forças do substrato macro – fundamento e fluxo – parecem convergir, desenhando um ambiente mais benigno para o investidor em ações. Reconhecemos que os bons ventos podem ajudar na propulsão de várias companhias do nosso portfólio, bem posicionadas que estão para capturar oportunidades caso a melhoria no ambiente de negócios de fato se verifique”.
Como viver num mundo que não entendemos direito? Como transitar por esse ambiente sem precedentes de juros zerados lá fora? Como conciliar o medo de recessão global com o enorme otimismo doméstico?
Primeira coisa: compre um cofre. Talvez você não tenha percebido, mas banco na Europa é um dying business. Não será surpresa se algo parecido chegar aos EUA, onde os ROEs já são bem menores do que a média do passado. Essa história de juro negativo destrói balanço de instituição financeira — não à toa, o UBS já repassou a taxa negativa para o cliente na ponta final. Vale mais a pena você guardar dinheiro sob o colchão do que deixar o dinheiro no banco suíço — não vejo iminente mudança nessa dinâmica, que deve ser cada vez mais comum entre os grandes bancos europeus.
Outro ponto: ativos reais vão ser cada vez mais demandados. Não pagar yield era um problema histórico para investimentos como o ouro ou outros preservadores clássicos de valor, pois seu carrego era ruim. Agora, com juros negativos sendo uma constante, é como se, em termos relativos, o ouro, a prata, a platina ou coisas parecidas pagassem juros positivos. Chegamos à aberração de fazer carry trade tendo como destino os metais preciosos, que seriam a reserva de valor clássica.
Terceiro: lembre-se de que nós não sabemos o que vai acontecer. Ninguém sabe. Aliás, só os charlatões sabem. Em ambientes assim, resta-nos o apego ao que tem valor e boas assimetrias. A Bolsa brasileira se apresenta como uma exceção de valuation convidativo num mundo onde tudo parece caro e distorcido. Ao mesmo tempo, juros reais próximos a 4 por cento como aqueles pagos pelas NTN-Bs mais longos ganham conotação de verdadeiro tesouro. Há umas coisas bem interessantes no mercado de opções também.
E, sendo agosto uma nuvem passageira, não me leva nem à beira disso tudo que eu quero chegar. E fim de papo!
Mercados brasileiros iniciam setembro próximos à estabilidade, sem a referência das Bolsas norte-americanas, fechadas por conta do feriado de Dia do Trabalho por lá. Investidores ponderam forças antagônicas. Entraram em vigor nos EUA novas tarifas sobre produtos chineses, mas sem grandes surpresas. Em paralelo, Argentina impôs medidas de controle de capitais, ao restringir a compra de dólares ao limite de 10 mil por mês para cada indivíduo. Do lado positivo, indicador da produção manufatureira na China voltou para cima de 50 pontos, aliviando preocupações com desaceleração global.
Agenda doméstica traz relatório Focus e IPC-S. Na Europa, temos vários PMIs oficiais sendo anunciados.
Ibovespa Futuro abre em leve baixa de 0,3 por cento. Dólar e juros futuros procuram definir tendência.
 25 de setembro de 2026 - 6:48
MÁQUINA DE MILIONÁRIOS EMPERRADA
Mega-Sena 3062 encalha e prêmio em jogo sobe para R$ 45 milhões; Lotofácil, Quina e outras loterias também acumulam
25 de setembro de 2026 - 6:48 25 de setembro de 2026 - 6:03
IVA VEM AÍ
Do supermercado à academia: o que a reforma tributária muda para o seu bolso como consumidor?
25 de setembro de 2026 - 6:03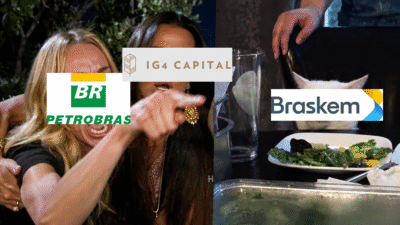 24 de setembro de 2026 - 19:30
NINGUÉM PAGA SOZINHO
Quem vai pagar a conta da Braskem (BRKM5)? Petrobras (PETR4) recusa aporte isolado, enquanto credores pressionam por bilhões
24 de setembro de 2026 - 19:30 24 de setembro de 2026 - 17:30
EQUILIBRANDO PRATOS
Palmeiras, ciclope e doping: as metáforas de Galípolo para falar de juros, crédito e driblar perguntas espinhosas
24 de setembro de 2026 - 17:30 24 de setembro de 2026 - 16:45
EDUCAÇÃO NOS HOLOFOTES
Cogna (COGN3) ainda pode subir 35%, mas Bradesco BBI faz um alerta para quem está de olho na ação
24 de setembro de 2026 - 16:45 24 de setembro de 2026 - 15:49
FIN4SHE 2026
Onde as mulheres investem? Presença feminina na B3 cresce 83%, mas ativo favorito ainda é outro
24 de setembro de 2026 - 15:49 24 de setembro de 2026 - 13:39
VISÃO DO GESTOR
O que Luis Stuhlberger espera de um governo Lula 4 e de um governo Flávio Bolsonaro
24 de setembro de 2026 - 13:39 24 de setembro de 2026 - 10:57
CAFEÍNA NA VEIA
Preço do café cai, consumo aumenta: brasileiros voltam a encher a xícara em 2026
24 de setembro de 2026 - 10:57 24 de setembro de 2026 - 9:51
ENGENHARIA FINANCEIRA
Banco Genial na mira: Operação Crédito Oculto investiga suposto esquema para esconder donos de distribuidora de combustíveis
24 de setembro de 2026 - 9:51 24 de setembro de 2026 - 6:53
NA TRAAAAAVE!
368 apostadores ficam no quase na Lotofácil 3787; Lotomania e +Milionária pagam mais de R$ 100 mil por bolas na trave
24 de setembro de 2026 - 6:53 24 de setembro de 2026 - 5:05
É HOJE
INSS e BPC/LOAS são pagos hoje; confira datas de setembro de 2026 e regras dos benefício
24 de setembro de 2026 - 5:05 23 de setembro de 2026 - 8:50
IRPF 2026
Receita Federal abre consulta a lote de restituição do Imposto de Renda para quem caiu na malha fina
23 de setembro de 2026 - 8:50 23 de setembro de 2026 - 6:41
ATENÇÕES DIVIDIDAS
Lotofácil 3786 e Dia de Sorte 1304 pagam prêmio principal; Mega-Sena 3061 acumula e agora promete R$ 38 milhões
23 de setembro de 2026 - 6:41 22 de setembro de 2026 - 16:35
BARGANHA GEOPOLÍTICA
Xi Jinping tem arma contra Trump que pode beneficiar uma empresa no Brasil, defende BTG
22 de setembro de 2026 - 16:35 22 de setembro de 2026 - 15:55
MUITO CUIDADO
Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI analisa setor de papel e celulose e apresenta sua “top pick”
22 de setembro de 2026 - 15:55 22 de setembro de 2026 - 11:28
ATÉ ONDE A SELIC VAI?
Copom vê a economia esfriar, mas não dá ao mercado a resposta que ele mais quer sobre os juros
22 de setembro de 2026 - 11:28 22 de setembro de 2026 - 7:10
ASSEMBLEIA VIRTUAL
Greve na Caixa: funcionários votam proposta do banco para o fim da paralisação; conheça a decisão
22 de setembro de 2026 - 7:10 22 de setembro de 2026 - 6:38
DEZENAS DE GANHADORES
Lotofácil 3785 premia aposta simples e bolão com 35 participantes; Mega-Sena promete R$ 32 milhões
22 de setembro de 2026 - 6:38 22 de setembro de 2026 - 6:03
ESTÁ NO PREÇO
O Brasil vai quebrar? Entenda por que o risco fiscal mexe com a renda fixa, as ações e até o dólar
22 de setembro de 2026 - 6:03 21 de setembro de 2026 - 19:30
DEPOIS DO ALERTA











