


Pequeno investidor terá acesso a novos papéis com lastro no crédito imobiliário
Apesar desse ativo ainda estar reservado a investidores maiores, os executivos acreditam que o cenário deve mudar. Um dos motivos é o possível fim da isenção às LCIs, defendido por Guedes

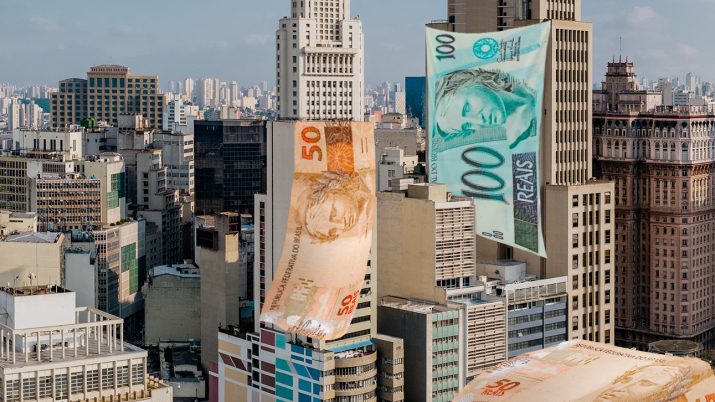
Opção para buscar maiores retornos na renda fixa, as Letras Imobiliárias Garantidas (LIGs), que têm lastro na concessão de empréstimos imobiliários, ainda não estão disponíveis para a maior parte dos investidores. A primeira emissão foi feita em novembro e, desde então, são R$ 8,9 bilhões em LIGs na carteira de clientes de Bradesco, Inter, Itaú e Santander, únicas instituições que já oferecem o produto.
Segundo diretores desses bancos, praticamente todas as aplicações vieram do segmento private - pessoas com patrimônio superior a R$ 3 milhões, em geral. O volume negociado desses papéis ainda é 17 vezes menor que o das Letras de Crédito Imobiliário (LCIs). Os dois ativos são isentos de Imposto de Renda.
Assim como a LCI, a LIG têm lastro na concessão de empréstimos imobiliário. Mas, no caso da primeira, esse lastro serve apenas como uma referência enquanto na LIG ele forma uma "dupla garantia": se o banco que emitiu o produto der calote, os ativos que servem de lastro deverão garantir os pagamentos aos investidores. Isso não ocorre com a LCI.
[captacao]
"Cada LIG vai ter o próprio lastro, com um perfil mais ou menos arriscado. O risco primário é o próprio emissor e o secundário, a carteira de crédito imobiliário", diz Fabio Zenaro, diretor da B3, a Bolsa de São Paulo.
Por outro lado, a LCI é coberta pelo Fundo Garantidor de Créditos (FGC), o que não acontece com a LIG. Outra diferença importante está na liquidez: a LCI é emitida com prazo de carência mínimo de três meses, enquanto nas LIGs, é de um ano.
Leia Também
Investidor
Apesar desse ativo ainda estar reservado a investidores maiores, os executivos acreditam que o cenário deve mudar. Um dos motivos é o possível fim da isenção às LCIs, defendido pelo ministro da Economia, Paulo Guedes. "Caso o governo decida deixar as LIGs de fora dessa mudança, elas teriam uma grande vantagem e a procura aumentaria. Agora, os emissores estão aguardando a decisão do governo para prosseguir com as ofertas. Estamos animados com a possibilidade de ela crescer", diz o diretor de investimentos do Banco Inter, Rafael Rodrigues.
Outro fator que ainda deixa o mercado em compasso de espera é a falta de regulamentação pela Comissão de Valores Mobiliários (CVM). A autarquia que regula o mercado financeiro precisa definir como serão feitas as ofertas públicas de LIGs. A norma está em audiência pública até a próxima sexta-feira e deve ser publicada ainda este ano, a depender do volume de sugestões enviados.
"Com o complemento regulatório da CVM, os bancos podem descer na cadeia de clientes. O produto deve deslanchar e ter um bom crescimento no ano que vem", acredita Luciano Diaferia, superintendente de produtos do Itaú Unibanco. "Todo produto começa devagar até o investidor tomar conhecimento. Há uma curva de aprendizado para entender as características."
Para Rodrigues, do Inter, a clareza das regras será importante para o sucesso dos papéis. "Tem de ser um processo tranquilo para o emissor e que faça sentido na cabeça do investidor. Se a CVM não por muitas amarras, as LIGs devem decolar em popularidade. A relação entre risco e retorno é interessante, porque a liquidez é menor."
Na avaliação do diretor do Bradesco José Rocha Neto, as LIGs deverão ocupar o espaço das LCIs com o passar dos anos. No entanto, ele aponta cuidados, que os investidores devem ter com os novos papéis, ressaltando o maior risco de liquidez da LIG. "O vencimento mínimo é de dois anos e ainda não há mercado secundário para a classe. Para um ultraconservador, talvez não deva compor o portfólio. O processo correto de suitability (análise do perfil de risco do investidor) é importante."
Daniel Januzzi, consultor da Magnetis, pondera que, mesmo que haja interesse dos investidores em tomar mais risco em um cenário de Selic, a taxa básica de juros, em queda, a LIG ainda deve engatinhar no mercado. "Há um período de maturação, o perfil no Brasil é extremamente conservador", avalia.
Bancos públicos
O presidente da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), Gilberto de Abreu, lembra que as emissões do papéis só foram feitas até agora por bancos privados. Ele avalia que a entrada do Banco do Brasil e da Caixa Econômica Federal nesse mercado também dará impulso às LIGs.
Abreu acredita que elas têm potencial para ultrapassar as LCIs em volume, o que mudaria o quadro do financiamento imobiliário no País, que hoje tem quase metade dos recursos provenientes da poupança e um terço do FGTS. Cerca de 12% dos recursos vêm das LCIs, 6% dos Certificados de Recebíveis Imobiliários (CRIs) e menos de 1% das LIGs.
Europa
A LIG foi criada por medida provisória no governo Dilma Rousseff, em 2014, e regulamentada na gestão Michel Temer. Mas as primeiras emissões ocorreram apenas no fim do ano passado. A ideia foi criar uma fonte alternativa de recursos para o crédito imobiliário e a justificativa para os incentivos fiscais é reduzir os custos de financiamento para o consumidor. O modelo de garantia adotado é inspirado nas 'covered bonds', populares no exterior: títulos de dívida emitidos por banco ou instituição hipotecária. Segundo a associação europeia ECBC, o montante desse tipo de ativo em circulação no continente é de € 2,5 trilhões, equivalente a R$ 11,2 trilhões. "A nota de crédito da LIG pode ser maior que o do banco emissor. É um produto com alto grau de qualidade", diz Gilberto de Abreu, da Abecip.
As informações são do jornal O Estado de S. Paulo.
 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic – e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!

