


FGC: saiba o que é e quais investimentos têm a cobertura do Fundo Garantidor de Créditos
Ainda existe muita confusão a respeito do que é o FGC e quais investimentos estão ou não cobertos. Nesse vídeo, eu desfaço os mitos e explico o funcionamento do fundo


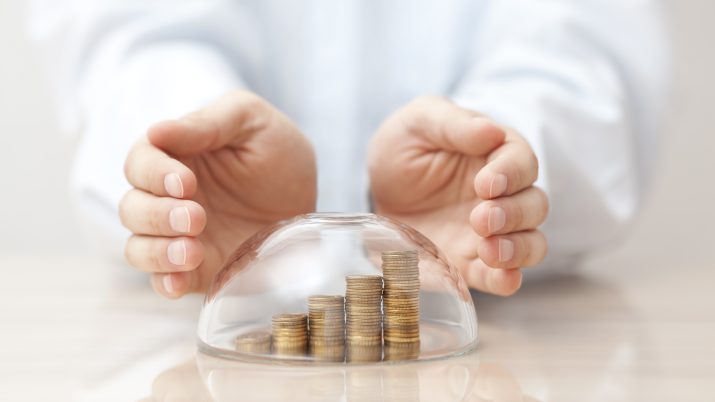
Ressabiado, o investidor pessoa física brasileiro rapidamente aprendeu a perguntar, ao receber ofertas de investimento fora do tripé poupança, CDB e fundo do bancão: "Tem FGC?" A sigla que significa Fundo Garantidor de Créditos se tornou sinônimo de segurança para os poupadores que buscam rentabilidades maiores fora dos grandes bancos, além de discurso de venda de corretoras e distribuidoras de valores.
Mas ainda existem mitos e confusões cercando o FGC e suas funções. Por exemplo, tem muita gente que acha que o fundo é uma entidade governamental, ou fica na dúvida quanto aos investimentos que podem contar com a sua garantia. E você, sabe o que é o FGC, quais investimentos ele cobre e como ele funciona?
O que é o FGC?
Se você já pesquisou sobre investimentos alguma vez, já deve ter ouvido falar do Fundo Garantidor de Créditos, a garantia da caderneta de poupança. O FGC, como é mais conhecido, também é responsável por garantir os depósitos em conta-corrente nos bancos, além de uma série de investimentos de renda fixa.
O fundo se tornou um grande conhecido do investidor pessoa física desde que a aplicação em CDBs de bancos médios começou a se tornar popular. Mas ainda existe muita confusão a respeito do que o FGC é e de quais aplicações financeiras ele protege.
O Fundo Garantidor de Créditos é uma entidade privada sem fins lucrativos, mantida a partir das contribuições obrigatórias dos próprios participantes do sistema financeiro, como é o caso dos bancos.
Ou seja, ao contrário do que muita gente pensa, o FGC não é do governo. Ele tem a função de proteger os investidores, contribuir para a manutenção da estabilidade do sistema financeiro e para a prevenção de uma crise bancária sistêmica.
Leia Também
Além da poupança e das contas-correntes bancárias, o FGC também garante os CDBs, RDBs, as LCIs e LCAs, as Letras de Câmbio e as Letras Hipotecárias.
Vale lembrar também os investimentos que o fundo não protege, mas que costumam levantar dúvidas entre os investidores: cotas de fundos de investimento, COE, debêntures, CRI e CRA.
A proteção do FGC garante que você vai receber seu dinheiro investido de volta, junto com a rentabilidade devida, caso a instituição financeira emissora do investimento sofra intervenção, liquidação extrajudicial e reconhecimento, pelo Banco Central, do seu estado de insolvência.
Em outras palavras, o FGC ressarce os investidores, dentro dos seus limites de garantia, caso a instituição financeira associada quebre.
O limite de cobertura é de R$ 250 mil por CPF, por instituição financeira. No caso de contas conjuntas, esse limite é válido por conta, e não por CPF. Então se uma conta tem dois titulares, por exemplo, cada um terá direito a uma cobertura de R$ 125 mil.
Mas o que esse limite de cobertura representa? É assim: se você tem sozinho, em um mesmo banco, poupança, CDB e LCI, a cobertura total dos três produtos será de R$ 250 mil.
Qualquer investimento naquela instituição que exceder esse valor fica de fora da garantia, e só vai ser reembolsado, no caso de quebra da instituição, se ela conseguir dar um jeito de pagar os seus credores. Por isso, se você pretende investir mais de R$ 250 mil em produtos com garantia, o ideal é diversificar os emissores.
Existe ainda um limite global de R$ 1 milhão para todos os investimentos cobertos que você tiver sob o seu CPF, em todas as instituições financeiras associadas ao FGC. Ele começou a valer para aplicações feitas a partir de 22 de dezembro de 2017. Ou seja, investimentos com cobertura realizados antes dessa data não contam com esse limite.
A garantia do FGC é importante principalmente para quem investe em títulos de renda fixa emitidos por bancos médios e financeiras, que são mais vulneráveis por terem porte menor.
Em geral, o ressarcimento, em caso de quebra da instituição, ocorre dentro de alguns dias, mas pode levar meses.
E do momento da intervenção até o pagamento, os investidores não podem movimentar as suas contas e também não têm rentabilidade. Ou seja, mesmo quando existe a cobertura do FGC, você ainda corre esses riscos.
Mais algumas coisas que você deve saber sobre o FGC
Entidades associadas
- Bancos múltiplos;
- Bancos comerciais;
- Bancos de investimento;
- Bancos de desenvolvimento;
- Caixa Econômica Federal;
- As sociedades de crédito, financiamento e investimento;
- Sociedades de crédito imobiliário;
- Companhias hipotecárias;
- Associações de poupança e empréstimo.
A lista completa das instituições participantes você encontra no site da entidade.
Tipos de depósitos garantidos pelo FGC
- Depósitos à vista ou sacáveis mediante aviso prévio, como os depósitos em conta-corrente;
- Depósitos em caderneta de poupança;
- Depósitos a prazo, com ou sem emissão de certificado, como Certificados de Depósito Bancário (CDB) e Recibos de Depósito Bancário (RDB);
- Depósitos em contas não movimentáveis por cheques, destinadas ao registro e controle do fluxo de recursos referentes à prestação de serviços de pagamento de salários, vencimentos, aposentadorias, pensões etc.;
- Letras de Câmbio (LC);
- Letras Hipotecárias (LH);
- Letras de Crédito Imobiliário (LCI);
- Letras de Crédito do Agronegócio (LCA);
- Letras de Crédito do Desenvolvimento (LCD);
- Operações compromissadas que tenham como objeto títulos emitidos após 8 de março de 2012 por empresa ligada.
Sobre a não cobertura a cotas de fundos de investimento
Do ponto de vista da segurança do investidor, os fundos de investimento sequer precisariam de proteção do FGC. Isto porque eles têm CNPJ próprio, o que garante que o patrimônio dos cotistas, alocado no fundo, fique completamente segregado do patrimônio das instituições financeiras responsáveis por ele, como a gestora ou a administradora.
Caso alguma delas quebre, basta que os cotistas se reúnam em assembleia para trocar de instituição. Seus recursos continuam intactos. Eles não estão expostos ao risco da gestora ou da administradora, apenas ao risco dos ativos que compõem a carteira do fundo.
Mas e se o fundo investir em ativos como CDB, LCI e LCA? Ele tem direito ao ressarcimento do FGC caso o emissor vá à lona? A resposta é não. A garantia do FGC não vale quando o investidor do ativo protegido é um fundo de investimento.
Mas isso pode não ser exatamente um problema, uma vez que as carteiras dos fundos costumam ser bastante diversificadas. Perdas com um ativo podem facilmente ser compensadas por ganhos com outros ativos. Além disso, os gestores geralmente têm mais condições de avaliar a qualidade dos emissores do que o pequeno investidor.
De qualquer maneira, ainda que houvesse cobertura do FGC, os valores de limite provavelmente seriam muito baixos, considerando o tamanho das posições dos fundos de investimento.
 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO

