


Apetite a risco é diferente de suportar o risco
Há diferença entre sua suposta disposição à realização de investimentos arriscados e sua real capacidade de suportar perdas

Seguindo uma dica do blog da Comissão de Valores Mobiliários (CVM), vou pedir sua atenção neste domingo para tratar da diferença entre apetite ao risco e capacidade de lidar com os riscos. Tema que parece interessante nesse atual momento de mercado, onde as oscilações do Ibovespa e do dólar destroem convicções.
Tá difícil de entender a diferença? Com a Selic nas mínimas e longe do seu 1% ao mês, você se vê “empurrado” a diversificar e aceita comprar cotas de um fundo de ações (FIA). Você olha a reputação da casa, o rendimento passado, vê também que o fundo chegou a ter uns tombos de 15% em um mês, mas voltou como um foguete, e acha que consegue “encarar” algo do tipo sem problema. Foco no longo prazo!
No entanto, quando o período ruim chega (e ele sempre chega) e você sente o “calor” de ver sua cota caindo 15%, 20% ou até mais, você descobre que não tem capacidade de lidar com isso. Sofre (e perder dinheiro causa dor física), abandona o fundo na mínima, xinga o gestor, de forma pública se possível, e fala que nunca mais volta para esse cassino de bolsa e afins. Longo prazo que nada, até lá estarei morto e pobre! Volta pro seu hiperfundo qualquer coisa com 4% de administração e o "risco" de ganhar um carro.
O exemplo foi com um FIA, mas serve para o fundo de renda fixa com crédito privado, aquelas debêntures que pagam IPCA mais 10%, com a irresistível isenção de Imposto de Renda, e outros investimentos.
Ou como escreveu a CVM: O apetite é a quantidade de risco que o investidor está disposto a tomar visando a determinada recompensa. A capacidade é a habilidade de suportar perdas sem prejudicar seus objetivos financeiros.
Ao estudo
Vou utilizar o material da CVM, que está no blog “Penso, Logo Invisto?”, e o texto original que inspirou a postagem, “Risk Profiling Through A Behavioral Finance Lens”, de Michael Pompian, do Instituto CFA. O texto é voltado para quem trabalha dando conselhos de investimento, mas creio que nos ajuda na difícil tarefa de descobrir quem somos como investidores.
Leia Também
Certamente o leitor já preencheu algum questionário para definir seu perfil de investidor no banco ou corretora, e tem sua classificação como conservador, arrojado, diferenciado e afins. A bronca de Pompian é justamente com a qualidade e a capacidade desses questionários em medir coisas diferentes como apetite a risco e a capacidade de lidar com o risco quando ele vira realidade.
A saída proposta pelo estudioso é usar ferramentas da economia comportamental para saber quais produtos e estratégias são mais indicados para cada tipo de investidor.
O que é risco?
Bom, antes de seguirmos adiante precisamos combinar algumas coisas. A primeira delas é: o que é risco? Podemos fazer um debate infindável aqui sobre o tema, mas para estarmos na mesma página, vamos falar que risco é a chance das coisas não saírem como o planejado.
Feito isso, podemos falar que temos riscos conhecidos, riscos desconhecidos e os famosos “desconhecidos desconhecidos”, algo que ignoramos que desconhecemos (referência ao ‘unknown unknowns’ do ex-secretário americano Donald Rumsfeld”).
Seguindo o texto de Pompian, você ou seu consultor sabem quanto risco conhecido ou desconhecido você suporta? Vamos tomar risco conhecido como “risco normal”, algo que é compreensível e quantificável utilizando dados históricos e alguns parâmetros. Digamos até dois desvios padrão da média. Há o “risco anormal”, algo que ocorre a cada dez ou 20 anos, mas é devastador, provocando três ou mais desvios padrão da média.
A ideia de Pompian é simples, a ocorrência de riscos desconhecidos pode levar os investidores a atuar de forma (mais) irracional. Então, devemos considerar fazer um exercício sobre nossas possíveis reações aos riscos conhecidos e, principalmente, desconhecidos.
Saber essa capacidade de tolerar os riscos é chave para o futuro de um plano de investimentos, ou sobreviver ao mercado. No fundo, creio que só descobrimos essa capacidade quando tomamos umas porradas dessas.
Duas grandes categorias
Seguindo as definições de Pompian, finanças comportamentais tentam entender e explicar o comportamento real do investidor em contraste com as teorias que nos dizem como ele deveria se comportar.
A forma como os investidores e o mercado pensam e se sentem se reflete na forma como eles se comportam ao tomarem decisões de investimento. E alguns comportamentos são inconscientes, modelados por experiências passadas, crenças pessoais, coisas que escapam à lógica e à razão.
Essas influências podem ser categorizadas e identificadas como vieses comportamentais e isso tem influência sobre a percepção e tolerância ao risco.
Pompian montou sua forma de categorizar os vieses (há inúmeros estudos e abordagem sobre o tema). Há vieses cognitivos e comportamentais. Não vou descer nos detalhes, mas a mensagem é que vieses de cognição podem ser moderados, é possível “melhorar” ou “moderar”, por assim dizer, a forma como raciocinamos.
Com vieses comportamentais/emocionais não há muito o que fazer. É muito difícil mudar a forma como uma pessoa se sente. Então, a recomendação de Pompian é que temos de nos “adaptar” a esses vieses (como aversão à perda, excesso de confiança, autocontrole).
Detalhe importante, essa melhora ou adaptação de vieses tem de ser feita considerando o seu nível de renda, já que esse é fator objetivo que limita a capacidade de tomar risco. Ou em português claro, quanto desaforo seu bolso aguenta.
Os 4 tipos de investidor
Para Pompian, todo investidor deveria ser capaz de compreender essa relação entre o que quer (apetite) e o que pode (capacidade) em termos de risco.
Para ajudar nessa compreensão, Pompian lança mão de outro conceito criado por ele, o “Tipo de Investidor Comportamental” (TIC). São quatro tipos classificados de acordo com os vieses cognitivos ou comportamentais.
O ponto destacado pelo autor é que tanto os investidores mais avessos ao risco quanto os mais propensos são dominados por vieses emocionais. No meio, está o público mais afetado pelas questões cognitivas, portanto são os mais suscetíveis às ações de educação financeira. Se reconhecer entre as categorias é importante para você fazer as perguntas certas para seu consultor e para você mesmo.
Exemplo: Investidores mais emocionais precisam focar em como o plano de investimento pode afetar assuntos emocionais, como segurança financeira, aposentadoria, legado para a família.
Vamos ver uma breve descrição desses quatro tipos e a orientação a cada um deles (cortesia da CVM):
- Conservador: a orientação desse tipo de investidor deve centrar mais no aspeto global do portfólio, sem entrar demais nos detalhes técnicos; levar em conta a situação de vida do investidor (e seus aspectos emocionais); e relacionar as opções de investimento com questões práticas a serem resolvidas. Seu aconselhamento deve focar mais nas possibilidades de perda, que é o que mais preocupa este tipo de investidor, do que nas perspectivas de ganho. Porém, é preciso que ele aprenda coisas como, por exemplo, calcular a rentabilidade real, considerando a incidência de inflação e taxas, a fim de não se iludir com um crescimento fictício do valor nominal de suas aplicações.
- Moderado: esse tipo de investidor possui uma tendência a aplicar em investimentos que possa compreender, por fazerem sentido em si, mas que não necessariamente estejam de acordo com seus objetivos de longo prazo. Além disso, ele pode não ter uma visão realista de sua própria tolerância a risco. É importante ter fatos e dados para convencê-lo a adotar uma estratégia de diversificação e a pensar no longo prazo.
- Expansionista: esse é o tipo de investidor que valoriza a capacidade de tomar decisões por si próprio. Então, é importante passar informações claras, objetivas e bem embasadas para que ele possa decidir sozinho. É importante que ele aprenda não só as modalidades de investimento, mas o que considerar na tomada de decisões, além de saber que, para poder expandir seu patrimônio, precisará conhecer bem as regras do mercado e saber utilizar eficazmente as ferramentas a sua disposição. Deve prestar atenção especial para não cair em armadilhas cognitivas.
- Agressivo: tais investidores costumam ser supercontroladores e excessivamente otimistas com relação à performance dos seus investimentos. Se forem descontrolados com seus gastos, estão sujeitos a sofrer perdas decorrentes da combinação da estratégia agressiva com a necessidade de saques em momentos inoportunos. O ideal é aproveitar suas tendências controladoras para estimulá-los a fazer planejamento financeiro e controlar gastos. Um de seus maiores desafios é controlar a si mesmos, no sentido de evitarem negociações excessivas, incorrendo em altos custos de transação.
Concluindo, tenha consciência dos riscos conhecidos, desconhecidos e como você de fato reagiria a eles. Tente saber quais vieses são preponderantes, quais podem ser melhorados (cognitivos) e a quais você tem de se adaptar (comportamentais). Se identificou com alguma das classificações acima?
Segue o link para o blog da CVM e o link para o estudo completo. Lembrando que essa abordagem não é definitiva, mas apenas uma forma prática e objetiva de tentar uma avaliação própria ou de clientes.
 15 de setembro de 2026 - 19:14
B3 WEEK 2026
Copom amanhã: quanto você pagaria para apostar na decisão? Mercado de previsões entra no radar do investidor brasileiro; entenda como funciona
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 18:22
B3 WEEK 2026
“Recolocar o Brasil nos trilhos não é tão difícil assim”, diz economista-chefe do Bradesco. O que precisa acontecer para a bolsa brasileira finalmente decolar?
15 de setembro de 2026 - 18:22 15 de setembro de 2026 - 15:36
PREJUÍZO NO RADAR
Greve da Caixa Econômica pode afetar o seu bolso: entenda como se proteger dos riscos se você vai comprar um imóvel
15 de setembro de 2026 - 15:36 15 de setembro de 2026 - 13:13
NOVAS REGRAS
Motoristas ganham prazo extra para dirigir com a CNH vencida; entenda a nova regra
15 de setembro de 2026 - 13:13 15 de setembro de 2026 - 11:59
SEGURANÇA E ESTABILIDADE
Casa própria vale mais para a qualidade de vida do que viagens e lazer, mas exige cuidado para não virar pesadelo
15 de setembro de 2026 - 11:59 15 de setembro de 2026 - 11:13
MADAME SATÃ É FICHINHA
Oligarca ligado a Putin pagou parte da festa de casamento de filho de Trump nas Bahamas
15 de setembro de 2026 - 11:13 15 de setembro de 2026 - 10:41
SEM DAR PITI
Quem causar confusão em voos poderá pagar multa de até R$ 17 mil e ser proibido de voar; confira as novas regras da Anac
15 de setembro de 2026 - 10:41 15 de setembro de 2026 - 10:20
BENEFÍCIO OU PESADELO?
Divisão de 25% do lucro e escala 5×2: como uma rede de supermercados usa benefícios para atacar o maior desafio do setor
15 de setembro de 2026 - 10:20 15 de setembro de 2026 - 6:57
OLHO NO RELÓGIO
Caixa adia sorteio da Lotofácil da Independência, mas ele ainda ocorre hoje; prazo para apostas também muda
15 de setembro de 2026 - 6:57 14 de setembro de 2026 - 19:15
LCIs e LCAs
A crítica de André Esteves aos títulos isentos: ‘sou detentor, emito esses títulos, mas está simplesmente errado’
14 de setembro de 2026 - 19:15 14 de setembro de 2026 - 14:55
ALERTA DE PROMOÇÃO!
Leilão da Casas Bahia promete eletrodomésticos com até 75% de desconto; veja como participar
14 de setembro de 2026 - 14:55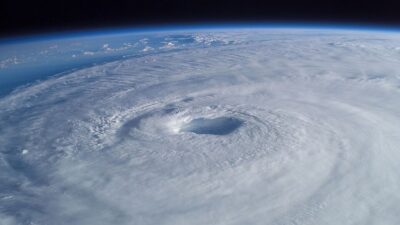 14 de setembro de 2026 - 14:06
MUDANÇAS CLIMÁTICAS
Oceano Atlântico bate recorde negativo em temporada de furacões — e a culpa é do El Niño
14 de setembro de 2026 - 14:06 14 de setembro de 2026 - 11:15
 14 de setembro de 2026 - 9:09
QUASE LÁ!
Prazo para disputar os R$ 300 milhões da Lotofácil da Independência se aproxima do fim; veja até que horas é possível apostar e quando será o sorteio
14 de setembro de 2026 - 9:09 14 de setembro de 2026 - 9:00
Conteúdo Market Makers
Pesquisa mostra Flávio Bolsonaro e Augusto Cury numericamente à frente de Lula no segundo turno; como investir neste cenário?
14 de setembro de 2026 - 9:00 13 de setembro de 2026 - 18:03
DESALECERAÇÃO DA IA
Dona do ChatGPT descarta IPO neste ano e executivos fazem alerta sobre IA: haverá um freio na tecnologia?
13 de setembro de 2026 - 18:03 13 de setembro de 2026 - 14:35
DEIXOU DE SER EXCLUSIVO
Venda de apartamentos de luxo despenca 53% em São Paulo. Quais os planos das incorporadoras para os super-ricos?
13 de setembro de 2026 - 14:35 13 de setembro de 2026 - 11:32
MAIS LIDAS DO SD
Palpites da IA para a Lotofácil da Independência, risco de calote no Tesouro Direto e loja de luxo da JHSF: o que bombou nesta semana
13 de setembro de 2026 - 11:32 13 de setembro de 2026 - 10:29
É BOM SABER
Todos os números da Lotofácil da Independência: veja os resultados e as dezenas que mais saíram na história
13 de setembro de 2026 - 10:29 12 de setembro de 2026 - 10:30
PERÍODO ÚMIDO











