


Falcão negro em perigo
Minha expectativa (apelido moderno e descolado que deram à palavra “chute”) aponta para um caso clássico de “dovish hawk”. Ou seja, o Fed aumenta o juro básico, mas adota um tom mais leve sobre futuras elevações

“Victory was for those willing to fight and die. Intellectuals could theorize until they sucked their thumbs right off their hands, but in the real world, power still flowed from the barrel of a gun.” Mark Bowden - Black Hawk Down: A story of a Modern Man
“Quando todos estão correndo por aí feito uma galinha cuja cabeça foi arrancada, isso é muito bom pra gente.” A frase foi dita no ano 2000 por James Simons, o lendário gestor da Renaissance Technologies. Eu, que morro de medo de galinha, acho mesmo é que qualquer período tem sido muito bom para a ainda mais assustadora Renaissance.
Simons tem sido o gestor mais bem remunerado de Wall Street (somente em 2017, levou para casa 1,7 bi de dólares) e seus fundos apresentam uma performance absolutamente espetacular. O Medallion, por exemplo, disponível apenas para os funcionários da gestora, acumula um retorno de impressionantes 40 por cento ao ano desde sua concepção em 1988. Isso cobrando uma módica taxa de administração de 5 por cento ao ano e uma performance de 44 por cento, contrariando o famigerado 2 com 20 da indústria.
James Simons é um matemático brilhante e, junto de uma equipe de dezenas de PhDs, desenvolveu modelos quantitativos complexos para bater o mercado. Ele guarda os segredos da Renaissance a sete chaves e os modelos até hoje são uma espécie de caixa-preta, em especial aqueles do escopo de trades em alta frequência.
Trago a história da Renaissance para jogar luz sobre duas questões particulares. Ambas desafiam o discurso politicamente correto visto por aí, que na verdade não vai levá-lo a lugar algum. Talvez ao contrário até: sirva-lhe como um mapa errado.
Primeira coisa: você viu quanto o camarada cobra? Ao chamar atenção para esse ponto, quero dizer que o bom serviço, a inteligência de gestão e a apropriada experiência do usuário merecem (e devem!) ser remunerados devidamente. Não confundir isso com pagar uma taxa de administração de 4 por cento ao ano num fundo DI — aqui não há inteligência, nem diferenciação. Agora, sabedoria, serviço diferenciado e retornos consistentes de longo prazo, por definição, não são commodities, tampouco podem ser replicados facilmente. A equidade vertical exige tratar diferente os diferentes — ou, como diria Mark Knopfler: “How can you look at me as if I was just another one of your deals?"
Leia Também
Num mundo que prega a corretagem zero e as menores taxas para o investidor indiscriminadamente, incorremos num gravíssimo risco de comoditizar o que é realmente o diferencial, caindo num mundo de pouca inteligência, pouco edge do investidor/gestor e serviços ruins ao investidor.
Pode lhe parecer contraintuitivo num primeiro momento, mas não há nada melhor do que pagar por algo que se usa. E pagar o preço justo. Se você não paga, não pode cobrar uma contrapartida. Então, caímos no método Vampeta de investimento: “eles fingem que me pagam, eu finjo que jogo.” Você paga pouco e seu dinheiro rende pouco.
Noutro dia, almocei, junto a outras duas pessoas, com o presidente de uma grande seguradora. Quando chegou a dolorosa, ele colocou a mão no bolso para sacar a carteira, enquanto eu rapidamente voei em direção à conta, exclamando: “Pode deixar comigo.” Ele devolveu: "Mas não é justo. Vamos dividir.” Eu: “Não, senhor. Eu faço essa e você fica devedor. O quanto você pode me ajudar vale muito mais do que um almoço.” Luciana é testemunha.
O outro elemento do causo Renaissance talvez seja ainda mais interessante. Se você se matricular em qualquer curso de Finanças, conseguir ler algum jornal de Economia, entrar num canal do YouTube ou do Instagram (virou moda, né? Eu só gostaria de saber quantas dessas pessoas realmente ganharam dinheiro no mercado financeiro, mas vamos em frente) sobre investimentos, vai encontrar inexoravelmente algo como: “uma ação é um pedaço de uma empresa.
Esse é o discurso bonitinho, que relaciona o investimento em renda variável com o valor real de um ativo. Pergunto: será que é isso mesmo? Ou melhor: será que é só isso mesmo?
Olho para o Medallion e vejo o cara dando 40 por cento ao ano há 30 anos sem sequer saber o que é uma empresa. O sujeito desenvolveu modelos matemáticos que exploram correlações, muitas delas em curtíssimo intervalo de tempo. Ele não sabe nada das empresas, nem liga para os ciclos empresariais, obviamente de horizontes temporais mais dilatados do que os trades de alta frequência.
O que mais me incomoda nessa história toda é que os chamados “value investors”, aqueles que tratam ações como empresas, não somente acham que seu jeito de tratar a renda variável faz ganhar dinheiro. Eles acham que seu jeito é o único capaz de fazer ganhar dinheiro. São os monopolistas do conhecimento e da boa prática em Bolsa. Isso desafia a evidência empírica de casos como da Renaissance. Não precisa ir muito longe. Olha o Dorio Ferman, o Jakurski e tantos outros com perfis de trader e extremamente bem sucedidos.
Cada um tem seu jeito e você precisa encontrar o seu, sem preconceitos. É bonitinho falar que ação é pra longo prazo — em especial para justificar um erro de curto prazo (aliás, essa é uma tradição: posições de curto prazo viram de longo porque você simplesmente errou e não quer admitir).
Pra mim, a ideia de que uma ação é um pedaço de uma empresa insere-se na noção de conflation, a prática de tratar dois conceitos distintos como se fosse um só, produzindo erros de entendimento e, ainda pior, de resultado financeiro. Você não pode simplesmente chegar lá e trocar sua ação por um teco da companhia à sua escolha. “Senhor CEO, venho aqui trocar minhas EMPI3 por esta cadeira e aquela mesa.” Não funciona assim. Ao comprar uma ação, você tem uma série de direitos muito bem definida e limitada.
Em paralelo, a cada dia, o preço da sua ação flutua por vários fatores que não se relacionam estritamente àquela companhia, sendo sempre suscetível, entre outras coisas, ao véu da interação social e à mera percepção dos agentes econômicos.
A ação se relaciona à empresa, numa relação de função matemática que não conseguimos definir com precisão. Uma ação se liga a uma empresa. De que forma, em qual intensidade e frequência, e em que período se dá a convergência entre essas coisas, simplesmente não sabemos.
No final do dia, o que você precisa mesmo é ganhar dinheiro. O resto é conversa fiada. Essa é a única preocupação da Renaissance, cujos modelos matemáticos foram desenhados só pra isso.
Assim como qualquer outro mortal, não conheço sua formulação ou parametrização, mas posso suspeitar que alguns dos modelos se apoiam em estratégias de reversão à média. Em sendo o caso, o petróleo, de que agora ninguém mais quer nem ouvir falar, me parece assimetricamente interessante. Seja lá por qual métrica ou método você quiser olhar, as ações de Petrobras me parecem um tanto atrativas depois da derrocada recente.
Claro que agora isso vai soar fora de moda, rendendo críticas dos profetas do “peak oil” (o petróleo já morreu sei lá quantas vezes). Prefiro assim. Como dizem por aí: muito risco, pouco ego.
Mercados iniciam a quarta-feira tentando se recuperar do banho de sangue, principalmente lá fora, dos últimos dias. Reunião do Fed é o principal evento do dia. Era para ser um evento protocolar, em que o Banco Central dos EUA subiria sua taxa básica de juro de 2,25 para 2,5 por cento ao ano e sinalizaria novas altas para 2019, exatamente como indicado em sua comunicação anterior, sem qualquer espaço para surpresa.
No entanto, com a desaceleração mais contundente de China e Europa, o aumento do medo de uma recessão nos EUA no próximo ano e as bolsas norte-americanas em bear market, o Fed está sob pressão.
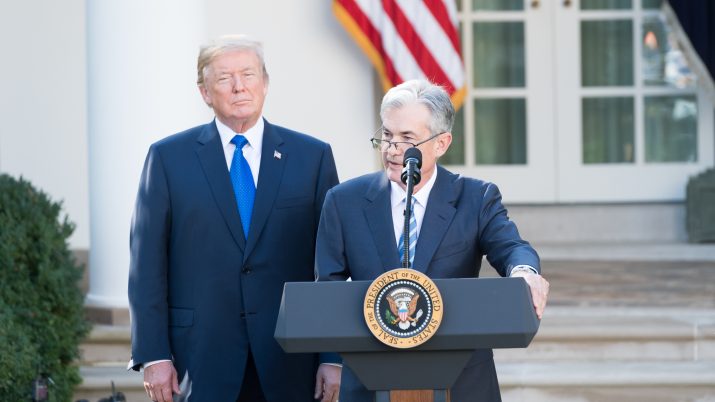
O que fazer agora? Seguir os planos prévios, demonstrando confiança na estratégia e ignorando as movimentações de Wall Street, sob o risco de causar mais volatilidade dos mercados e incorrer na possibilidade de catalisar uma recessão? Ou mostrar sensibilidade aos eventos recentes e adotar uma postura mais dovish (branda), sob o risco de alimentar a inflação e cair naquilo que tem sido chamado de “Powell Put”, que se tornaria um banqueiro central percebido como suscetível e subserviente a Wall Street ou mesmo ao Twitter de Donald Trump?
Minha expectativa (apelido moderno e descolado que deram à palavra “chute”) aponta para um caso clássico de “dovish hawk”. Ou seja, o Fed aumenta o juro básico, mas adota um tom mais leve sobre futuras elevações. Isso seria suficiente para frustrar os ditos “falcões" (aqueles que esperam uma política monetária muito apertada). Num mercado sobrevendido e com excesso de visões bearish (pessimistas), pode ser suficiente para alguma recuperação de curto prazo.
“Falcão Negro em Perigo” é um baita filme, mas ainda prefiro Kes, a obra-prima de Ken Loach. Não há nada mais lindo do que a sintonia entre aquela criança e aquele falcão. Como disse certa vez o diretor do filme, “o que eu sempre tentei fazer foi capturar a verdade do momento." Encontraremos a verdade hoje, às 17h, com a decisão do Fed.
Ibovespa Futuro abre em alta de 0,5 por cento, dólar e juros futuros caem.
 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?

