


Sistema de capitalização na Previdência avança no mundo
No modelo que o governo Bolsonaro quer implementar, cada trabalhador tem uma conta individual para poupar a própria aposentadoria

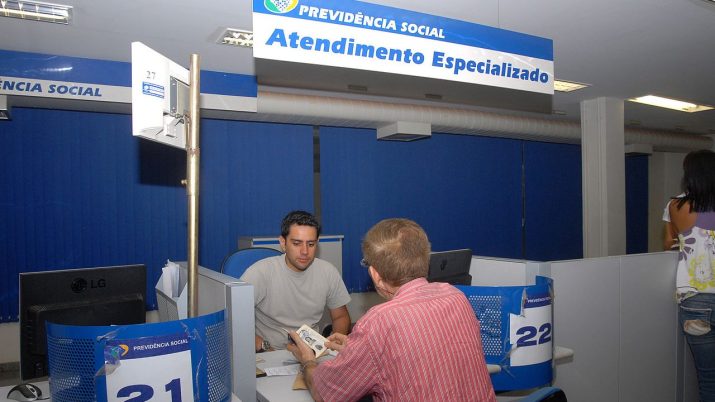
Influenciada pelo sistema criado no Chile dos anos 80, praticamente toda a América Latina já adota em seu programa previdenciário a capitalização - modelo que o governo Jair Bolsonaro quer implementar no País e no qual cada trabalhador tem uma conta individual para poupar a própria aposentadoria.
As principais exceções ficam por conta de Brasil, Argentina, Paraguai e Venezuela. Na Europa, o modelo também avança, sobretudo diante de desequilíbrios fiscais nas contas públicas dos países.
A diferença do Chile para o restante do mundo é que, após a experiência problemática chilena, a maioria dos países adotou o modelo como apenas um de seus pilares do sistema de previdência. O modelo híbrido, que predomina hoje globalmente, costuma ter um pilar de proteção social (bancado pelo governo e para o qual não é preciso ter contribuído para receber o benefício), um de repartição (atual sistema brasileiro, onde os trabalhadores atuais bancam a aposentadoria dos inativos) e um de capitalização.
Inglaterra, Nova Zelândia, Hungria e Polônia, entre outros, possuem um componente de capitalização obrigatório em seus sistemas híbridos. Nos latino-americanos Peru, El Salvador e República Dominicana, a capitalização também é obrigatória. Já na Colômbia, os trabalhadores podem escolher o sistema.
Em parte dos países, a capitalização funciona como uma previdência complementar compulsória. Para estimular o trabalhador a poupar em suas contas individuais, os governos têm estabelecido um teto baixo para o benefício do pilar de repartição, o que ajuda também a reduzir os déficits previdenciários dos países.
Na Dinamarca, por exemplo, o teto da repartição fica ao redor de US$ 1 mil, destaca Felipe Bruno, líder da área de Previdência da consultoria Mercer no Brasil. Se o trabalhador quiser receber mais que isso na velhice, precisa poupar na conta própria.
Leia Também
Pouco sustentável
Segundo levantamento da Mercer, a Dinamarca tem hoje o segundo melhor sistema previdenciário do mundo, atrás da Holanda - ambos os modelos são parecidos e adotam os três pilares. Na metodologia da consultoria, os sistemas dos dois países receberam nota 80, em escala de 0 a 100.
O Brasil fica com 56,5 pontos, o que o coloca na 21.ª colocação entre 34 países. Quando se considera apenas o subindicador adequação (que avalia os benefícios da Previdência), o Brasil sobe para o 7.º lugar; mas, quando se analisa a sustentabilidade do sistema, o País fica na 4.ª pior posição.
“As notas mais baixas costumam ser de países onde há problemas demográficos e com o valor das aposentadorias se aproximando do último salário do trabalhador”, diz Bruno.
Pesquisa do Banco Interamericano de Desenvolvimento mostra que os brasileiros que se aposentam por idade costumam receber 80% dos seus salários e os que se aposentam por tempo de contribuição, 52%. A média da América Latina para sistemas de repartição é de 65%.
Desafios
A implementação do pilar de capitalização em um sistema previdenciário costuma ser mais difícil quando a situação fiscal do país é delicada, como o caso brasileiro. Isso porque parte dos recursos arrecadados com os atuais trabalhadores deixa de ser destinada aos aposentados e passa a migrar para contas individuais.
A transição também é mais complicada quando a taxa de contribuição dos trabalhadores e empresas já é elevada - acima de 18% -, segundo especialistas. A dificuldade aí decorre da necessidade de se aumentar a contribuição para ser possível financiar a transição. Nos países em que não há espaço para um aumento da alíquota, o governo costuma ter de reduzir os benefícios do sistema antigo.
Em alguns países do Leste Europeu que tentaram incluir o pilar de capitalização, a transição foi interrompida na crise de 2008 por causa desses entraves. No Brasil, as alíquotas que recaem sobre o trabalhador variam de 8% a 11%.
Problemas no Chile
Pioneiro na Previdência de capitalização, o Chile passou a ser alvo de críticas quando a primeira geração de trabalhadores enquadrada no modelo começou a se aposentar, nos anos 2000.
Com um grande número de trabalhadores informais, que nunca pouparam para suas aposentadorias, o Chile passou a ter milhares de idosos sem nenhuma fonte de renda. O problema levou o governo de Michelle Bachelet a criar em 2008 um pilar solidário, que garante uma renda mínima mesmo para quem nunca contribuiu. Resolvida essa questão, o país enfrenta agora outro problema: o baixo valor do benefício dos aposentados.
Segundo pesquisa do Banco Interamericano de Desenvolvimento (BID), os chilenos que se aposentam recebem o equivalente a 38% dos salários de quando estavam na ativa. No Brasil, para quem se aposenta por idade, o porcentual é de 80%.
Além do aumento da expectativa de vida, questões relacionadas à administração das pensões explicam o atual problema previdenciário. O economista Flávio Ataliba, que ajudou no desenvolvimento da proposta híbrida do ex-candidato Ciro Gomes, explica que as aplicações financeiras feitas pelos gestores de aposentadorias do Chile foram muito pulverizadas. Diante de baixos retornos, as taxas de administrações cobradas por esses gestores passaram a pesar mais, chegando a 20% em alguns casos.
O economista Paulo Tafner - que elaborou uma proposta de sistema híbrido para o Brasil, ao lado do ex-presidente do Banco Central Arminio Fraga - destaca que a concentração no mercado de administradoras de aposentadorias também prejudicou o sistema chileno, pois permitiu taxas de administração mais altas. “É um problema de regulação econômica. Por isso, estamos propondo que se crie também uma (empresa de) administração que seja pública, para pressionar as taxas para baixo e criar concorrência.”
O economista frisa ainda que o sistema de capitalização chileno foi uma experiência inovadora, embora muitos ressaltem apenas aspectos ruins. “É preciso lembrar que, apesar dos muitos problemas, o país só começou a crescer de forma sustentável depois da reforma adotada.”
Na tentativa de resolver os atuais impasses previdenciários chilenos, o governo de centro-direita de Sebastián Piñera encaminhou uma proposta para o Congresso para que as empresas passem a colaborar com as aposentadorias. Hoje, apenas o trabalhador é responsável por contribuir, com 10% de seu salário. A proposta de Piñera é que os empregadores recolham outros 4%.
Seguindo os passos do Chile, o México é outro que, em breve, deverá enfrentar problemas com baixas aposentadorias. O país adotou um modelo semelhante ao chileno, com quase 100% de capitalização, mas alíquotas de contribuição inferiores às do sul-americano, além de altas taxas de administração. As informações são do jornal O Estado de S. Paulo.
 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
