


Todos nós pagaremos a conta da liquidação do Banco Master, dizem especialistas; veja qual será o impacto no seu bolso
O FGC deve pagar os credores do Master e, assim, se descapitalizar. O custo para o fundo reconstituir capital será dividido entre todos

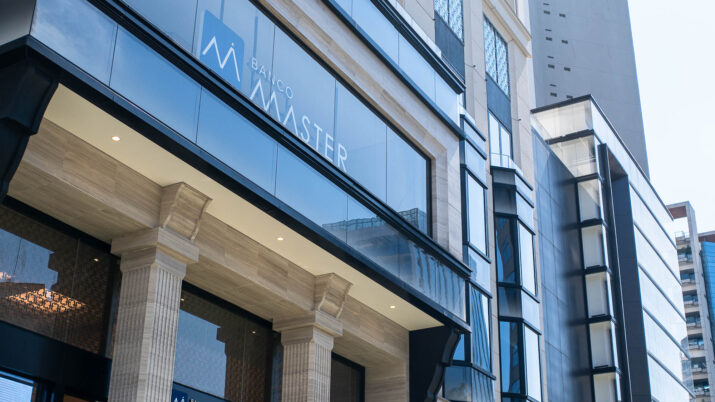
Cerca de 1,6 milhão de brasileiros estão aguardando o reembolso de seus investimentos no Banco Master do Fundo Garantidor de Crédito (FGC), depois que o Banco Central liquidou extrajudicialmente a instituição de Daniel Vorcaro.
Mas, mesmo que você não tenha nenhum CDB (Certificado de Depósitos Bancários) no Banco Master, pode sentir o impacto da decisão no seu bolso. O FGC irá pagar R$ 41 bilhões aos credores do Master e, assim, perder parte importante do seu caixa.
Atualmente, são R$ 161 bilhões em ativos do fundo, segundo o demonstrativo de setembro, e ele precisará recompor seus ativos depois de pagar o rombo deixado pelo Master — o que irá gerar um custo indireto para todos os investidores e devedores.
"Fazer uma liquidação extrajudicial tem um custo maior para toda a sociedade. E, no capitalismo, a sociedade divide os riscos e prejuízos", afirma Jairo Saddi, doutor em direito econômico pela Universidade de São Paulo, pós-doutor pela Universidade de Oxford e ex-presidente do FGC.
Porém, segundo ele, o Banco Central não tinha muitas opções à sua disposição: a regulamentação da liquidação extrajudicial já tem 50 anos e precisaria ser revista. "Mas é preciso resolver a situação das situações insolventes. O sistema financeiro absorveu bem o caso, mas isso não significa que não há custos", diz Saddi.
VEJA TAMBÉM: Hora de voltar para a BOLSA BRASILEIRA? Estas AÇÕES merecem sua atenção - assista o novo episódio do Touros e Ursos no Youtube
Leia Também
Qual o custo para os bancos participantes do FGC
Depois pagar os credores do Master, o fundo precisará se recapitalizar. Assim, deve exigir uma contribuição extra de todas as instituições financeiras. "Os bancos vão pagar um pouco mais. E, em última instância, todo mundo vai pagar um pouco a mais", diz Roberto Luis Troster, sócio da consultoria Troster & Associados, e ex-economista-chefe da Federação Brasileira de Bancos (Febraban) e da Associação Brasileira de Bancos (ABBC).
- São obrigadas a contribuir com o FGC bancos múltiplos, comerciais, de investimento e de desenvolvimento, Caixa Econômica Federal, sociedades de crédito, financiamento e investimento, sociedades de crédito imobiliário e companhias hipotecárias e associações de poupança e empréstimo.
- A taxa é a mesma para todos os bancos, de um depósito de 0,0125% do total dos valores transacionados nos produtos que possuem cobertura do FGC.
Essa contribuição obrigatória é um custo que está incluído no spread bancário. O spread é a diferença entre as taxas que os bancos pagam para captar recursos e as que eles cobram para emprestar esse dinheiro. Nessa diferença, entram todos os seus custos.
Por isso, uma contribuição extra ao FGC também representa uma perda para todos aqueles que investem, de um lado, ou tomam crédito dos bancos, de outro.
Sobre o risco de o fundo ficar descoberto caso outros bancos quebrem e precisem do socorro, os especialistas acreditam que essa possibilidade é pequena. "O ponto positivo do FGC é que funciona", afirma Troster. Em seus 30 anos de existência, o fundo já teve que honrar depósitos de cerca de 40 bancos.
SAIBA MAIS: Descubra o que os especialistas do BTG estão indicando agora: O Seu Dinheiro reuniu os principais relatórios em uma curadoria gratuita para você
É hora de reformar o FGC?
Apesar dos problemas que o imbróglio do Banco Master causou aos bancos e investidores, os especialistas afirmam que é uma boa oportunidade para rever as regras do jogo e evitar o uso indevido do FGC por instituições financeiras.
Em entrevista recente ao jornal Folha de S. Paulo, o presidente do FGC, Daniel Lima, afirmou que a cobertura do Fundo tem sido utilizada como instrumento de propaganda para a venda de CDBs de alta remuneração.
O argumento dos marqueteiros é de que, caso dê tudo errado, o FGC garante até R$ 250 mil por CPF ou CNPJ. Na visão de Lima, o caso do Banco Master é um exemplo dessa prática.
"Esse é um efeito que existe mesmo. Achamos que a gente precisa alterar alguma coisa no desenho de incentivos. Eu acho que existe uma boa dose de consenso que o assunto precisa ser tratado," afirmou ele ao jornal.
As novas regras definidas pelo CMN
Em agosto deste ano, o Conselho Monetário Nacional (CMN) definiu algumas novas regras para o fundo, que entrarão em vigor em junho do ano que vem.
Entre as mudanças, está um aumento da contribuição cobrada de bancos considerados mais arriscados. A taxa passa de 0,01% para 0,02% sobre os depósitos cobertos.
Além disso, haverá um limite menor para bancos captarem recursos com a garantia do FGC. Antes, a taxa extra só era cobrada quando os depósitos cobertos pelo FGC chegavam a 75% do total das captações. Agora, o gatilho será acionado quando esse percentual atingir 60%.
Essas mudanças devem afetar os custos dos bancos. Para Troster, cobrar mais de instituições mais arriscadas desvirtua o propósito do seguro depósito. "É uma seleção adversa. Investidores não irão mais comprar papéis dos bancos mais arriscados", diz ele.
Segundo sua visão, nem todo banco pequeno é mais arriscado. Por vezes, um banco menor tem até mais facilidade de corrigir rotas do que os bancões, o que pode ser uma vantagem.
VEJA TAMBÉM: Rumo à independência financeira: ferramenta gratuita do Seu Dinheiro calcula quanto investir para viver de renda; confira
Quais as possíveis melhorias para o FGC
O primeiro fundo segurador de crédito do tipo foi criado em 1933 nos Estados Unidos, como resposta à Grande Depressão de 1929. Já no Brasil, o Fundo Garantidor de Créditos (FGC) apareceu bem depois, em 1995, como entidade civil privada e sem fins lucrativos, para proteger os titulares de crédito.
"Eu estive nas discussões que criaram o FGC. Era muito importante, pois era uma época muito instável", diz Troster. Inicialmente, o fundo protegia até R$ 20 mil — cerca de R$ 122 mil nos valores atuais. Hoje, a proteção se estende até R$ 250 mil por pessoa física por conglomerado financeiro.
Para Troster, a mudança poderia passar pela redução no limite segurado. "Na época da criação do seguro, já achei que puseram um limite alto demais, depois subiram mais ainda", afirma. Segundo ele, a maior parte dos segurados não chega a esse limite com suas aplicações.
Já Saddi defende uma limitação na rentabilidade coberta pelo fundo: acima de uma taxa de 120% do CDI, o investimento não seria mais coberto pelo FGC.
O ex-presidente do FGC acredita que, ao aumentar a contribuição obrigatória, os bancos pequenos e médios podem sofrer mais, já que se torna um custo mais pesado para eles.
"Entendo que as limitações poderiam afetar a concorrência. Entendo a crítica. Mas o FGC não nasceu para proteger a concorrência, embora seja um benefício. Esse é o papel do regulador e dos órgãos de concorrência", afirma ele.
"Temos uma chance de melhorar, de aprender com as lições da história", diz.
 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic – e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO

