



Tony Volpon: EUA, novo mercado emergente
Não tenham dúvidas: chegamos todos na beira do abismo neste mês de abril. Por pouco não caímos.

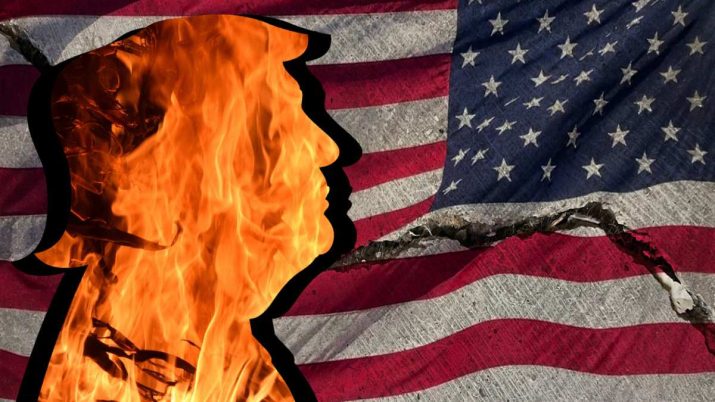
Abril de 2025, outubro de 1987, setembro de 2008, março de 2000 – meses que ficaram gravados na memória traumática dos mercados financeiros.
Parece uma eternidade, mas o mês começou com o tão esperado “Liberation Day”, quando o presidente Trump anunciou suas “tarifas recíprocas”. Diferentemente do que a equipe de Trump sinalizava, essas tarifas não foram determinadas por aquilo que os países de fato impõem como tarifas aos EUA, mas pelo (errôneo) uso de uma fórmula em um pouco conhecido trabalho acadêmico que calcula o nível tarifário teórico para zerar o déficit comercial entre dois países.
- VEJA MAIS: Ação brasileira da qual ‘os gringos gostam’ tem potencial para subir mais de 20% em breve; saiba o porquê
Que farsa. Eu até acredito que há um argumento plausível a ser feito pela reindustrialização da economia em função da concorrência geopolítica com a China, e que a política tarifária pode ser um instrumento para atingir este fim. Mas a ideia de zerar déficits comerciais bilaterais é simplesmente bizarra, algo que entendemos desde pelo menos o século 19 quando o economista inglês David Ricardo explicou o conceito de vantagens comparativas entre países.
A bizarrice tem explicação. A equipe de Trump estava de fato estudando a questão das tarifas recíprocas entre os EUA e outros países, mas esses cálculos não são nada triviais de fazer (especialmente quando se quer também levar em conta restrições não tarifárias). Mas Trump decidiu querer anunciar sua grande jogada no dia 2 de abril, e então alguém provavelmente ligado ao Uber Hawk tarifário Peter Navarro sugeriu a tal fórmula como um atalho.
Bom, não demorou nem alguns minutos para o mercado perceber que a soma das tarifas já anunciadas e as supostas tarifas recíprocas levavam a tarifa média acima de 20% – quando ela estava ao redor de 2% antes de Trump – níveis que remetiam ao que foi praticado durante os anos 30 do último século e na Grande Depressão.
- LEIA TAMBÉM: Tony Volpon: Buy the dip
Trump put
Com as bolsas despencando, a pergunta que muitos faziam foi: o Trump aguenta até quando? Qual o preço de exercício do “Trump put”?
Leia Também
A ideia de haver um “put” – uma opção de venda – é normalmente usada em relação ao Fed, e a crença que há um nível de queda das bolsas que aciona uma reação do Fed.
O interessante é que não foi a queda das bolsas no início do mês – que no seu pior ponto no S&P 500 chegou a cerca de 14% – que levou ao recuo de Trump. Ao que tudo indica, o que assustou Trump e sua equipe foram as reações nos mercados de Treasuries e no dólar.
Com as bolsas despencando e com crescentes temores de uma recessão, se esperaria que as taxas de juros do mercado deveriam cair. E, logo depois do anúncio das tarifas recíprocas, foi exatamente isso que aconteceu, com a taxa das Treasuries de dez anos chegando a ficar brevemente abaixo de 4%. Mas nos dias seguintes a taxa subiu fortemente para 4,5%, junto com forte queda do dólar – inclusive contra moedas emergentes – e forte alta no preço do ouro.
A ameaça de crise e o recuo
Tudo isso indicando uma forte perda de credibilidade dos EUA e o início de um processo de fuga de capitais dos seus mercados. Isto é, os investidores, especialmente os investidores fora dos EUA, começavam a tratar o país como uma economia emergente, especialmente quando Trump ameaçou tentar demitir Powell.
Esse inusitado acontecimento poderia abrir um horizonte de fim de governo para Trump.
Até aquele momento, ele parecia disposto a sacrificar a economia, passando até por uma recessão para atingir seu sonho de um novo regime tarifário. Mas há recessões e recessões na economia americana: recessões sem crise financeira (pensem 1991) são relativamente rápidas e rasas, resolvidas pelo Fed afrouxando a política monetária. Recessões com crise financeira (pensem 2008) são outra história: profundas, duradouras e devastadoras para o presidente de ocasião.
Não duvido que alguém como Scott Bessent, aquele que quebrou o Banco da Inglaterra junto com George Soros, entendeu exatamente o que estava acontecendo – alertou Trump sobre o risco existencial que ele estava correndo.
Felizmente para todos nós, parece que Trump escutou Bessent e recuou. Não duvido que, se de fato houvesse uma crise financeira nos EUA, isso acabaria tendo impacto devastador sobre todos os outros mercados e a economia global como um todo.
Será isso o fim da grande jogada tarifária de Trump? De cara não, até porque ainda vemos um jogo complicado de “quem vai piscar primeiro” com a China. Mas acho muito difícil Trump voltar à agressividade tarifária do dia 2 de abril.
E agora? Até adotando este relativamente otimista cenário, há várias pedras no caminho dos mercados. Primeiro, já que o recuo tarifário não foi total, ainda temos um cenário de alta da inflação e queda na atividade. Uma recessão “de leve” não pode ser descartada.
O Fed, depois de ter se queimado com a tese da inflação “transitória” na pandemia, parece agora querer correr o risco inverso, e não cortar a taxa de juros até ver uma virada negativa forte no mercado de trabalho. E, ao que tudo indica, e a despeito do recuo de Trump, investidores globais têm decidido diminuir sua exposição aos mercados americanos. Assim a pressão sobre o dólar e as Treasuries deve continuar.
Mas não tenham dúvidas: chegamos todos à beira do abismo neste mês de abril. Por pouco não caímos.
 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10

