


Resiliência e preço baixo: para o Santander os shoppings centers no Brasil estão em liquidação – e está na hora de comprá-los
Santander destaca o setor de real estate como uma oportunidade de investimento resiliente mesmo diante de desafios macroeconômicos

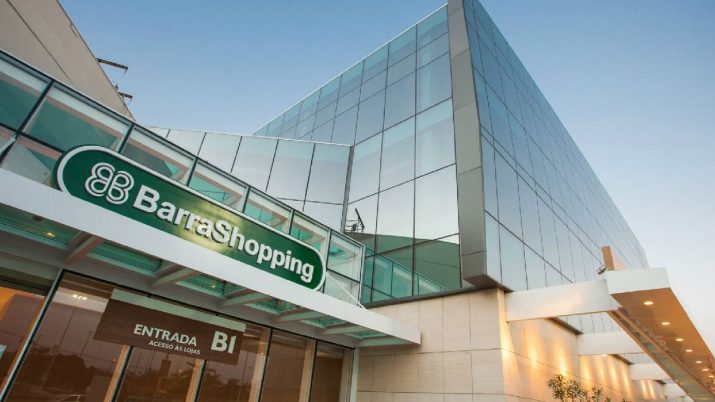
Um ótimo setor para navegar em águas turbulentas. Assim é definido os investimentos em real estate no Brasil logo no início do relatório do Santander sobre os imóveis comerciais que geram receita com aluguel e vendas em espaços, especialmente os shoppings centers.
De acordo com o estudo, além de uma potencial aceleração na receita de aluguel e avaliações super descontadas, os shoppings brasileiros conseguem navegar de forma tranquila por possuírem três atributos principais.
São eles: a resiliência do setor independentemente do ambiente macroeconômico; os fortes balanços patrimoniais das empresas listadas e, consequentemente, o impacto de uma taxa Selic mais alta; e o fato de que os shoppings listados vêm ganhando participação de mercado das vendas totais de shoppings.
A visão positiva leva em conta que os shoppings listados na bolsa vêm ganhando participação de mercado sobre as vendas totais de shoppings no Brasil, o que reforça a importância de ativos dominantes e, consequentemente, ter maior poder de barganha com os varejistas na hora das negociações de contratos.
Neste sentido, o relatório chama a atenção para duas ações: Multiplan (MULT3) e Iguatemi (IGTI11).
A análise lembra os investidores de que as ações dos shoppings brasileiros caíram 26% no acumulado do ano, em média, representando um desempenho inferior de 17% em relação ao Ibovespa. Isso marca 2024 como outro ano de rebaixamento para ações de shopping, aponta o estudo.
Leia Também
Como consequência, o setor está mais uma vez sendo negociado em linha com os níveis em que foi negociado durante a pandemia e abaixo daqueles durante a última recessão, tanto em termos absolutos quanto em relação ao título indexado à inflação de 10 anos.
“No entanto, dados históricos indicam que os shoppings tendem a superar o Ibovespa durante períodos de alta inflação e altas taxas de juros, como o ambiente macro que provavelmente enfrentaremos nos próximos 12 meses”, afirmam os analistas.
Por todos estes motivos, o Santander mantém a preferência por operadores de shoppings de alta renda. “Após essa significativa destruição de valor, reiteramos nossa classificação de Outperform (o equivalente a compra) em todos os shoppings do Brasil sob nossa cobertura”.
Shopping Centers: quais as melhores opções, segundo o Santander
Sobre as administradoras de shoppings, o relatório aponta que os analistas reconhecem o desconto excessivo no valor da Iguatemi atualmente (de 7x em relação ao Preço/Fluxo de Caixa Operacional da empresa), ainda assim consideram as ações da Multiplan como favoritas.
“Acreditamos que as ações da Iguatemi podem permanecer sob pressão até a conclusão da aquisição do Pátio Paulista e Higienópolis estimada para março”, afirma.
A preferência do Santander pela Multiplan também se baseia na avaliação atrativa da ação em comparação aos níveis históricos, a resiliência impressionante dos lucros em ambientes macroeconômicos difíceis e um forte portfólio de shoppings dominantes, que ainda devem se beneficiar do impacto da remodelação no crescimento das vendas.
Para arrematar, o fato da exposição dos pontos às classes de renda A e B também conta como uma grande vantagem em um cenário de retração econômica, como o previsto para 2025.
 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?

