


A Natura (NTCO3) pode valer mais para o acionista? A separação amigável que deve render bons dividendos e faz as ações dispararem
A gigante da beleza anunciou na noite de segunda-feira (5) que estuda a cisão das operações da América Latina e da Avon em negócios independentes; entenda como essa mudança pode ser vantajosa para quem tem os papéis da empresa — quem não tem, deve comprar?

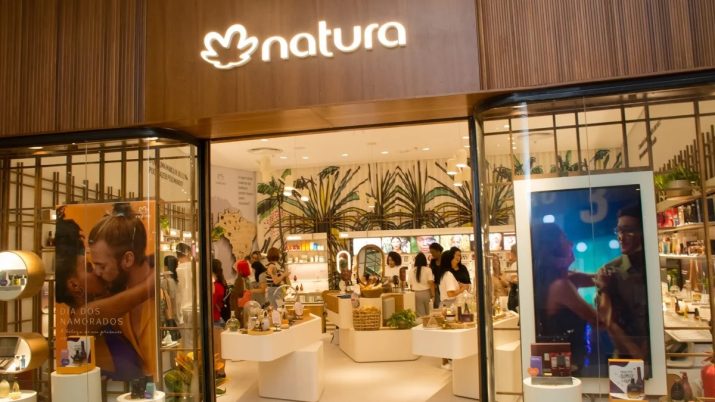
Ninguém casa pensando em separar e, quando se trata das empresas, pode-se dizer o mesmo. Quando a Natura comprou a The Body Shop (TBS), a Aesop e uniu as operações da América Latina e da Avon sob um mesmo guarda-chuva, a ideia era criar uma gigante da beleza com um pé em vários mercados e segmentos.
Só que o tempo passou e a relação da Natura com todas as marcas ficou complicada. Por isso, desde o ano passado, a companhia vem desfazendo os matrimônios.
Os papéis de venda da Aesop e da TBS já foram assinados e, nesta terça-feira (6), a Natura deu mais um passo na direção da separação.
Dessa vez, a empresa iniciou estudos para tornar a Natura&Co América Latina (Latam) e a Avon negócios independentes — tudo de forma amigável.
Prova disso é que o mercado recebeu bem a notícia e as ações NTOC3 lideram os ganhos do Ibovespa hoje. Por volta de 11h40, os papéis subiam 6,29%, cotados a R$ 17,07. Acompanhe nossa cobertura ao vivo dos mercados.
A separação de bens da Natura
A Natura informou na noite de segunda-feira (5) que recebeu autorização do conselho de administração para avaliar uma possível separação da operação da Natura na América Latina da Avon. A ideia é criar duas companhias independentes e de capital aberto.
Leia Também
Segundo a própria Natura, a potencial separação dos dois ativos está em linha com a estratégia de simplificar sua estrutura corporativa e proporcionar mais autonomia para as unidades.
O possível spin-off ainda está sendo avaliado, mas a Natura diz que a ideia é que as duas companhias tenham planos de negócio próprios, governança independente e equipes de gestão específicas.
Atualmente, as duas empresas têm abrangências geográficas diferentes e, de acordo com a Natura, essa diferença se estende aos perfis dos consumidores e também às consultoras.
- Os balanços do 4T23 já estão sendo publicados: receba em primeira mão a análise dos profissionais da Empiricus Research e saiba quais ações comprar neste momento. É totalmente gratuito – basta clicar aqui.
Natura: uma separação sem traumas
Não é raro que a separação deixe traumas no casal e nos filhos. No caso da Natura, no entanto, essa cisão não só foi bem recebida pelo mercado como também é vista com bons olhos pelos analistas.
O Citi, por exemplo, diz que a separação é consistente com a estratégia da diretoria executiva de simplificar a Natura — que originalmente consistia em quatro negócios diferentes.
De acordo com o banco, a Latam autônoma deve comandar múltiplos mais altos, dada a margem elevada — 12% a 13% de margem Ebitda esperada para 2023 contra 7% para a Avon —, maior potencial de crescimento (via marca Natura) e negócios simplificados e de menor risco em geral.
Nos cálculos do Citi, supondo que a Avon seja negociada a 5-6 vezes, a Latam chegaria a 7-8 vezes o múltiplo valor da firma sobre o ebitda (EV/Ebitda) esperado para 2024 — o que ainda é um grande desconto para os players globais de beleza como Coty, L'Oreal, Shiseido.
“Em nosso preço-alvo, a Latam estaria próxima de 10 vezes o EV/Ebitda", dizem os analistas do Citi.
ONDE INVESTIR EM FEVEREIRO: AÇÕES, DIVIDENDOS, FIIS, BDRS E CRIPTOMOEDAS - MELHORES INVESTIMENTOS
A XP avalia que a potencial separação dos negócios da América Latina e da Avon reforça a estratégia da companhia de simplificar a estrutura corporativa e destravar valor, com expectativa de que o preço sobre o lucro (P/L) diminua ante os múltiplos atuais de 20 vezes o esperado para 2024, excluindo alocação de preço de compra (PPA).
"Apesar de vermos potenciais custos relacionados ao legado da Natura, provavelmente relacionados a royalties/taxas sobre a Avon, acreditamos que esse impacto deve ser mais que compensado pela remoção da estrutura pesada da Avon Internacional", afirmam os analistas.
A corretora acredita ainda que a separação, se levada adiante, deve ser materializada em uma janela de tempo relativamente curta, uma vez que a Natura levou entre três e seis meses para anunciar as vendas da Aesop e The Body Shop, respectivamente, do dia em que os estudos foram anunciados.
Já o Bradesco BBI estima que a potencial cisão deve gerar um impulso positivo para as ações da Natura, à medida que a gestão continua avançando na agenda de simplificação do grupo.
Para o BBI, as complexidades da Avon International, como a ampla dispersão geográfica, a exposição aos mercados desenvolvidos e a lucratividade limitada, têm prejudicado os números consolidados da Natura e impulsionaram a decisão de a companhia iniciar estudos para a cisão.
"Em nossa opinião, as operações da Natura&Co na América Latina poderiam guiar múltiplos mais elevados como uma entidade separada", afirmam os analistas.
Eles estimam que se a nova empresa latino-americana for negociada a um múltiplo superior a 6 vezes o EV/Ebitda da Natura — em linha com a média histórica da empresa entre 2016 e 2017 — pode haver um aumento no valor para os acionistas.
Vale a pena comprar as ações da Natura agora?
A resposta para essa pergunta é sim. O Citi tem recomendação de compra para as ações da Natura, com preço-alvo de R$ 21 — o que representa um potencial de valorização de 30,8% em relação ao fechamento de segunda-feira (5).
A XP reiterou hoje a recomendação de compra para Natura, considerando valuation atrativo e potenciais valores a serem destravados, por exemplo com a separação da Avon Internacional e com o pagamento de um dividendo extraordinário para ajustar a estrutura de capital.
O BBI também reiterou a recomendação de compra para a ação da Natura, com preço-alvo de R$ 23 — o que representa um potencial de valorização de 43,2% sobre o último fechamento.
 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO

