


Já é hora de “aplicar” em prefixados? Uma explicação sobre posições em juros e perspectivas à frente na renda fixa
O que são as posições “tomadas” e “aplicadas” em juros e como elas espelham as expectativas dos gestores para o cenário na renda fixa?

Tenho como rotina, no primeiro dia útil de cada mês, uma tarefa em especial: acessar a nova carta de gestão mensal no site da Kinea – eles são sempre incrivelmente pontuais.
Periodicamente, boa parte dos gestores de fundos divulgam essas cartas ao mercado.
O objetivo? Comentar o desempenho recente das estratégias da casa, as posições atuais e, muitas vezes, as principais convicções do gestor para o cenário macroeconômico.
Considero a leitura de extrema importância para dois grupos de pessoas: investidores de fundos, para acompanhar os passos da equipe responsável pelo seu dinheiro; e profissionais ou entusiastas do mercado financeiro – a riqueza de detalhes das cartas, compartilhadas por gestores com décadas na linha de frente do mercado, as tornam essenciais para esse segundo grupo.
Se você se encaixa em algum deles, saiba que, além de poder acessá-las diretamente nos sites das respectivas gestoras, nós as compartilhamos nesta seção do site da Empiricus.
A Kinea, mencionada anteriormente, é responsável por um dos seletos fundos multimercados recomendados na série Os Melhores Fundos de Investimento, o Kinea Atlas, e sua carta mensal faz parte do trabalho exemplar de comunicação da gestora.
Leia Também
Entretanto, mesmo com a ótima didática, alguns termos podem saltar aos olhos do leitor pouco familiarizado com o “financês”.
Ao comentar as posições do fundo Kinea Atlas, em sua última carta, dois trechos em especial chamam a atenção:

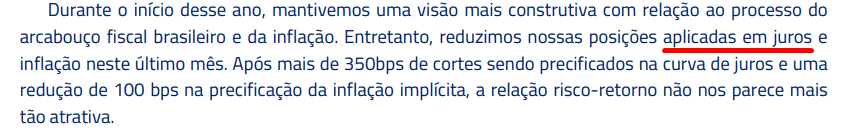
Afinal, qual o significado de “tomado” e “aplicado” em juros?
Tratam-se de operações de renda fixa, cuja minha experiência mostrou serem as mais confusas para os investidores. Principalmente entre aqueles que buscam fazer paralelos com a renda variável (ações, FIIs, BDRs, etc).
Isso porque muito se compara, erroneamente, a operação comprada (long) em bolsa com tomada em juros, enquanto a operação vendida (short) acaba sendo relacionada à aplicada em juros.
Na renda variável, “estar comprado” implica em ganhos com a valorização do ativo (aposta na alta). Inversamente, a posição “vendida” ganha com a desvalorização (aposta na baixa).
A comparação entre as operações de renda variável com juros, entretanto, pode levar à conclusão imprecisa de que o gestor “tomado em juros” ganha com o aumento das taxas, enquanto o “aplicado em juros” ganha com os cortes.
Isso não é verdade.
Na realidade, essas posições não são relacionadas à direção das taxas de juros – se o gestor acredita na alta ou queda da taxa Selic, por exemplo – mas, sim, à expectativa do mercado quanto a ela.
Um exemplo hipotético
O gráfico abaixo representa a operação montada por dois gestores, um tomado (representado pela linha azul) e outro aplicado (linha verde), diante da expectativa do mercado para os juros nos 12 meses seguintes (em vermelho):
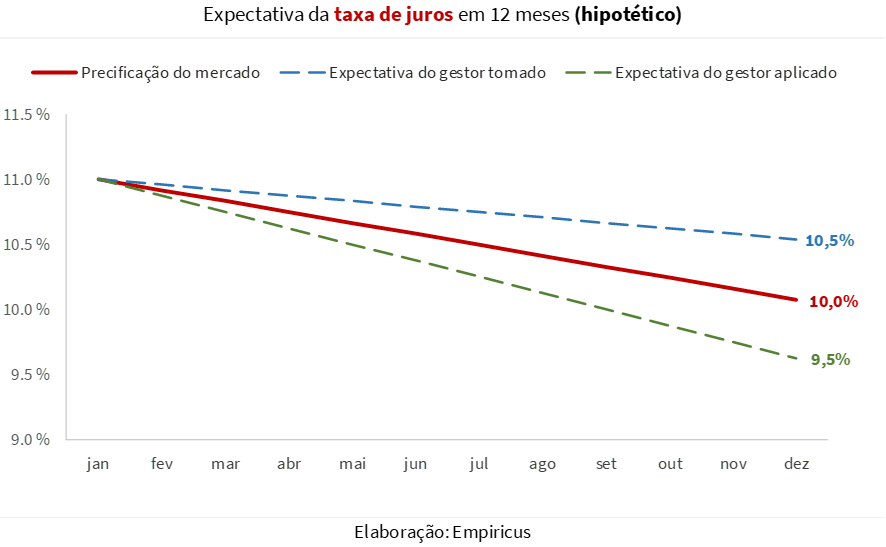
Repare que, em ambos os casos, a expectativa dos gestores é de cortes nos juros no final do período em relação ao início da série. A principal diferença está na intensidade.
O mercado precifica os juros ao final do ano em 10%. Se o gestor espera um patamar superior a isso, ele entra tomado, mas se acredita em cortes mais intensos, entra aplicado.
Portanto, as operações tomadas e aplicadas não estão relacionadas à direção dos juros (cortes ou elevação), mas sim à diferença da taxa para a expectativa do mercado.
O posicionamento da Kinea para os juros americanos e no Brasil
Após a explicação, as posições em juros do Kinea Atlas, mencionadas anteriormente, passam a fazer um pouco mais de sentido, não é?
A gestora está tomada nos juros americanos, mas deixa claro em na carta não acreditar em mais elevações das taxas pelo Fed (Federal Reserve, o banco central americano). A posição, portanto, justifica-se pela convicção de menos cortes nos juros do que o esperado pelo mercado.
Já no Brasil, a gestora reduziu as posições aplicadas em juros locais, por acreditar que boa parte dos cortes já estão devidamente precificados pelo mercado, ou seja, não há prêmio para capturar nessa movimentação da curva.
E qual a expectativa atual do mercado para os juros?
Na explicação anterior, utilizei um exemplo teórico para representar a precificação da curva. Agora, apresento na prática como a expectativa do mercado se comportou ao longo de 2023.
No início do ano, o receio sobre a condução da economia brasileira nas mãos do novo governo se refletiu em uma curva chamada “flat” (plana) – ou seja, quando há pouca variação na expectativa de juros em diferentes períodos – na maior parte dos vértices.
Ainda assim, o alto patamar da Selic desde agosto de 2022 e a esperança do início do ciclo de quedas justificavam expectativas de cortes na parte mais curta da curva.
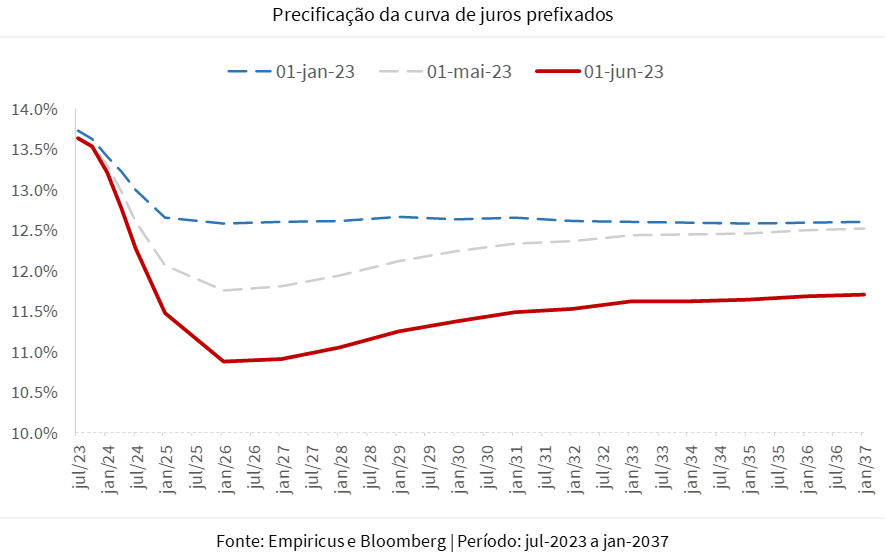
A linha azul tracejada no gráfico representa a precificação da curva no primeiro dia de 2023.
Ao longo do ano, a crise de crédito desencadeada pelo evento Americanas, dados de inflação mais fracos e a apresentação da proposta para o novo arcabouço fiscal elevou o otimismo (ou, melhor dizendo, reduziu o pessimismo) do mercado com a queda dos juros cada vez mais próxima, como pode ser observado na precificação de 31 de maio.
Diante disso, as posições aplicadas na curva aumentaram e, consequentemente, pressionaram a curva para baixo. Esse movimento levou investidores, a exemplo da Kinea, a acreditarem que, hoje, a curva já está devidamente precificada, sem prêmio atrativo pela posição.
A expectativa atual para o vértice mais curto é de cerca de 0,5% de corte nos juros até janeiro de 2024. Se isso ocorrerá ou não é outra história, cujo desenrolar talvez nos leve a mais um Linha D’Água no futuro, comentando os próximos episódios dessa “novela”.
 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34
16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA

