


O que você precisa saber antes de investir em um fundo de previdência
Fundos de previdência possuem benefícios interessantes, mas você precisa prestar atenção a seus limites e diferenças em relação a fundos tradicionais antes de investir

Fundos de previdência são fundos de investimento como quaisquer outros, encobertos sob a “casca” de previdência.
É comum receber dúvidas de amigos e familiares sobre a categoria, imaginando se tratar de um tipo de seguro ou com receio de seu dinheiro ficar trancado até a aposentadoria.
Esse desconhecimento, porém, não é culpa do investidor, mas das instituições que disseminaram a (péssima) cultura de produtos de previdência ruins, caros e inadequados ao perfil de seus clientes – assunto mencionado brevemente em minha coluna de estreia.
Essa cultura de desinformação é herança de épocas em que o investidor brasileiro esteve acostumado a uma taxa de juros (Selic) de dois dígitos – presente hoje novamente para deixá-lo mal-acostumado mais uma vez –, principalmente até a metade de 2015.
Isso faz com que qualquer investidor não se motive muito a se mexer e a buscar conhecimento e alternativas além da renda fixa, aceitando qualquer previdência e se preocupando mais com o plano e com os benefícios tributários do que com o fundo de investimento no qual ela investe.
- LEIA TAMBÉM: Dá para pagar uma faculdade de Medicina? Como o Tesouro Educa+ pode ajudar você a pagar os estudos do seu filho
Os benefícios da “casca” previdência
É fato que a simples “casca” de previdência já traz muitos benefícios capazes de potencializar os ganhos de longo prazo. Os três principais são: o benefício fiscal do PGBL – o abatimento de até 12% da renda tributável na base de cálculo do Imposto de Renda (IR) –, a ausência de come-cotas e a menor alíquota da indústria (de 10% após 10 anos na tabela regressiva).
Leia Também
Na sua próxima declaração de IR, por exemplo, se você aplicou em uma previdência do tipo PGBL para obter o benefício fiscal em 2023, terá a boa notícia de uma restituição mais gorda no ano que vem.
Já o come-cotas é a antecipação do IR ao governo que ocorre duas vezes ao ano, no último dia útil dos meses de maio e de novembro, para fundos tradicionais de renda fixa, cambiais e multimercados.
Aliado ao benefício anterior, você que investe em previdência teve um ganho extra comparado aos fundos com essa cobrança. Afinal, não há come-cotas na previdência, independentemente da classe do fundo.
Para completar os principais benefícios da previdência, que a tornam tão atrativa no longo prazo, a possibilidade de ter a menor alíquota no resgate, de 10% após 10 anos, aumenta ainda mais o retorno comparado com fundos tradicionais – que chegam a, no mínimo, 15%, com exceção dos isentos.
Resumo a seguir a comparação desses e de outras duas vantagens da previdência em relação a fundos tradicionais, que tornam a categoria tão interessante:
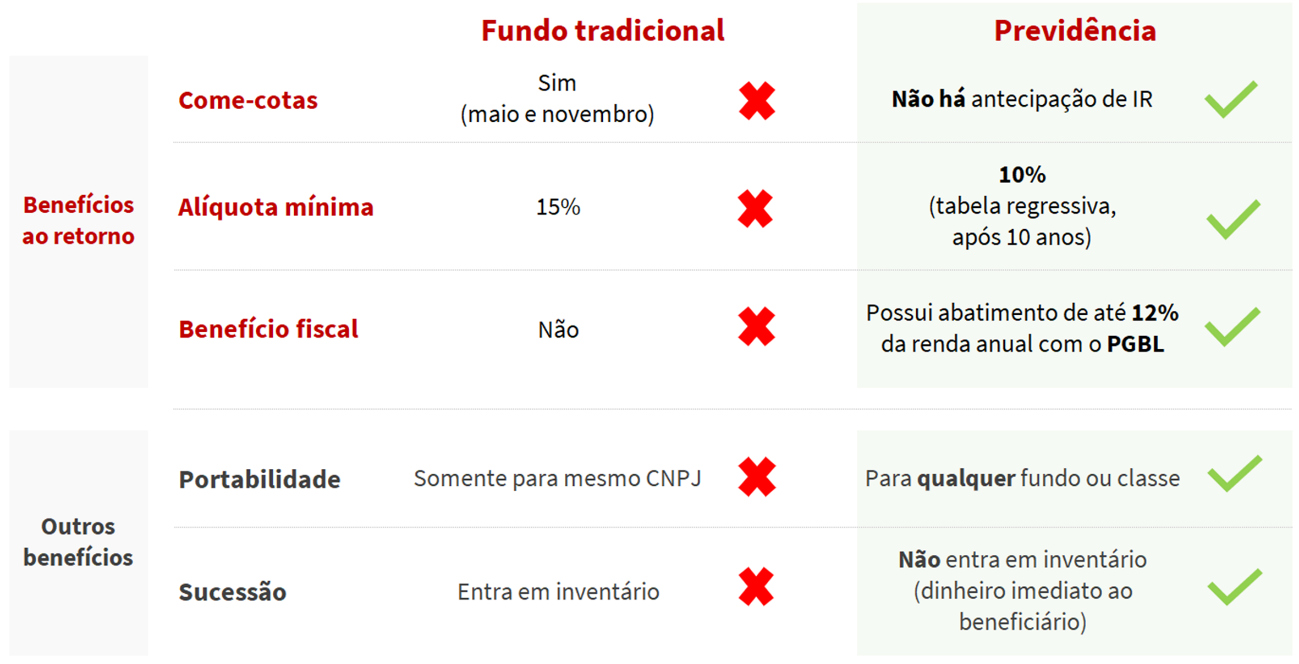
Elaboração: Empiricus.
Será mesmo um bom plano de previdência? Fique atento ao fundo investido!
Esses benefícios, no entanto, podem ser ofuscados caso o fundo investido nesse plano de previdência seja ruim ou tenha taxas elevadas.
Por isso, é importante que você esteja atento não só aos detalhes do plano, mas também ao fundo investido.
A boa notícia é que a representatividade de gestoras independentes na indústria de previdência tem crescido consideravelmente nos últimos anos, retirando a hegemonia dos “bancões” e aumentando a competitividade. Quem sai ganhando dessa “briga” é o investidor.
Isso aconteceu em especial após alguns anos de evolução, principalmente a partir de novembro de 2015, com a resolução CMN 4.444, emitida pelo Banco Central.
Para você ter uma ideia, até essa data os fundos de previdência podiam investir apenas até o limite de 49% em renda variável; após essa resolução, esse teto subiu para 70% para fundos disponíveis ao público geral (PG) e a 100% para aqueles destinados ao investidor qualificado (IQ).
Ela também permitiu a cobrança de taxa de performance nesses fundos, gerando um maior alinhamento entre o gestor e o investidor.
Mas muita coisa ainda estava restrita. Uma delas, por exemplo, era o limite de 10% para ativos com variação cambial em fundos PG e de 20% para fundos IQ.
Depois de alguns anos de evolução, em dezembro de 2019, foi publicada a resolução CMN 4.769, alterando as regras anteriores da CMN 4.444, permitindo aos fundos de previdência a terem mais exposição a ativos com variação cambial – o que ajuda em suas operações com ativos estrangeiros –, além de poderem ter mais flexibilidade no uso de margem para derivativos e na compra de opções.
Todas essas resoluções foram substituídas, em março de 2022, pelas resoluções CMN 4.993 e 4.994, referentes à previdência privada e fundos de pensão, respectivamente, que consolidaram todas as normas.
Espelho, espelho meu... existe alguém mais aderente do que eu?
Mesmo com toda a sofisticação em fundos de previdência nos últimos anos, ainda existem diferenças importantes em relação aos fundos tradicionais – que seguem a instrução CVM 555, já em vias de sua atualização para a instrução CVM 175, prevista para entrar em vigor a partir de 2 de outubro.
Por exemplo, fundos de previdência, ainda possuem algumas restrições, como a proibição de alavancagem (quando operam um valor acima de seu patrimônio líquido, utilizando derivativos), além dos limites mencionados para uso de margem para derivativos (de 15%) e para compra de opções (de 5%) que, apesar de positivas, ainda limitam suas operações.
Além disso, especificamente para fundos de ações, suas versões de previdência não podem comprar ativos de empresas coligadas à seguradora do fundo. Fundos de previdência da BTG Seguradora, por exemplo, não podem comprar ações de companhias como BTG, Banco Pan e Eneva – uma das restrições mais incoerentes na nossa opinião.
Essas divergências, quando acumuladas, podem ser relevantes o suficiente para diferenciar consideravelmente as operações de um fundo de previdência e tradicional, mesmo que façam referência à mesma estratégia.
Por isso, é importante o investidor avaliar o nível de aderência entre essas duas versões, para entender se faz sentido a aplicação na versão de previdência, para estar exposto à estratégia de sucesso da gestora e aproveitar os benefícios da previdência ao mesmo tempo – o melhor dos dois mundos.
Amanhã, os assinantes da série Os Melhores Fundos de Investimento receberão um relatório sobre o tema, em que apresentaremos nosso cálculo proprietário de um índice de aderência entre fundos de previdência e tradicional de uma mesma estratégia (quando existe essa relação).
O ano de 2024 já está logo ali!
Antes de me despedir por hoje, quero lembrá-lo que o ano de 2024 já está quase batendo à nossa porta.
Diferente de outros investidores, que postergam o investimento em previdência (do tipo PGBL) para os últimos dias de dezembro para garantir o benefício fiscal do ano que vem, sugiro que você já se planeje para não ter que gastar o décimo terceiro (ou outras eventuais rendas extras) para completar o seu aporte e se aproximar o máximo possível dos 12% do limite de sua renda bruta tributável anual.
Afinal, você não vai querer perder a oportunidade de preservar uma parcela dos seus rendimentos que cairia na boca do Leão.
O tempo é o melhor amigo do investidor de longo prazo e o seu “eu do futuro” te agradecerá por ter se importado consigo mesmo desde já.
Conte comigo para te ajudar nessa jornada.
 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO

