Com crescimento das fintechs, bancos tradicionais criticam falta de igualdade nas condições regulatórias
Presidentes de Itaú, Bradesco e Santander já reclamaram publicamente sobre o que consideram como uma "assimetria regulatória" no setor

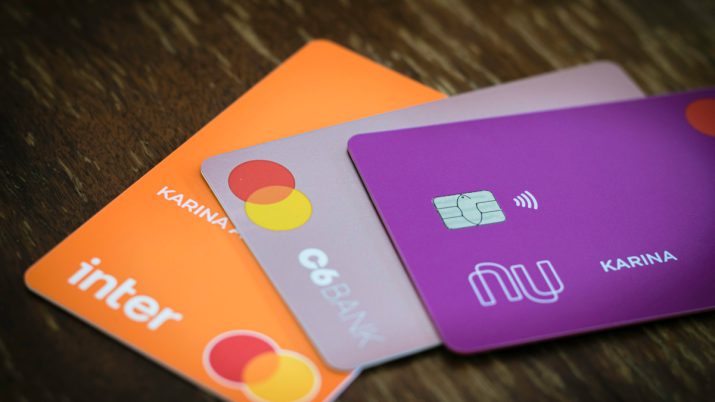
No mundo esotérico das altas finanças, há um código de conduta secular, marcado pela discrição nos negócios e nas relações com o poder, que não é escrito, mas costuma ser seguido à risca pela banca.
É raro, raríssimo, ver um banqueiro pontificando fora de seus domínios contra o tratamento que os bancos recebem dos políticos e das autoridades.
Nas últimas semanas, porém, os principais banqueiros do País romperam a tradição e ganharam os holofotes, ao criticar o que consideram como "assimetria regulatória" entre os bancos e as fintechs.
As startups de finanças proliferaram no sistema financeiro e conquistaram trincheiras importantes do mercado, com operações totalmente digitais, sem cobrança de tarifas, e atendimento ágil à clientela.
'Bancões' botaram a boca no trombone
"A arena competitiva mudou drasticamente com as fintechs e pseudo fintechs. Essa competição é saudável, mas é preciso que seja em igualdade de condições", afirmou recentemente Milton Maluhy Filho, presidente do Itaú Unibanco, em evento realizado pela Federação Brasileira de Bancos (Febraban).
"Não temos problema com concorrência, desde que seja todo mundo tratado de maneira igual", disse o comandante do Bradesco, Octavio de Lazari Junior, no encontro.
Leia Também
"É preciso um marco regulatório que permita a evolução desse processo competitivo, mas em bases mais homogêneas", acrescentou o presidente do Santander, Sergio Rial.
Baixe já o seu!
Conquiste a sua medalha de investidor com as nossas dicas de onde investir no segundo semestre de 2021 neste ebook gratuito.
Condições favoráveis
Embora dirigidas às fintechs de forma geral, as queixas dos "bancões" têm como alvo principal meia dúzia de instituições que, segundo eles, conquistaram uma musculatura expressiva, mas continuam a desfrutar dos benefícios reservados aos novos negócios do setor.
Isso lhes garante, na avaliação dos grandes bancos, condições mais favoráveis na disputa pela clientela e representa uma espécie de "intervenção estatal" no mercado.
As vantagens das fintechs, de acordo com os gigantes do sistema, incluem a possibilidade de operar sem ter de se constituir formalmente como banco, o que as favorece do ponto de vista tributário e as libera de diversas exigências feitas pelo Banco Central (BC).
Um exemplo é o recolhimento compulsório sobre os depósitos, que se reflete negativamente na oferta de crédito e nos juros.
A questão tributária ganhou tal relevância na agenda que foi tema de uma reunião do presidente da Febraban, Isaac Sidney, com o ministro da Economia, Paulo Guedes, e o secretário da Receita Federal, José Barroso Tostes Neto, na semana passada, em Brasília.
A proposta da Febraban, segundo informações "vazadas" para a imprensa, é que o governo aproveite a reforma tributária para igualar as alíquotas dos tributos das fintechs e dos bancos, o que, na prática, deverá representar um aumento significativo de impostos para as startups financeiras.
Hoje, elas pagam no máximo 34% de Imposto de Renda e Contribuição Social sobre o Lucro Líquido (CSLL), enquanto os bancos pagam cerca de 45% e até o fim do ano vão pagar em torno de 50%, conforme decisão recente do Congresso, para compensar o corte de tributos sobre o gás de cozinha e o óleo diesel.
Com mira certa
Além da vantagem tributária e de não precisarem recolher o compulsório, as fintechs têm, de acordo com os bancos, mais liberdade de alocação de capital e gozam de benefícios na área trabalhista.
Seus funcionários não são considerados bancários e podem trabalhar oito horas por dia, enquanto os trabalhadores dos bancos se enquadram na categoria e têm jornada de seis horas — as adicionais são pagas como extras.
Apesar de não mencionarem nomes, os grandes bancos miram em fintechs como Nubank, Stone, Ebanx e Neon, que são autorizadas a operar como instituições de pagamento, mas expandiram os seus tentáculos por diferentes segmentos e hoje integram a seleta lista de unicórnios brasileiros — categoria reservada às startups com valor de mercado superior (ou bem superior, conforme o caso) a US$ 1 bilhão (R$ 5,2 bilhões).
Alguns executivos de bancos tradicionais incluem no grupo a XP, o C6 Bank, o ModalMais e o Inter, mas eles já foram autorizados a operar como banco pelo BC ou estão ligados a um banco desde o princípio. Já estão inseridos, portanto, no mesmo ambiente regulatório dos bancões.
Para os grandes bancos, o exemplo mais emblemático entre as fintechs que se agigantaram, mas não se constituíram como banco e continuariam a se beneficiar da condição de startups, é o Nubank.
Estrela maior dos empreendimentos criados após a flexibilização das normas para operação de instituições de pagamento e de crédito, em 2013 e 2018, respectivamente, o Nubank tem, hoje, quase 40 milhões de clientes no País e uma fatia estimada em 8% do mercado de cartões.
Nubank defende proporcionalidade
No total, o Nubank já recebeu cerca de US$ 2,2 bilhões (R$ 11,3 bilhões) em aportes de investidores, segundo a Distrito, empresa de análise de dados de startups.
Seu valor de mercado, calculado com base nos investimentos mais recentes, já alcança US$ 30 bilhões (R$ 156 bilhões), superando o da XP (US$ 23 bilhões) e o do Banco do Brasil (US$ 20,6 bilhões).
Procurado pelo Estadão para comentar as críticas dos bancos às fintechs, o Nubank enviou uma nota por e-mail, com a sua posição sobre a questão. "O Nubank considera fundamental o debate sobre a regulação proporcional do setor", diz a nota, em referência às normas que estabelecem exigências diferentes para as instituições, conforme o porte e o risco que ofereçam.
"Mas vê com atenção a comparação de conglomerados que representam quase 30% do PIB do país com instituições de pagamento com ativos que representam menos de 1% do PIB."
De acordo com a nota, o Nubank "não possui vantagens" sobre os grandes bancos e recebe "um tratamento adequado", que leva em conta a complexidade, o tamanho e os riscos envolvidos na sua operação. "É sobre proporcionalidade que deveríamos falar, e não sobre assimetria."
O advogado Bruno Magrani, presidente da Zetta, entidade criada pelo Nubank, pelo Mercado Pago e pelo Google para representar as fintechs e as empresas de tecnologia que oferecem serviços financeiros digitais, bate na mesma tecla.
"Os grandes bancos reclamam das regras do compulsório, mas as instituições de pagamento podem usar exatamente zero dos recursos depositados nas contas dos clientes."
Na avaliação de Magrani, isso equivale a um compulsório de 100%, porque as instituições de pagamento têm de aplicar todos os dias os saldos existentes nas contas em títulos indexados à Selic, a taxa básica de juro.
Já as sociedades de crédito direto (SCD), segundo ele, não podem alavancar o volume de empréstimos em relação ao capital, como os bancos, e só podem emprestar o capital próprio.
As sociedades de empréstimos entre pessoas (SEP), por sua vez, não podem nem usar o capital próprio para a concessão de empréstimos e têm de atuar apenas como intermediárias entre os investidores e os clientes. Isso tudo limita muito a capacidade das instituições de expandirem as suas carteiras.
'Caminho certo'
Entre as fintechs, porém, a percepção é de que as instituições que se tornarem mais corpulentas serão reenquadradas pelo BC em categorias que têm de cumprir mais exigências para operar, como já prevê a regulação em vigor.
"O sucesso das fintechs vai direcioná-las para um ambiente regulatório igual ao dos bancos", diz Jean Sigrist, presidente da Neon, que atua como instituição de pagamento e já recebeu US$ 426,3 milhões (R$ 2,2 bilhões) em aportes de investidores.
Em meio à polêmica sobre as obrigações das fintechs, o diretor de Organização do Sistema Financeiro e de Resolução do BC, João Manoel Pinho de Mello, parece adotar um tom conciliador, mas ao mesmo tempo defende a manutenção da regulação escalonada por tamanho das instituições e pelos riscos que representem para o sistema.
"Nós temos, como reguladores, de estar sempre abertos a críticas e se for o caso ajustar a regulamentação", afirmou em entrevista ao Estadão. "A carga regulatória das fintechs é mais baixa, porque elas impõem pouco risco. Agora, se algumas fintechs ficarem grandes, começarem a impor risco, automaticamente a regulação vai subir de nível."
Em sua visão, a "temperatura alta" do debate "é um sinal do sucesso" do modelo em vigor. "Hoje, há mais competição no mercado e serviços melhores e mais baratos, tanto que quem não tinha acesso ao sistema está passando a ter."
Como Pinho de Mello, Ilan Goldfajn, presidente do conselho do Credit Suisse no Brasil, ex-comandante do BC e um dos principais responsáveis pela adoção de normas mais flexíveis para as fintechs, defende a ideia de que "não se pode regular os diferentes como iguais".
De acordo com Goldfajn, os resultados obtidos com o sistema estão dentro do esperado, em termos de inovação, inclusão financeira e competição. "A sensação é de que, até agora, a coisa está indo no caminho certo."
Ele sugere que, além de fazer a avaliação de tamanho pelo capital, o BC considere também se a instituição se tornou muito complexa, com operações interligadas, para reenquadrar as fintechs. "A gente pode redefinir um pouco o que é arriscado e colocar umas duas ou três instituições em outra caixinha."
As informações são do jornal O Estado de S. Paulo.
 8 de outubro de 2026 - 16:53
PRESSÃO QUE VIROU CONDENAÇÃO
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
8 de outubro de 2026 - 16:53 8 de outubro de 2026 - 15:39
BUILDINGS SUMMIT 2026
Mercado Livre vê ‘longo caminho’ para o e-commerce no Brasil e aposta em nova fronteira — mas há um obstáculo para o setor
8 de outubro de 2026 - 15:39 8 de outubro de 2026 - 11:38
A CONTA DA GOVERNABILIDADE
A euforia com Flávio Bolsonaro pode virar frustração? Por que uma vitória sobre Lula não é cheque em branco para reformas
8 de outubro de 2026 - 11:38 8 de outubro de 2026 - 7:10
ALTOS PRÊMIOS
Lotofácil 3799 deixa duas pessoas a meio caminho do primeiro milhão de reais no Paraná; +Milionária 396 acumula com bola na trave impressionante
8 de outubro de 2026 - 7:10 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16 6 de outubro de 2026 - 19:28
ESTÁ VALENDO
Primeiro dia sem bets e R$ 1,3 bilhão em saldo: o prazo para a restituição das apostas on-line começará a correr
6 de outubro de 2026 - 19:28 6 de outubro de 2026 - 11:41
SD EXPLICA
O Brasil vai dar calote na dívida pública? Entenda os riscos para os títulos públicos do Tesouro Direto
6 de outubro de 2026 - 11:41 6 de outubro de 2026 - 8:00
PISOU NO FREIO
Quer vender seu carro? Mercado de usados já não paga como antes — e exige atenção aos elétricos
6 de outubro de 2026 - 8:00 6 de outubro de 2026 - 6:46
 6 de outubro de 2026 - 6:01
DE OLHO NOS BOLETOS
Inquilino não pagou o condomínio? Saiba quem responde pela dívida e o que pode acontecer com o morador inadimplente
6 de outubro de 2026 - 6:01 5 de outubro de 2026 - 14:21
CORRIDA CONTRA O RELÓGIO
Tem dinheiro esquecido nas bets? Faltam poucas horas para sacar antes do fechamento das plataformas
5 de outubro de 2026 - 14:21 5 de outubro de 2026 - 7:48
NO RETROVISOR
Mega-Sena acumulada se aproxima dos R$ 100 milhões e cola de vez na +Milionária
5 de outubro de 2026 - 7:48 4 de outubro de 2026 - 11:39
ELEIÇÕES 2026
Eleições 2026: como fazer sua ‘colinha’ para votar? Veja a ordem dos candidatos na urna
4 de outubro de 2026 - 11:39 4 de outubro de 2026 - 10:21
LOTERIAS
Lotofácil premia aposta solitária de São Paulo em R$ 1,83 milhão; veja o que aconteceu com a Mega-Sena e outras loterias
4 de outubro de 2026 - 10:21 4 de outubro de 2026 - 5:13
GÁS RENOVADO
Gás do Povo outubro 2026: veja critérios e como receber gás grátis do governo
4 de outubro de 2026 - 5:13 3 de outubro de 2026 - 17:24
O QUE BOMBOU