


MUFG Brasil vê Selic em 7,5% ao fim de 2021 e BC preocupado com a inflação em 2023
Carlos Pedroso, economista-chefe do banco MUFG Brasil, vê mais três altas na Selic ainda em 2021, com o Copom levando a taxa de juros a 7,5%


A alta de um ponto percentual na Selic, de 4,25% para 5,25% ao ano, era tida como certa por boa parte do mercado financeiro — a decisão em si, portanto, não foi surpreendente. Mas algumas mudanças na comunicação do Copom foram bastante firmes, diz Carlos Pedroso, economista-chefe do banco MUFG Brasil.
Em primeiro plano, destaque para o horizonte inflacionária mais amplo que está sendo considerado pelo Banco Central: a autoridade monetária já se mostra atenta às tendências para os preços em 2023 — e muitas de suas sinalizações têm um objetivo claro: ancorar as expectativas do mercado.
Pedroso também ressalta a afirmação, por parte do BC, de que a Selic deve continuar subindo para além do patamar neutro — uma taxa que, embora não seja pública, é estimada pelo MUFG Brasil ao redor de 6,5% ao ano.
Como resultado, Pedroso vê mais três altas na Selic ao longo de 2021, encerrando o ano no patamar de 7,5% — esse seria o fim do atual ciclo de aperto monetário. Veja os principais pontos da conversa do economista com o Seu Dinheiro:
Separamos os 10 investimentos de renda fixa mais rentáveis para você fazer em 2021. Afinal, qual investimento da renda fixa rende mais? Vale a pena investir por fundo de renda fixa? O que dizer de ETF de renda fixa? Confira no vídeo abaixo.
SD Entrevista: Carlos Pedroso, economista-chefe do MUFG Brasil
Seu Dinheiro: Vocês projetavam uma alta de 0,75 ponto na Selic até a semana passada, mudando para um ponto no começo desta semana. Considerando que o Copom veio conforme o esperado, quais pontos do comunicado chamaram a atenção?
Carlos Pedroso: Eu destacaria três pontos. Em primeiro lugar, o fato de o BC já ter contratado mais 100 bps para a próxima reunião de setembro — ficou bem claro que o comitê prevê mais uma de mesma magnitude.
Leia Também
Outra coisa bem importante é que, até o Copom passado, vinha no comunicado que eles estavam elevando a taxa de juros ao patamar neutro. Agora ele deixa bem claro que seu objetivo é acima do neutro.
Hoje, na nossa avaliação, o neutro é em torno de 6,5%. Se ele busca um patamar acima, então temos uma projeção de 7,5% como o fim do ciclo de aperto.
O terceiro ponto é que o Copom começou a colocar na mira a inflação também para 2023. Obviamente, o foco segue em 2022, mas ele já começa a esticar o horizonte de influência da política monetária para 2023.
SD: Com a decisão e o comunicado de hoje, o BC consegue ancorar novamente as expectativas do mercado em relação à inflação?
Carlos Pedroso: O Copom veio de acordo com a expectativa do mercado, que já precificava 100 bps para esta reunião e mais 100 bps para a próxima. No comunicado, o BC deixou bem claro que ainda há riscos relacionados à reabertura da economia, principalmente com surpresas inflacionárias vindas do lado dos serviços e chances de transmissão para a inflação de 2022.
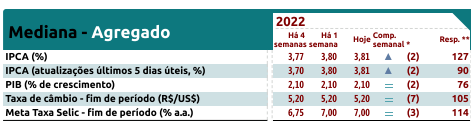
Se você olhar para as tendências do Boletim Focus, muitos economistas já trabalham com um cenário de 100 bps na próxima reunião e Selic acima da taxa neutra. Mas, no último Focus, a mediana para a inflação em 2022 veio basicamente estável depois de algumas semanas de alta, perto de 3,8%.
Com o comunicado de hoje, a tendência é de que as projeções continuem estáveis em torno desse patamar.
SD: Após a decisão de hoje, qual a projeção de vocês para o ciclo de altas da Selic daqui para frente?
Carlos Pedroso: Temos mais três reuniões até o fim do ano, em setembro, outubro e dezembro.
Trabalhamos com 100 bps em setembro, 75 bps em outubro e 50 bps em dezembro. Ao dar um aumento de 50 bps em dezembro, chegamos nos 7,5% ao ano e, a partir daí, estabilizamos.
SD: O que esperar da reação dos mercados amanhã?
Carlos Pedroso: A decisão veio de acordo com o esperado. Se só tivéssemos a questão do Copom influenciando o mercado, a curva de juros passaria por ajustes. A parte curta não muda, a alta de 100 bps já estava precificada, mas a longa...
Bem, aí temos que ver as questões. O que mais pressiona é a questão fiscal. Se tivermos um alívio nesse lado, com uma indicação mais forte por parte do governo de que o teto de gastos vai ser respeitado em 2022, aí poderemos ter uma queda na curva mais longa.
Caso contrário, ela seguirá pressionada, mas não por causa da decisão do Copom, e sim pelo cenário fiscal.
No câmbio, a alta da Selic torna o carry trade mais atrativo, principalmente se olharmos para os mercados que competem com o nosso, como o México, a África do Sul e a América Latina. Nós estamos com juros mais elevados, e isso torna essas operações mais atrativas para o estrangeiro.
Mas acho que, ainda assim, não é suficiente para termos um ingresso tão forte de recursos, justamente pelas incertezas de médio e longo prazo, no lado fiscal e das eleições.
 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE
O Vorcaro do Paraguai? Quem é o fundador do Ueno Bank, preso após a intervenção que colocou o governo em xeque
7 de novembro de 2026 - 14:02 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE

