


Acho que eu já vi este filme
Não quero bancar o mestre Yoda, nem apontar o dedo para os filhos do bull market, mas vejo algumas coisas acontecendo com paralelos evidentes com o passado

“Na minha época…” Essa seria a expressão mais irritante do planeta Terra, não fosse, claro, a insuportável “eu avisei”, que leva o prêmio de maneira inconteste. O vencedor da noite é o engenheiro parasita de obra feita.
Woody Allen retratou a interessante relação psíquica com o passado no lindo “Meia Noite em Paris”.
Queremos voltar para um período supostamente melhor do que o atual, num saudosismo reacionário que coloca no passado glórias nem sempre verdadeiras.
Reconstruímos um tempo pregresso platônico, desviando de seus defeitos, criando uma espécie de Pasárgada que na verdade nunca existiu.
Não quero bancar o mestre Yoda, nem apontar o dedo para os filhos do bull market, mas vejo algumas coisas acontecendo com paralelos evidentes com o passado, cuja experiência e a perspectiva histórica poderiam ajudar a evitar, sob o risco de, em pouco tempo, termos de encarar um “eu avisei!”.
Leia Também
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
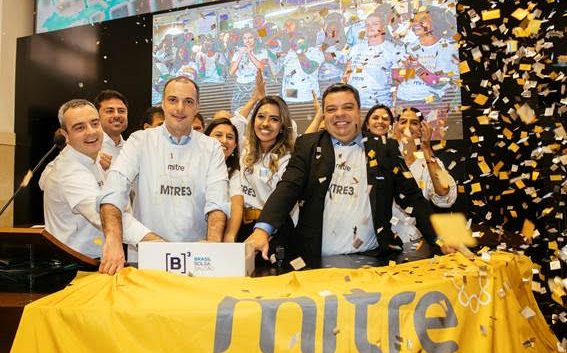
Depois de ver a turma se estapear pelas ações da Mitre, o comportamento dos papéis em sua estreia na Bolsa e a fila de IPOs de incorporadoras, fiquei com a sensação de que estamos fazendo rigorosamente a mesma coisa do passado, quando o setor inteiro quebrou alimentado pela fúria dos banqueiros de investimento e por um discurso sobre a necessidade de entregar um crescimento além de suas capacidades.
De repente, quem tocava três ou quatro canteiros agora se vê obrigado a fazer algumas dezenas de obras ao mesmo tempo, ignorando um dos princípios básicos da incorporação de que isso é um negócio de dono, cujo olhar engorda o gado.
O sujeito que conhecia muito bem as leis de zoneamento de uma determinada região, via todo o deal flow de terrenos e VGVs daquele lugar, tinha fortes parceiros locais, subitamente, está lançando em todo Brasil, dobrando seu landbank além-mar.
Foi rigorosamente isso que aconteceu no último ciclo. Quebrou todo mundo e voltamos à máxima “back to basics”. Agora, está cometendo exatamente o mesmo pecado original. Repetir um procedimento esperando resultado distinto é uma das definições de loucura. Desta vez é diferente? Será que não aprendemos nada?
Breve esclarecimento: nem se trata de um comentário específico sobre Mitre. As referências sobre a empresa, em particular, me parecem bem positivas. Gente séria, competente, com boa experiência em incorporação.
O problema é o salto duplo carpado no número de obras e na escala da operação, num setor que, quase por definição, não tem ganhos de escala, atuando basicamente projeto a projeto.
Com efeito, talvez haja em home builders deseconomias de escala. O maior tamanho obriga à saída do círculo de competências stricto sensu, com consequências nefastas e amplificadas pela grande intensidade de capital.
Outro ponto me preocupa nessa história de cometer erros do passado. Lá por 2017 e 2018, os fundos multimercados brasileiros encontraram tempos difíceis.
Nossos super-heróis começaram a captar volumes anteriormente impensáveis de dinheiro. Muitos deles ficaram grandes demais, gerindo uma grana que impedia montagem de posições de forma rápida e ágil no Brasil. Assim, foram obrigados a ir lá pra fora.
Mas, lá fora, meu caro, é um outro jogo (os superpoderes são outros, em especial dos algoritmos, que vão perceber qualquer de suas fragilidades, “squeezando” sua falta de liquidez ou sempre o deixando em segundo lugar).
A turma deu com a cara no muro e muitos tiveram de rever os planos, o que acabou facilitado pelo bull market de 2019, quando tudo subiu e o sucesso generalizado diante do otimismo desenfreado empurrou para baixo do tapete problemas estruturais.
Agora, talvez problema semelhante esteja acontecendo com fundos de ações. Gente que geria R$ 1 bilhão, R$ 2 bilhões agora saltou para R$ 7/8 bilhões de patrimônio em pouco tempo.
Até aí, diante da grande onda sintetizada no “financial deepening” e do fim do paraíso do CDI, normal. Faz parte. Mas há uma nuance aqui, que, por uma construção lógica, me parece necessariamente já contratar um problema de antemão.
Quando você gere R$ 1 bilhão, pode montar uma posição de 10% do fundo numa small e mid cap qualquer com certa tranquilidade. Passa um tempo e aquela sua malvada favorita multiplica por cinco. Pronto, você fez o resultado do ano.
As pessoas físicas, interessadas pelo retorno histórico e estimuladas pelas plataformas de investimento, passam a aplicar volumes cavalares naqueles fundos do topo do ranking, numa dinâmica parecida às de “winners take all”, com poucos eleitos levando boa parte do bolo.
O fundo multiplica várias vezes de tamanho. Qual o problema? Aquela estratégia que o fez captar tanto é irreplicável agora. Ele não consegue mais ter 10% do fundo numa small cap pequena prodígio.
Necessariamente, ele se obrigou a mudar de estratégia e, também necessariamente, vai frustrar seus cotistas, porque a estratégia que os atraiu para o fundo não vai ser repetida agora.
Não é uma questão de opinião a impossibilidade de repetição da estratégia, é mera aritmética. O especialista em concentração em small e midcaps agora precisará jogar o jogo das blue chips ou diversificar fortemente. É um outro jogo agora.
Um alerta especial sobre os fundos de small caps: embora eu mesmo elogie essa classe de ativos e a tenha como minha favorita no atual ciclo — não à toa, lançamos em parceria com a Vitreo Gestão hoje, atendendo a pedidos, o fundo que replica nossa carteira de Microcaps —, o investidor precisa saber onde está pisando.
Enquanto o ciclo é positivo e o fundo vai captando, isso é uma delícia. Ele mesmo vai comprando as ações da sua carteira e empurrando as coisas para cima. Nem ele mesmo percebe que o desempenho tão positivo da cota é resultado da dinâmica compradora de seu próprio fundo, passando a acreditar na sua enorme competência. O ego é sempre o maior inimigo. O problema é quando o ciclo vira e as captações viram resgates líquidos. Aí o mesmo efeito de amplificação da alta vira para baixo.
Os heróis do ciclo das small caps entre 2003 e 2008 hoje rejeitam fortemente qualquer associação com a classe. Depois da destruição dos anos 2010 a 2015, atualmente tocam fundos imobiliários, investigam as melhores práticas de ESG, viraram compositores, dedicam-se a causas do tipo “os benefícios da dieta do sangue em mamíferos domesticados”, frequentam agora as festas do Grand Monde e, desconfio fortemente, têm mesas de pingue-pongue e pebolim em seus escritórios. Os meus próprios heróis morreram de overdose.
Por fim, alguns comentários sobre as ações do IRB. Primeiro ponto: acho ridícula a tentativa de simplesmente defenestrar o short seller. Todo mês, um comprador de uma determinada ação publica sua tese defendendo ferozmente a respectiva tese em suas cartas aos cotistas. Ninguém nunca questionou eventual conflito de interesse, da intenção do comprado em ver as respectivas ações se valorizando a partir de seus próprios comentários. Depois, pra mim, nem se trata necessariamente de agressividade ou criatividade contábil.
Meu ponto de preocupação mais óbvio é a sustentabilidade dos resultados. A empresa tem um legado lá de trás de um provisionamento mais conservador do que o necessário, porque, à época, ninguém queria assumir muito risco. Assim, o management atual vai revertendo essa “folga de provisionamento”, gerando um resultado positivo, o que explica ao menos parte do descasamento entre sinistro e coleta de prêmio.
A ponderação, claro, é que ainda pode demorar um tempo para “zerar” esse estoque. Outro elemento é o resultado financeiro, com a marcação a mercado de alguns ativos não líquidos lá de trás e/ou reclassificando o perfil de cada ativo financeiro.
Os níveis de ROE da companhia devem convergir para um patamar muito menor no tempo, ainda que os resultados de curto prazo possam ainda ser positivos. Em resumo: temos defendido uma tese de ficar de fora das ações do IRB e reiteramos essa posição. As narrativas são muitas por aí; preferimos adotar uma postura de alerta.
 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15
25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO











