


Poupança foi a pior aplicação dos últimos dois anos; saiba quais foram os investimentos mais rentáveis do período
O Seu Dinheiro completa dois anos de existência, acompanhando o investidor por um período de fortes emoções: alta volatilidade, grandes acontecimentos e queda de juros no mundo. Mesmo assim, correr algum risco valeu a pena.


Na última quinta-feira, 24 de setembro, o Seu Dinheiro completou dois anos de existência.
Na nossa missão de trazer a melhor informação para a pessoa física tomar suas decisões de investimento, estivemos ao seu lado durante grandes acontecimentos que geraram forte volatilidade em todos os mercados: eleições presidenciais no Brasil, guerra comercial entre EUA e China, queda generalizada de juros no mundo, Reforma da Previdência, além de, é claro, a pandemia global de coronavírus.
[captacao]
Mas apesar de toda a volatilidade ocasionada por essas fortes emoções ao longo desses dois anos, no acumulado do período, valeu a pena correr algum risco.
Quem tirou uma parte dos seus recursos da poupança ou da renda fixa mais conservadora para destiná-los a ativos como ações, fundos imobiliários, bitcoin, debêntures, títulos públicos prefixados e atrelados à inflação, além de proteções como ouro e dólar, se deu bem.
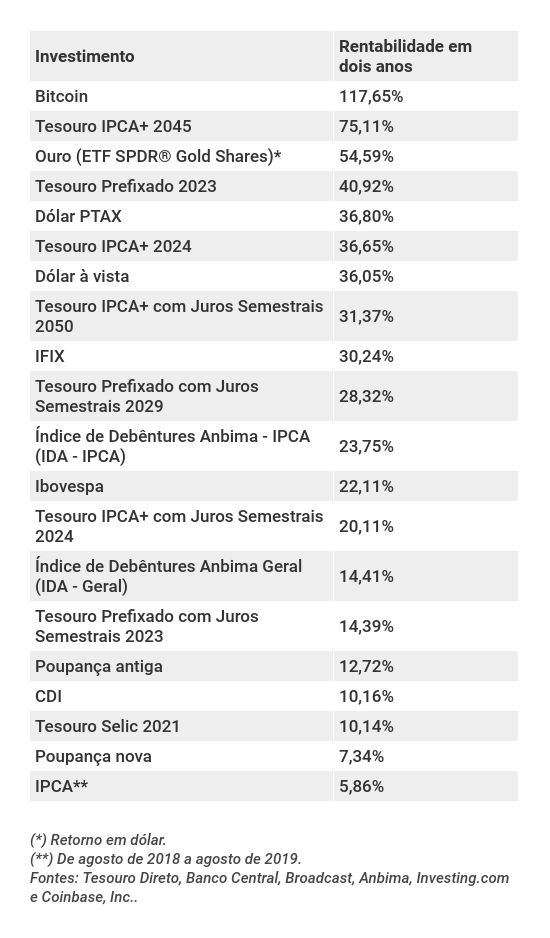
A caderneta de poupança, aliás, foi o pior investimento do período, com rentabilidade de apenas 7,34%, considerada uma aplicação com aniversário no dia 24 de cada mês.
Leia Também
A aplicação em Tesouro Selic, o título público mais conservador, que acompanha a taxa básica de juros, vem em seguida na lanterna, com retorno de pouco mais de 10% em dois anos.
A boa notícia é que todos os investimentos, mesmo esses mais tranquilinhos, ganharam da inflação oficial acumulada: o IPCA foi de apenas 5,86% no período, ecoando a fraqueza da economia brasileira pós-recessão e ainda mais machucada com a pandemia.
E quem foram os vencedores? Bem, em primeiro lugar, o bitcoin, que foi do inferno ao céu no período; também figuram no pódio o ouro e o Tesouro IPCA+ 2045, título público atrelado à inflação mais volátil do Tesouro Direto. Confira o ranking completo:
Os melhores e piores investimentos dos últimos dois anos
Quem vê foto não vê filme
No acumulado de dois anos, correr algum risco valeu a pena mesmo com a pandemia de coronavírus no meio do caminho. Mas quem vê a foto não vê o filme. A volatilidade foi grande em todos os mercados.
O ativo mais rentável, o bitcoin, foi o que mais se desvalorizou em 2018, para assistir a uma recuperação no ano seguinte. O patamar de preço do fim de 2019/início de 2020, tanto em dólares como em reais, era praticamente o mesmo do fim de setembro de 2018, quando o Seu Dinheiro nasceu.
Um evento de grande importância para valorizar o bitcoin desde o ano passado foi o chamado halving, que ocorre a cada quatro anos e reduz a oferta de bitcoins no mercado, pressionando os preços para cima. O último halving se deu em maio deste ano.
Em dólar, a valorização da criptomoeda foi de 60,19%, e sua cotação se encontra, atualmente, acima da casa dos US$ 10 mil.
O dólar também viu uma trajetória semelhante nos últimos dois anos: um alívio pós-eleição presidencial, depois da escolha de um governo que prometia ser mais liberal na economia, reformista e fiscalmente responsável; uma certa estabilidade em 2019 e finalmente a disparada recente, com a crise do coronavírus.
Eu, a Marina Gazzoni e o Vinícius Pinheiro comentamos sobre o que mudou em cada mercado nesses últimos dois anos e também um pouco sobre o que esperar daqui para frente no nosso podcast da última semana:
Biênio foi marcado pela queda global nos juros
Embora alguns fatores domésticos tenham impulsionado os ativos de risco nos últimos dois anos, o que mais marcou os investimentos no biênio certamente foi o movimento global de queda de juros.
Quando o Seu Dinheiro começou, em 24 de setembro de 2018, a Selic estava em 6,50% ao ano, até então o menor patamar da história para a taxa básica de juros.
O país vinha tentando, sem grande sucesso, estimular a atividade para se recuperar da crise de 2014-2016, tendo sofrido, ainda, com a greve dos caminhoneiros em maio daquele ano.
Estávamos, então, às vésperas da eleição presidencial. A vitória de Jair Bolsonaro e a promessa de um governo mais liberal na economia, reformista e fiscalmente responsável, combinadas com uma taxa de juros historicamente baixa, beneficiou ativos de risco como ações e fundos imobiliários.
Além disso, o risco-país diminuiu, reduzindo as taxas de juros futuros de longo prazo, o que beneficiou os títulos de renda fixa com taxas prefixadas e atreladas à inflação, tanto públicos quanto privados.
Havia naquele momento, porém, incerteza quanto à trajetória dos juros, uma vez que os Estados Unidos apresentava uma economia forte e um contexto de alta das suas taxas.
Em 2019, por sua vez, o temor de uma desaceleração econômica mundial, principalmente por conta da guerra comercial entre EUA e China, levou os bancos centrais a cortarem juros por todo o mundo.
O BC brasileiro aproveitou para estimular ainda mais a economia, reduzindo a Selic para a nova mínima de 4,50%. No cenário doméstico, a aprovação da Reforma da Previdência animou os investidores a tomar risco, pois sinalizava que as contas públicas brasileiras talvez tivessem jeito. Mais alívio no risco-país e mais queda nos juros futuros. Nesse cenário estimulativo, os ativos de risco puderam brilhar.
Para 2020, não eram esperados cortes radicais de juros, nem no Brasil, nem num mundo onde muitos países já estavam com taxas negativas. Porém, a pandemia de coronavírus tornou a jogar as taxas para baixo, uma vez que provocou uma grande recessão global.
O Brasil, que ainda nem havia se recuperado da crise anterior, viu a Selic cair para o antes inimaginável patamar de 2% ao ano.
É nesse contexto de juros cadentes que vemos títulos de renda fixa prefixados ou atrelados à inflação (que têm uma parcela da sua remuneração prefixada) apresentando valorizações formidáveis, como é o caso do supervolátil Tesouro IPCA+ 2045 e seu retorno de 75% em dois anos.
Esses papéis se valorizam quando os juros futuros caem, e com a queda sobretudo das taxas mais longas, eles viram forte alta no período. Mesmo com as altas recentes nos juros longos, o ganho em dois anos ainda é bastante positivo.
Também é nesse contexto que fundos imobiliários e ações se tornaram mais atrativos e apresentaram valorizações de cerca de 30% e 22%, em média, respectivamente.
Com o retorno baixo da renda fixa, esses ativos tornam-se mais interessantes para o investidor, por serem capazes de render mais. Juros baixos também significam crédito farto e abundante para empresas investirem, famílias consumirem e para o financiamento de projetos caros e de longo prazo, como os imobiliários.
Não à toa, o número de investidores em fundos imobiliários abertos em bolsa passou de 200 mil para 1 milhão nos últimos dois anos, enquanto o número de CPFs cadastrados na B3 pulou de 800 mil para 3 milhões no período.
Quanto à renda fixa conservadora, nos tempos de Selic de dois dígitos, a gente conseguia 1% ao mês sem risco e sem esforço num Tesouro Selic ou fundo DI. Agora esses tempos ficaram para trás. A rentabilidade de dois anos foi equivalente ao retorno de um ano dos tempos de juros altos.
 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?
Sérgio Rial vê Brasil sem projeto de nação e alerta para abismo entre líderes e sociedade: ‘Estamos perdidos’
9 de novembro de 2026 - 7:03 9 de novembro de 2026 - 5:53
DANÇA DAS CADEIRAS
Enquanto a Mega da Virada não chega, +Milionária lidera ranking dos maiores prêmios das loterias da Caixa
9 de novembro de 2026 - 5:53 8 de novembro de 2026 - 16:45
MAIS LIDAS
Mudança de estratégia do Itaú, alerta sobre o Banco do Brasil e encontro de Lula com Lara Resende; veja as mais lidas da semana
8 de novembro de 2026 - 16:45 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE
O Vorcaro do Paraguai? Quem é o fundador do Ueno Bank, preso após a intervenção que colocou o governo em xeque
7 de novembro de 2026 - 14:02 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A

