


Será o fim do “2 com 20” na indústria de fundos de investimento?
Com a taxa básica de juros em 3% e com a possibilidade de ir para 2,25% já na próxima reunião do Copom, a corda poderá esticar ainda mais para gestores de fundos que tomam pouco risco e entregam baixos retornos

Em tempos de juros baixos, o famoso esquema de cobrança em fundos de investimento “2 com 20” — que consiste em se cobrar 2% de taxa de administração e 20% sobre o alfa gerado no ano — será, efetivamente, questionado? Sim, está na hora de termos essa conversa.
Primeiro, permita-me contextualizar um pouco mais. Alfred Winslow Jones, um australiano de nascença, espião, sociólogo, editor e comunista, foi também o primeiro gestor de hedge fund da história.
Após trabalhar como estatístico em uma firma de investimentos nos EUA, Jones seguiu uma vida profissional nada ortodoxa. Na década de 1930, ele atuou como vice-cônsul dos EUA em Berlim e, depois, como um espião para grupos de extrema esquerda da época.
Talvez sua vida de espião não fosse eletrizante o bastante porque, em algum ponto, sua carreira apontou para o mercado de ações americano (não o julgo, pois o mercado pode ser instigante em alguns casos).
Ao concluir seus estudos e se tornar um PhD em sociologia pela Universidade Columbia, Jones teve sua tese publicada na revista Fortune, da qual se tornou editor posteriormente.
Leia Também
Não tenho dúvidas de que o artigo mais relevante de sua autoria foi um sobre previsões no mercado de ações, não pelo seu conteúdo em si, mas por ter despertado nele uma grande ideia durante as pesquisas sobre o tema.
Jones descobriu que duas posições especulativas, ou seja, ficar comprado e vendido em uma ação, poderiam gerar uma combinação mais conservadora do que se esse investimento fosse feito em uma das pontas simplesmente.
Levantou cerca de US$ 100 mil, sendo US$ 40 mil do próprio bolso (“skin in the game” é sempre importante na atividade de investir) e iniciou sua firma de investimentos, a A. W. Jones, em 1949.
Hoje todos conhecemos a estratégia de long and short, que começou a ser utilizada por Alfred W. Jones para reduzir a exposição direcional de sua carteira de ativos. Era uma forma de se proteger, ou, na língua dos financistas, fazer um hedge.
O fundo gerido por Jones permaneceu abaixo do radar por anos a fio, talvez uma habilidade adquirida de seus tempos de espionagem. Mas, em 1966, a revista Fortune o descobriu, exaltando a grande performance de 760% em dez anos do apelidado “hedged fund” do Sr. Jones — um belo desempenho frente ao mais bem-sucedido fundo da época, que rendera “apenas” 358% no mesmo período.
O artigo acabou por cunhar o termo “hedge fund” (soa melhor que “hedged fund”), que até hoje é um dos veículos de investimento mais conhecidos no mundo.
Calma, não só nascia aí a estrutura de um hedge fund, mas também particularidades na maneira de se cobrar taxas dos investidores. Os gestores da A. W. Jones tinham grande parte de seus ganhos proveniente de uma variável atrelada à performance obtida.
Relatos da época descreviam os gestores da empresa como “hard workers”, por se esforçarem mais que seus rivais, ligarem para mais contatos, estudarem mais profundamente os números e tomarem decisões mais rapidamente, ao mesmo tempo que eram mais cuidadosos com os riscos envolvidos, pois estariam colocando a própria pele em jogo.
Junto com o primeiro hedge fund do mundo, veio também a primeira cobrança de taxa de performance, de 20% já naquela época.
Jones disse uma vez que 20% era o percentual que as embarcações dos fenícios levavam do lucro obtido em navegações bem-sucedidas; já outros clamam que 20% foi uma escolha que diminuiria a carga tributária a ser paga pela gestora. Seja qual for a motivação, parecia um bom alinhamento de interesses, não?
Esse modelo funcionou muito bem enquanto essa modalidade de fundos, que possui um imenso grau de liberdade na gestão, foi capaz de entregar belos retornos para seus investidores.
Com o passar do tempo, a média da indústria de hedge funds começou a ter dificuldades de obter boas performances. Mais notadamente, isso passou a ser observado depois da crise financeira de 2008, quando os índices de renda variável obtiveram desempenhos excepcionais.
Abaixo, exponho a performance dos índices S&P 500, MSCI World e HFRI (que representa a média de retornos da indústria de hedge funds) desde o fundo dos mercados em 2009.

Com a performance em xeque e diante de uma economia com juros estruturalmente mais baixos, o modelo 2 com 20 passou a ser imediatamente contestado. Diante de uma situação dessa, o gestor tem três opções: i) diminuir as taxas cobradas; ii) destacar-se quanto à qualidade da gestão; ou iii) perseguir estratégias alternativas.
Boa parte da indústria começou a se movimentar, dando espaço cada vez maior para o surgimento de fundos que cobram taxas de administração e de performance menores.
Mas, curiosamente, o percentual de fundos que continuam cobrando 2% de administração resiste em diminuir, talvez indicando que bons fundos tenham liberdade para manter suas taxas inalteradas.
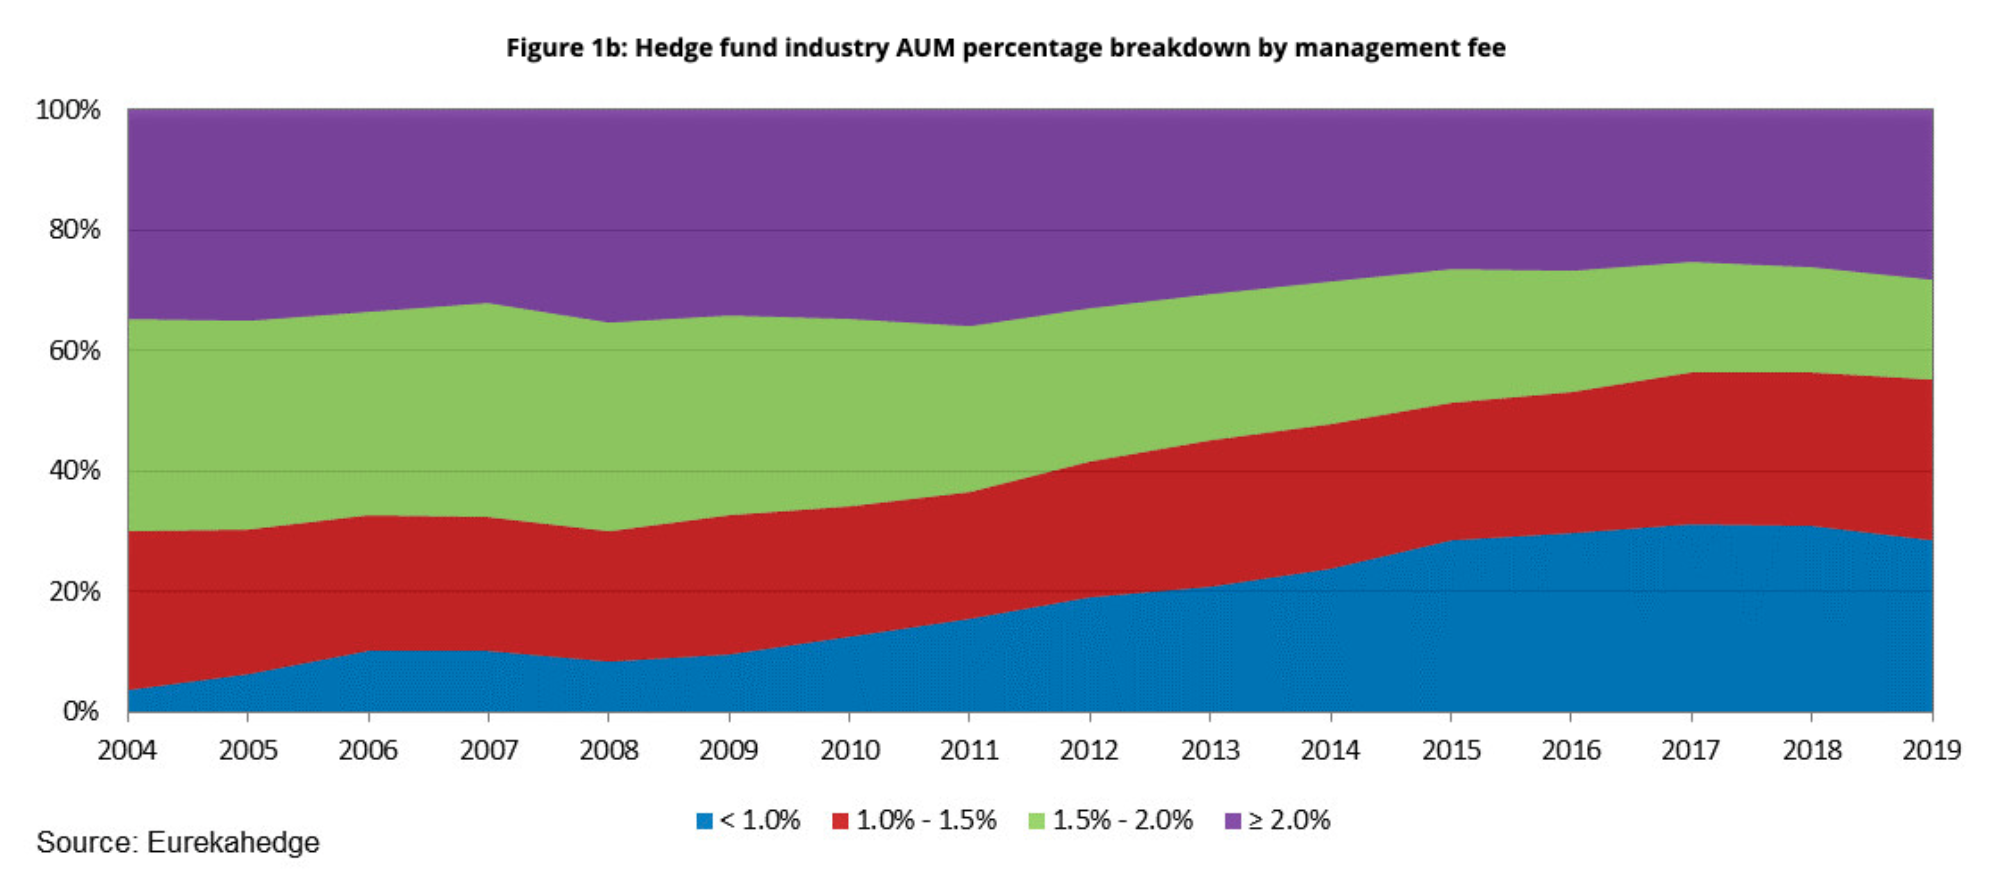
A taxa de performance caiu de forma mais acentuada que a taxa de administração (conforme exposto no gráfico abaixo), o que parece lógico, dado que justamente a performance entregue era o foco da contestação.

Quando os prêmios de risco estão cada vez mais comprimidos, parece sensato ajustar a taxa cobrada, de forma a manter o potencial de retornos interessante ao cliente final.
É importante ressaltar uma coisa: não estou dizendo que, se as taxas de juros e o prêmio de risco diminuem, as taxas dos fundos necessariamente devem cair, e sim que, se um gestor é capaz de manter o mesmo potencial de entrega ao longo do tempo, ele não deveria ter essa necessidade de cortar receita.
Um exemplo que corrobora esse argumento é o lendário fundo Medallion, do gestor Jim Simons. Mesmo cobrando 5% de taxa de administração e 44% de taxa de performance (tendo começado em 20%), o Medallion entrega, em média, 39,1% de rentabilidade líquida a seus investidores desde 1988.
Não tenho problema em pagar 2% ou mais se tenho um bom retorno. Esse pensamento continua válido quando transportamos o debate para o mercado brasileiro. Temos aqui um mercado muito mais ineficiente do que o americano, nos permitindo encontrar gestores que batem consistentemente o mercado, com maior facilidade.
No ano passado, nós da equipe da série Os Melhores Fundos de Investimento analisamos os fundos multimercado da indústria brasileira, e o resultado apontava que os fundos de menor volatilidade que cobravam “2 com 20” remuneravam mais a gestora do que seus próprios investidores.
Neste ano, com a taxa básica de juros em 3% e com a possibilidade de ir para 2,25% já na próxima reunião do Copom, a corda poderá esticar ainda mais para gestores que tomam pouco risco e entregam baixos retornos e, por isso, alguém precisa ser a voz desse movimento.
Nos bastidores da indústria de fundos, já temos feito essa provocação, nos casos em que se faz necessário.
O fato é que, considerando a consistência de retornos de alguns dos Melhores Fundos do mercado, talvez tenhamos, guardadas as devidas proporções, nossos Medallions tupiniquins, que poderiam se dar ao luxo de continuar cobrando 2 com 20.
Mas, se depender de nós, a grande maioria será obrigada a se mexer.
 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS











