


O choque passou pela bolsa, mas o veredito virá do fiscal
O tamanho e a duração da correção dos mercados dependerão menos das urnas e mais da equipe econômica, do ajuste possível e da capacidade de executá-lo

Na segunda-feira (26), o descompasso entre as expectativas do mercado e o resultado das urnas se traduziu em uma forte reprecificação dos ativos brasileiros. Luiz Inácio Lula da Silva foi reeleito para um quarto mandato com 51,79% dos votos válidos, equivalentes a 64,26 milhões de votos, contra 48,21% e 59,83 milhões de Flávio Bolsonaro. O desfecho representou uma virada em relação ao primeiro turno, quando o candidato da oposição havia terminado à frente, e contrariou o cenário predominante entre os investidores.
Nas semanas anteriores, boa parte do mercado havia construído posições apostando em uma mudança na orientação da política econômica a partir de 2027. Com a confirmação da continuidade do atual governo, essas expectativas precisaram ser rapidamente revistas, desencadeando um movimento expressivo de correção dos preços.
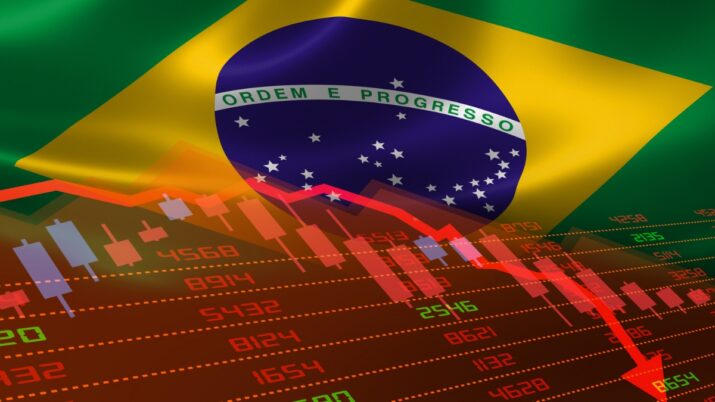
O resultado foi uma venda generalizada de risco. O Ibovespa caiu 13,88% nesta segunda-feira (26), aos 176.608 pontos, depois de chegar a perder 17,34% na mínima intradiária. A B3 acionou o mecanismo de interrupção temporária dos negócios, o chamado circuit breaker.
O dólar avançou 8,21% e encerrou perto de R$ 5,40, enquanto os juros futuros dispararam, especialmente nos vencimentos longos. O ajuste ocorreu com volumes elevados e foi mais intenso em empresas dependentes de crédito e de juros baixos.
Convém separar dois fenômenos. O primeiro é a desmontagem de apostas eleitorais: depois do primeiro turno, o Ibovespa havia subido aproximadamente 7%, o real havia se fortalecido mais de 4% e as taxas dos títulos longos haviam recuado expressivamente.
O segundo é a revisão do risco econômico: uma perspectiva fiscal menos favorável altera o desconto aplicado ao valor das empresas, o custo de financiamento do governo e as expectativas de inflação. Os dois efeitos se reforçaram nesta segunda-feira, mas não têm necessariamente a mesma duração.
Leia Também
Por que o fiscal atravessa toda a carteira
O principal canal de transmissão entre o resultado eleitoral e o preço dos ativos passa pela política fiscal.
Se o mercado projeta aumento persistente dos gastos, resultados primários insuficientes e dívida pública crescente, exige um prêmio maior para financiar o Tesouro. Esse prêmio aparece primeiro nas taxas de juros longas, que servem de referência para diferentes decisões de investimento na economia.
Juros mais altos reduzem o valor presente dos lucros futuros, encarecem o capital das empresas e tornam os ativos de risco relativamente menos atraentes. O efeito costuma ser particularmente duro para varejo, construção civil, companhias alavancadas e fundos imobiliários.
Ao mesmo tempo, o aumento da percepção de risco pressiona o câmbio; se a depreciação do real persistir, encarece bens importados e pode contaminar as expectativas de inflação, limitando o espaço para o Banco Central reduzir a Selic.
Não se trata, portanto, de uma reação restrita à Bolsa: o fiscal se propaga pela curva de juros, pelo câmbio, pela inflação esperada e, por fim, pelos próprios resultados das companhias.
Esse mecanismo já vinha operando antes da eleição e agora ganhou intensidade. Com a dívida bruta próxima de 83% do Produto Interno Bruto (PIB) e grande parte do orçamento comprometida por despesas obrigatórias, não basta anunciar uma meta fiscal atraente: é preciso mostrar como ela será cumprida.
O novo governo também terá de acomodar compromissos assumidos durante a campanha, o que reforça o conflito entre a expansão de políticas públicas e a necessidade de estabilizar a relação entre dívida e produto.
A 1ª decisão econômica será também política
A reeleição não significa simplesmente a continuidade automática da equipe. As conversas sobre a Esplanada foram subordinadas à disputa eleitoral e, agora, Lula precisa redesenhar o governo para 2027.
Isso envolve indicar quem comandará a Fazenda, mas também quem coordenará o Planalto e com qual base parlamentar o Executivo tentará aprovar suas medidas.
O novo Congresso é mais conservador e a oposição chega fortalecida: haverá necessidade de negociação com partidos de centro, inclusive com grupos que apoiaram Flávio no segundo turno.
Na Fazenda, os nomes mencionados por interlocutores políticos incluem Geraldo Alckmin e Rafael Fonteles. O vice-presidente pode representar uma mensagem de moderação, experiência e interlocução com agentes econômicos.
Fonteles, governador reeleito do Piauí, reúne experiência de gestão fiscal estadual, formação técnica e crescente capital político dentro do PT; ao mesmo tempo, deixaria um mandato recém-renovado e precisaria construir pontes com um Congresso nacional que não conhece tão de perto. São atributos relevantes, mas nenhum deles, por si só, substitui um plano econômico.
Dario Durigan, atual ministro da Fazenda, parece mais lembrado em algumas articulações para outras funções, inclusive em bancos públicos, enquanto Bruno Moretti, hoje no Planejamento, deve permanecer no posto.
São desenhos ainda iniciais, sujeitos à decisão presidencial. Para o investidor, o teste não deveria ser se um nome agrada de imediato ao mercado, mas se terá respaldo político, autonomia de execução e condições de transformar metas em medidas verificáveis.
Há ainda duas peças fundamentais na engrenagem. Camilo Santana ganhou força para a Casa Civil, posto responsável pela coordenação política e administrativa do governo. Fernando Haddad, derrotado em São Paulo, pode ser aproveitado em outro ministério de peso, como a Justiça, em razão de sua proximidade com Lula.
O ponto central é que Fazenda, Planejamento e Casa Civil precisarão atuar na mesma direção; uma equipe econômica tecnicamente respeitada, mas incapaz de negociar no Congresso, oferece pouca garantia de execução.
Sinal inicial é necessário, mas não suficiente
A equipe econômica estuda uma alteração legislativa para que o governo persiga efetivamente o centro da meta de resultado primário, em vez de acomodar a execução no piso da banda de tolerância.
A mudança ampliaria a possibilidade de contingenciar despesas discricionárias (de segurar gastos que não são automaticamente obrigatórios) para produzir saldos fiscais maiores.
A meta para 2027 é superávit primário de 0,5% do PIB e o plano político mencionado nas discussões aponta para 1,5% em 2030.
É um movimento na direção correta, especialmente como sinal de curto prazo, mas sua potência não deve ser superestimada. Contingenciar despesas é diferente de alterar a trajetória estrutural do gasto.
À medida que Previdência, vinculações constitucionais e demais obrigações ocupam mais espaço, a parcela efetivamente contingenciável fica menor.
Além disso, a meta formal e o resultado fiscal efetivo podem divergir em razão de despesas excluídas da apuração. O investidor terá de olhar a qualidade do ajuste, não apenas o número apresentado no anúncio.
Mudanças mais profundas, como rever indexações, discutir a valorização real do salário mínimo, redesenhar pisos de gastos ou reduzir o teto de crescimento real das despesas do arcabouço, enfrentam resistências políticas e não parecem próximas de um consenso.
Há um limite adicional: o governo não pretende contrariar frontalmente os compromissos assumidos na campanha. Isso sugere uma consolidação gradual, que pode trazer algum alívio às expectativas, mas dificilmente bastará, isoladamente, para eliminar todo o prêmio de risco recém-incorporado à curva.
Vale observar também a reação de Dario Durigan nesta segunda-feira (26), ao sinalizar a intenção de buscar um superávit efetivo maior em 2027.
O mercado receberá bem a direção, mas cobrará três detalhes: quais despesas serão efetivamente contidas, qual será o instrumento legal e como o governo reunirá votos para aprová-lo. Na prática, credibilidade é a combinação de anúncio, capacidade política e execução orçamentária.
Um repique depois do choque?
Sim. A dimensão do movimento deixa espaço para um repique de curto prazo, o chamado rebound.
Quedas dessa magnitude costumam reunir vendas forçadas, redução de posições e busca por liquidez, além da revisão fundamentalista de preços. Quando a pressão inicial perde intensidade, parte dos ativos pode recuperar terreno mesmo sem uma mudança imediata na perspectiva econômica.
O próprio Ibovespa terminou a sessão longe da mínima do dia, e o dólar também recuou depois de superar R$ 5,60 na máxima intradiária.
Mas há uma distinção indispensável: um repique técnico não equivale a uma reconstrução duradoura de valor. Uma recuperação mais consistente dependerá da combinação entre composição pragmática da equipe, apresentação de medidas fiscais críveis e progresso político para implementá-las.
No cenário construtivo, o risco fiscal deixa de piorar, os juros longos devolvem parte do prêmio incorporado e a valorização pode se espalhar das empresas defensivas para segmentos mais sensíveis à atividade.
No cenário adverso, anúncios vagos, pressão por novas despesas e paralisia legislativa mantêm câmbio e juros elevados, limitando qualquer recuperação.
O ambiente externo também não oferece uma grande margem de segurança. Com os rendimentos dos títulos americanos de dez anos próximos de 5%, petróleo elevado e dúvidas sobre os próximos passos do Federal Reserve, o Brasil precisa oferecer ainda mais clareza para atrair capital.
A política doméstica não determina tudo, mas pode amplificar ou amortecer choques vindos de fora.
Nas próximas semanas, portanto, acompanharei menos o ruído da disputa recém-encerrada e mais os primeiros nomes, o desenho do ajuste e o teste parlamentar.
Para o investidor, é uma razão para evitar tanto a liquidação indiscriminada de ativos quanto a tentativa de capturar imediatamente o fundo do mercado. Em meio à volatilidade, liquidez, diversificação e seleção por qualidade de balanço continuam sendo indispensáveis.
A eleição terminou, mas a avaliação econômica do próximo mandato segue sendo tema de debate. As urnas deram a Lula a continuidade política.
A curva de juros, daqui em diante, exigirá que essa continuidade venha acompanhada de uma trajetória fiscal defensável. E é dessa resposta, mais do que do susto inicial da segunda-feira, que dependerá a possibilidade de transformar um rebound em uma recuperação de verdade.
 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO

