


Porcentagem do CDI: uma âncora dos fundos de crédito e multimercados
A ancoragem é um viés cognitivo que temos ao nos basearmos ou nos apegarmos de forma intensa a uma informação quando tomamos uma decisão

“Muitos fenômenos da psicologia podem ser demonstrados experimentalmente, mas poucos podem de fato ser medidos. O efeito de âncoras é uma exceção.”
Esse trecho foi retirado do livro “Rápido e Devagar: Duas Formas de Pensar”, de Daniel Kahneman. Apesar de dispensar apresentações para os três leitores mais assíduos desta newsletter, Kahneman é professor de Psicologia, vencedor do prêmio Nobel de Economia de 2002 e referência em finanças comportamentais. Na obra, ele também apresenta seus estudos e medições de como o efeito de ancoragem afeta nossas decisões e pensamentos.
A ancoragem é um viés cognitivo que temos ao nos basearmos ou nos apegarmos de forma intensa a uma informação quando tomamos uma decisão. Para ilustrar melhor, um dos exemplos citados no livro de Kahneman é um caso em que visitantes do museu Exploratorium, em São Francisco (EUA), foram informados sobre os danos ambientais causados pelos petroleiros no Oceano Pacífico.
Depois, perguntava-se sobre sua predisposição de fazer uma contribuição anual para ajudar a salvar 50 mil aves marinhas prejudicadas até que esses vazamentos pudessem ser impedidos ou os culpados responsabilizados. A pesquisa separou os entrevistados em três grupos principais:
- Âncora baixa: perguntava-se se a pessoa estava disposta a doar US$ 5.
- Sem âncora: nenhum valor era mencionado.
- Âncora alta: sugeriam-se valores extravagantes, como US$ 400.
Como resultado, o primeiro grupo estava disposto a doar, em média, US$ 20. O segundo, US$ 64. E, no terceiro, a média subiu para US$ 143.
Leia Também
O simples fato de se mencionar um número na pergunta fez com que as pessoas estivessem dispostas a contribuir com valores completamente diferentes.
E o mesmo pode acontecer com expectativas de retorno de investimentos.
Considere o caso A, em que um fundo de crédito rendeu, nos últimos seis anos, o equivalente a 110% do CDI. Quanto você esperaria ganhar a partir de 2020?
Agora, pense no caso B: um fundo de crédito rendeu, em média, CDI + 1% ao ano no mesmo período e pode continuar com o mesmo retorno. Você o consideraria bom ou ruim?
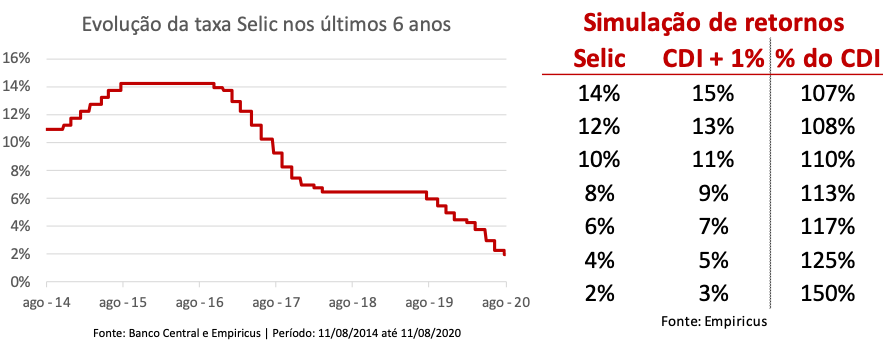
Os casos A e B parecem completamente diferentes, mas você já percebeu que, com um CDI de 10%, o CDI + 1% foi equivalente a 110% do benchmark?
Nos últimos seis anos, a Selic média foi de 9,5% ao ano, como você pode ver abaixo no gráfico da esquerda. Se interpretarmos que a ata do Copom deu a entender que o BC não subirá a taxa básica de juros até 2021, o fundo que conseguir manter a média passada de excesso sobre o benchmark (isto é, CDI + 1%) deve ter um retorno equivalente a 150% do CDI.
De onde vem essa média de CDI + 1% dos fundos de crédito? Do famoso spread que embute os riscos relacionados ao não pagamento (default), à qualidade das garantias e a fatores de liquidez.
De acordo com Idex-CDI, índice de debêntures criado pela JGP, o spread de crédito (linha verde) no primeiro semestre de 2019 estava bem baixo, menos de 1% ao ano. Com a crise de liquidez que começou no segundo semestre, os spreads começaram a se abrir, atingindo a marca de quase 1,5%, o que já era incomum.
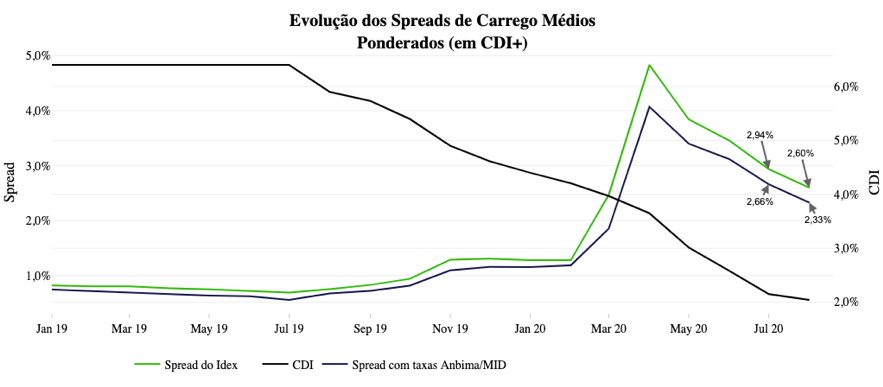
Com a pandemia de Covid-19, os spreads abriram ainda mais, alcançando, no pico, quase CDI + 5% ao ano. Desde então, eles se fecharam, chegando aos níveis atuais, ainda altos, de 2,6% ao ano.
É importante lembrar que um fundo de crédito não investe apenas em debêntures, existem outros ativos da categoria que servem como diversificação e como fontes alternativas de retorno que podem ser utilizadas para aumentar o resultado da carteira.
Se o fundo de crédito que rendia 110% do CDI continuar tendo um desempenho médio próximo a CDI + 1% ao ano ao longo do tempo, para onde poderá ir um multimercado que apresentava retornos entre 120% e 130% do CDI?
Provavelmente uma pergunta melhor seria: qual é o objetivo de retorno do multimercado?
Ao contrário do senso comum, os gestores não costumam usar a porcentagem do CDI para definir suas metas pessoais de performance, e sim o CDI + X% ao ano, sendo que “X” não é um valor inventado. Embora o processo seja mais complicado do que vou descrever, essa meta pessoal é derivada de uma medida de risco-retorno chamada índice de Sharpe.
Embora os assinantes da série Os Melhores Fundos já saibam que preferimos o índice de Sortino para análises de risco-retorno — por usar uma medida de risco mais adequada do que a volatilidade tradicional —, o Sharpe é mais simples e muito mais utilizado no mercado por ser de mais fácil interpretação.
Criado por William Sharpe, vencedor do Nobel de Economia de 1990, o índice mede a relação entre o retorno do fundo acima do seu benchmark e sua volatilidade, facilitando a comparação com outras carteiras. Portanto, quanto maior o Sharpe, mais eficiente é a estratégia. O Santo Graal desse índice ocorre quando o fundo consegue se manter acima de 1, pois, para cada unidade de risco, ele estaria entregando mais de uma unidade de retorno sobre o referencial.
Dessa forma, um gestor com volatilidade de 6%, para ter um Sharpe igual a 1, precisaria entregar CDI + 6% ao ano. É aí que a brincadeira fica séria, pois superar essa meta não é tarefa fácil. Selecionando 138 fundos multimercados com pelo menos três anos de existência e, fazendo uma média de seu Sharpe para diferentes janelas, chegamos à tabela abaixo:
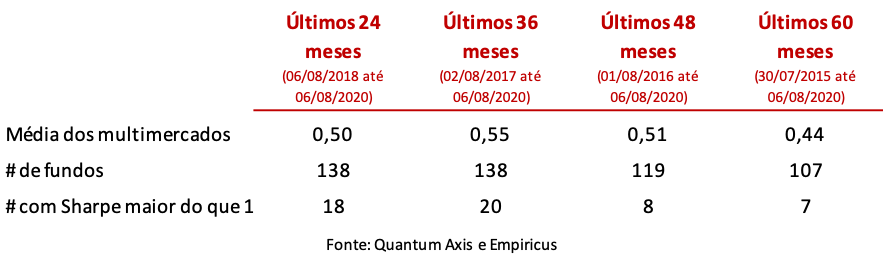
Apenas 20 fundos conseguiram Sharpe superior a 1 nos últimos 36 meses. Os 7 fundos que conseguiram a mesma façanha em 60 meses também fazem parte desse grupo de 20.
Se assumirmos que o Sharpe médio dos últimos 36 meses vai se manter constante, a tabela abaixo simula quais seriam os retornos para fundos de diferentes volatilidades:
Se assumirmos que o Sharpe médio dos últimos 36 meses vai se manter constante, a tabela abaixo simula quais seriam os retornos para fundos de diferentes volatilidades:
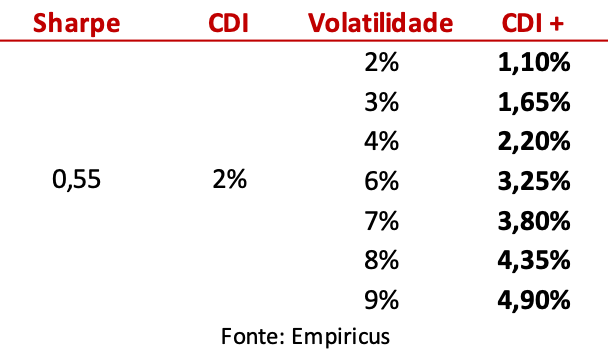
Um retorno de CDI + 3,25% ao ano, que é o esperado para esse Sharpe com uma volatilidade de 6%, já é bom. Nos últimos três anos, os multimercados sugeridos na série Os Melhores Fundos de Investimento tiveram volatilidade média de 5,9% com Sharpe de 0,69, chegando à média de CDI + 4,07% ao ano, o que é ainda melhor. No entanto, não há garantia de que isso continue acontecendo.
Minha intenção não é criar uma nova ancoragem, meu único objetivo é mostrar que os alfas gerados por essas classes não necessariamente foram impactados da forma como você pode estar imaginando.
Enquanto números representam o passado e o que já aconteceu — e não o que teria acontecido —, os gestores responsáveis por essas estratégias estão vivendo um momento único em 2020.
Novas oportunidades lucrativas no mercado de crédito podem surgir, alguns multimercados vão se aventurar em novas classes de ativo ou regiões, outros verão necessidade de aumentar sua volatilidade. Provavelmente, muitos deles vão explorar cada vez mais estratégias quantitativas, seja como auxílio no acompanhamento do mercado, seja na gestão em si, como é o caso dos fundos sistemáticos.
De todas as mudanças possíveis nessas classes, esperamos uma delas com muita ansiedade. Além do risco de criar um efeito de ancoragem, é muito estranho abrir um e-mail que mostra o retorno dos fundos em % do CDI e a carta da gestora só falar em excesso do benchmark.
Gestores, quem será o primeiro a divulgar as lâminas em CDI +?
 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS











