



Como perder uma eleição? A Dominância Fiscal
Com pedalada fiscal e, na prática, rompimento do teto de gastos de forma desorganizada e sem colocar uma outra âncora fiscal no horizonte, os agentes econômicos passam a desconfiar da capacidade de o Brasil arcar com seus compromissos financeiros.


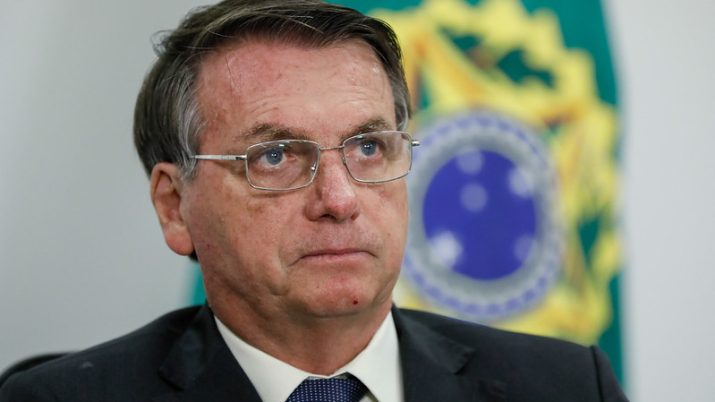
Jair Bolsonaro é o favorito para vencer as próximas eleições presidenciais. Ele lidera, com alguma folga, na maior parte das pesquisas eleitorais.
Sim, você tem toda razão. Somos também muito céticos com pesquisas eleitorais, por vezes realizadas apenas para fazer os meteorologistas passarem menos vergonha. Além disso, estamos longe de 2022 e muita água vai rolar até lá.
Contudo, dada a expectativa de retomada cíclica da atividade, com seus desdobramentos sobre emprego e renda, em 2021 e com a possibilidade de extensão para 2022 é possível até que essa vantagem do atual presidente venha a se alargar no tempo.
As chances em prol da reeleição encontram substância na retrospectiva histórica. Desde a emenda de 1997, todos os presidentes que se candidataram à reeleição no Brasil levaram o pleito — o poder da máquina e da imagem conhecida sugerem efeito importante. Michel Temer, com tanta impopularidade, não tentou se reeleger; talvez por isso tenha conseguido avanços tão importantes em nossas reformas estruturais. A História talvez seja mais competente do que a popularidade como juíza de seu governo.
Resumo: mantidas constantes as atuais condições de temperatura e pressão, Bolsonaro caminha como grande favorito para as eleições de 2022.
O que pode mudar o quadro?
Leia Também
Entre outras coisas, como as intempéries da deusa Fortuna que sequer podemos contemplar, os “unknown unknowns” de Donald Rumsfeld, seguirmos pelo caminho com o qual flertamos ontem.
Explico.
A proposta do governo para financiar o Renda Cidadã envolve a rolagem de precatórios e o uso de recursos do Fundeb. Não há qualquer contrapartida em termos de aumento de receita, tampouco de corte de gastos. Em síntese, estabelece uma pedalada fiscal clássica, sob risco inclusive de ilegalidade, e em termos práticos fere o teto de gastos, ainda que formal e retoricamente possa se argumentar em contrário.
Ao limitar a despesa com precatórios (uma espécie de passivo do governo resultante de condenação definitiva) a 2% da receita corrente líquida da União e usar seu excedente para financiar o Renda Cidadã, o governo desvia da necessidade de incorrer numa despesa reconhecida e executada naquele momento, rolando-a para o exercício seguinte. Não há abatimento da dívida, simplesmente um calote momentâneo, empurrando para a frente a despesa.
Em linguagem bem simples, suponha que a despesa com precatório de determinado ano — algo normalmente devido a entes privados — seja de 5% da receita recorrente líquida. Então, pagam-se apenas 2% e os 3% restantes são usados para bancar o Renda Cidadã. Ou seja, quem deveria receber desses 3% ligados aos precatórios teve sua dívida rolada para a frente, sem receber. É uma pedalada cristalina. Acumulam-se despesas, conferindo uma trajetória ainda mais preocupante para a dívida líquida brasileira — a razão dívida/PIB hoje não converge; ela é explosiva e é fundamental que o governo sinalize ao investidor um plano crível de forma a fazê-la assumir um formato côncavo, ainda que a longo prazo.
Já com o uso do Fundeb, o governo tenta um drible notório na lei do teto de gastos. Como esses recursos estão fora do teto, toma-os para o Renda Cidadã e, retoricamente, até mesmo na formalidade, afirma-se que estamos cumprindo o teto. Embora, claramente, usemos um recurso “de fora” para bancar algo que estaria dentro. Palavras não pagam dívidas.
O que isso tem a ver com a eleição de 2022?
Ora, com pedalada fiscal e, na prática, rompimento do teto de gastos de forma desorganizada e sem colocar uma outra âncora fiscal no horizonte, os agentes econômicos passam a desconfiar da capacidade de o Brasil arcar com seus compromissos financeiros.
Os investidores estrangeiros deixam o país e os próprios residentes passam a internacionalizar sobremaneira seus investimentos, com receio de manter suas economias internamente (a Argentina é logo ali). A maior demanda por dólares faz a taxa de câmbio disparar. Há uma perda da confiança em nossa moeda. A inflação é a consequência imediata. O Banco Central é obrigado a subir juros.
A dinâmica continua. O Tesouro encontra cada vez mais dificuldade de rolar sua dívida, o mercado demanda mais prêmio para financiar a dívida pública. Os juros sobem ainda mais. Perdemos a capacidade de coordenação entre política monetária e fiscal. A primeira é dominada pela última. O Banco Central é simplesmente obrigado a subir juros por conta do medo da trajetória fiscal.
Chegamos em 2022 com juros muito altos e inflação. A recuperação cíclica da economia é abortada, sob aumento do desemprego e destruição da massa salarial. Em paralelo, a inflação, com sua característica elementar de concentração de renda, afeta as camadas mais baixas da população, justamente no extrato em que Jair Bolsonaro vinha ganhando mais popularidade. Os critérios de aprovação do presidente passam a cair. A reeleição está em risco. No final do dia, o populismo, seja ele de direita ou de esquerda, encontra sempre as mesmas consequências.
Desde ontem, tenho recuperado uma ideia que me acompanha sobre o Brasil, de que não temos vocação à explosão. Podemos ser complacentes, macunaímicos, medíocres. Vivemos num cercadinho, em que batemos no limite de baixa e regressamos à média. O mesmo ocorrendo ao tocar a banda superior.
Ausência de evidência não é evidência de ausência. O fato de não enxergarmos saída para a crise fiscal neste momento não significa a inexistência de saída para a crise fiscal.
Em todas a vezes em que o Brasil flertou com o abismo, ele deu marcha a ré. Mais do que isso até, paradoxalmente, o país parece precisar olhar para o precipício para voltar a caminhar para a frente. O sapo não pula por boniteza, mas por precisão. O próprio prestígio do ministro Paulo Guedes talvez encontre dinâmica semelhante. Ele foi várias e várias vezes questionado no cargo; e em seus momentos de aparente maior fragilidade, acabou voltando um pouco mais prestigiado e com algum avanço, mesmo que marginal, em sua pauta reformista.
Entendo que a proposta de financiamento do Renda Cidadã, tal como colocada ontem, apresenta poucas chances de ser efetivamente implementada. Primeiro, pelo instinto de sobrevivência do governo. A racionalidade política, por vezes, é diferente da racionalidade estrita. Mesmo se a motivação for a reeleição apenas, ou talvez até mesmo por conta disso, precisamos abandonar urgentemente a pauta populista. Ela é o caminho mais rápido e efetivo para uma recessão brutal em 2022, a forma mais simples de o governo perder a reeleição.
Além disso, o próprio Planalto estaria surpreso com a reação dos mercados ontem. A segunda-feira foi um alerta importante de que os agentes econômicos não topam essa opção. A disparada do câmbio e dos juros futuros, acompanhada da forte queda da Bolsa, sinaliza a possível perda de apoio do empresariado, da Faria Lima e do Leblon, braços importantes de sustentação. Uma opção mais forte pelo populismo poderia empurrar essa fatia da população em direção a alguma eventual candidatura de centro.
Em complemento, a proposta deve enfrentar forte resistência no Congresso. Mesmo que o governo venha a continuar com essa (péssima) ideia, não vai ser fácil colocá-la em prática.
Com efeito, a Arko Advice, nossos parceiros na cobertura política, conversou com diversas fontes no Palácio do Planalto e na equipe econômica e encontrou grande surpresa entre membros do Ministério da Economia. Esses mesmos não acreditam no sucesso da proposta e há pressão dentro do ministério para que o governo recue e busque fontes alternativas de financiar o programa. “A proposta é de difícil execução. Encarece o juro, ameaça o câmbio, pressiona a inflação. O mundo político vai entender a necessidade de mantermos nossa credibilidade.” Mais uma vez, reitero o convite para a assinatura do material da Arko Advice. Esses caras são os melhores.
Reportagem de Ana Flor, do portal G1, traz argumentação semelhante: “Com péssima repercussão, governo já discute abandonar rolagem de precatórios para novo programa social”. Assessores do presidente teriam começado a defender mudanças no programa.
O Brasil volta a flertar com o abismo. As cotações do mercado de juros já mostram um estresse superior àquele de março, no ápice da aversão ao risco global por conta da Covid-19. Há um pequeno consolo potencial: nas vezes em que entrou no modo-pânico, o país costumou ser uma oportunidade de compra. Pode demorar — lembro que, em 2015, escrevemos a “virada de mão” em setembro e passamos três meses apanhando, até vir uma multiplicação expressiva dos ativos de risco; acertar o timing perfeito é tarefa inglória. No final, porém, as coisas voltam à nossa normalidade típica, carregada de mediocridade e complacência. Não sei se isso é boa ou má notícia, mas hoje estamos muito abaixo da média. Para voltar a ela, precisaríamos subir dramaticamente.
 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15 25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO
Saudade do Tesouro IPCA+ 8%? Este investimento ainda oferece até IPCA+ 14% — com isenção de imposto de renda
23 de setembro de 2026 - 7:05 22 de setembro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
O fantasma que assombra as eleições e as contas públicas, a reunião entre EUA e China e o que mais move o mercado hoje
22 de setembro de 2026 - 8:38 22 de setembro de 2026 - 7:48
INSIGHTS ASSIMÉTRICOS
Dois gigantes à mesa, um mundo em combustão: o que está em jogo no encontro entre Trump e Xi Jinping
22 de setembro de 2026 - 7:48 21 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
O que o Bradesco fará com R$ 10 bilhões na conta e como resolver o buraco fiscal em 4 passos: o que ler hoje
21 de setembro de 2026 - 8:15 20 de setembro de 2026 - 8:00
PLANO A
Se você quer investir para o longo prazo, esta é a pergunta que deve se fazer antes das suas escolhas
20 de setembro de 2026 - 8:00 18 de setembro de 2026 - 8:11
O MELHOR DO SEU DINHEIRO
O pote de ouro da Vivara (VIVA3), o que fazer com a ação da Vale (VALE3), e o que move os mercados hoje
18 de setembro de 2026 - 8:11 18 de setembro de 2026 - 7:20
SEXTOU COM O RUY
Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
18 de setembro de 2026 - 7:20 17 de setembro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
17 de setembro de 2026 - 8:21 16 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
16 de setembro de 2026 - 8:22 15 de setembro de 2026 - 8:22
O MELHOR DO SEU DINHEIRO
As PMEs na disputa com gigantes no marketplace, o sobe e desce dos juros no Brasil e nos EUA e o que mais move os mercados
15 de setembro de 2026 - 8:22 15 de setembro de 2026 - 7:04











