


Como sair agora da renda fixa?
Dara Chapman vai contar só para você como diversificar seus investimentos agora

Olá, tudo bem? Na última semana a Selic caiu para 2%. E seus investimentos em renda fixa serão impactados.
Os que são pós-fixados, remunerando algo como 130% do CDI, vão render menos. Você deve estar pensando: o que devo fazer? O que a Dara faria neste cenário?
Antes de tudo, teria como objetivo imediato entender mais sobre meus investimentos atuais e gastaria um tempo tentando pensar como começar a ganhar dinheiro ou parar de perder.
[captacao]
Você provavelmente pensou que investimentos em renda fixa possuíam como contraparte um retorno garantido.
Em teoria, isso é verdade. No entanto, somente produtos com taxas pré-fixadas já calculam o retorno exato que você receberá.
Leia Também
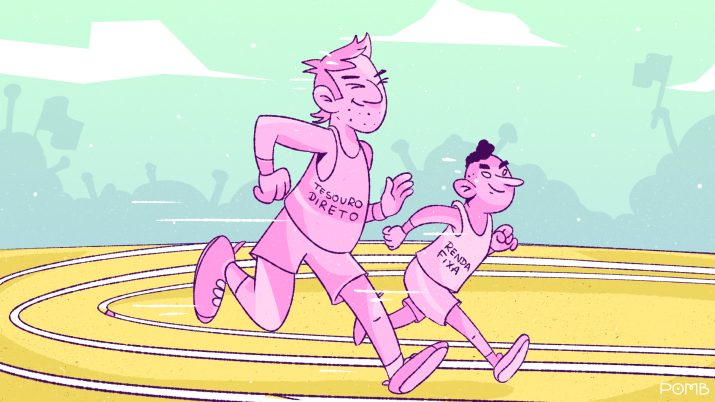
Portanto, antes de irmos mais a fundo, vamos entender o básico: qual a diferença entre taxas de juros pós e pré-fixadas?
Diferenças na mesa
Em títulos pré-fixados, você sabe exatamente quanto seu investimento renderá, seja 4%, 5% ou 6% ao ano. Você garante a taxa fixa para o período.
Nos pós-fixados, você apenas fixa a porcentagem do indicador, como 120% ou 130% do CDI. Mas o valor total a se ganhar não é conhecido, dependerá do valor do CDI, derivado da taxa Selic, que acabou de cair. Se a taxa básica se alterar, você vai ficar exposto a mudança.
Por exemplo, se você investiu em um CDB, algum título pré-fixado a 2,25% e o juro caiu para 2%, seu investimento continuará pagando 2,25% ao ano.
Agora, se você investiu em um título pós-fixado, você corre o risco de indicador, no caso o CDI, cair.
Por exemplo, você investiu em um CDB pagando 130% do CDI pós-fixado. Esse investimento continuará pagando 130% do CDI.
Mas se a taxa de referência caiu de 2,25% para 2%, o valor que você esperava ganhar mudou: ele caiu, pelo menos 10%.
Desta forma, a primeira coisa que você deve fazer é: preste atenção se seus investimentos são pré ou pós-fixados.
A mudança pode não ser tão significativa de 2,25% para 2% ao ano, por exemplo, mas quando você considera que há apenas um ano as taxas eram de 6% ao ano, e agora são de 2%, essa mudança é enorme.
Quando você investiu um ano atrás, você esperava ganhar 130% do CDI, tendo como base a Selic de 6% ao ano na época, resultando em rendimento de 7,8%, por exemplo.
No entanto, as taxas não permaneceram constantes no período de doze meses. Agora, a taxa básica não é mais 6%. É 2%.
Essa é quase uma diferença de 70% em relação ao que você ia ganhar. Como exemplo, em um investimento de R$ 1.000, você esperava ganhar R$ 78.
No mesmo investimento, com a taxa atual você ganhará só R$ 26 – caso as taxas permaneçam no mesmo nível ao longo do ano.
Liquidez em foco
Quando você faz as contas, as mudanças nas taxas de juros se tornam mais dramáticas. Você pode não ter percebido, mas seus investimentos em um CDB, LCI, LCA podem ser pós ou pré-fixados.
Cito esses investimentos pois são os mais comuns quando falamos de investimentos de curto prazo.
Você pode escolher entre pré e pós-fixados. Entretanto, com uma taxa básica atual de 2% ao ano, de qualquer forma seus ganhos são limitados – ou muito menores.
Normalmente as pessoas escolhem pós-fixados por não precisarem levar em conta a inflação, se os juros vão subir, ou cair, por exemplo.
Caso você invista em um produto pré-fixado e os juros subirem, você perderá dinheiro, pois a taxa que você comprou será inferior à do mercado.
Desta forma, investimentos em renda fixa necessitam de um entendimento neste sentido também.
De volta a pergunta inicial: o que eu, Dara, faria se fosse você? Bom, primeiro eu examinaria a minha alocação atual e gostaria de ter a confirmação que meu dinheiro não estivesse somente investido em produtos de renda fixa.
Isso só fazia sentido quando as taxas de juros eram de 20% ao ano. Claramente não é mais o caso hoje. No cenário atual você precisa arriscar para ganhar mais do que a inflação.
Você só deve investir 100% de seus recursos em títulos de renda fixa se precisar de liquidez no curto prazo.
Portanto, tente determinar seu horizonte de investimento, ou seja, em quanto tempo você vai precisar do dinheiro que você vai investir.
Pergunte a si mesmo: posso guardar meu dinheiro, investir nos próximos três, cinco anos, sem precisar retirar nenhum centavo?
Se a resposta for sim, construiria um portfólio de investimentos que tende a ter retornos maiores, dado o risco incorrido.
Um passo adiante
Invista em ações, ou em um fundo de investimento de ações, ou ainda em um fundo multimercado – que pode alocar recursos em qualquer tipo de ativo.
Como posso investir em um prazo mais longo, posso comprar ativos de maior risco.
Com isso, devo diversificar minha carteira em diferentes tipos de investimentos e gestores.
A diversificação ajudará a proteger seu portfólio quando a volatilidade aumentar novamente.
E a primeira maneira de diversificar é em diferentes produtos, seja em fundos multimercado, de ações ou de câmbio.
Outra ferramenta de diversificação é investir em diferentes produtos de investimentos dentro de cada categoria.
Além desses pontos, também dedicaria um tempo para compreender as estratégias distintas de investimentos dos diferentes gestores.
Se você deseja diversificar entre diferentes fundos de ações, precisa entender a diferença de suas estratégias.
Alguns gestores de ações empregam uma estratégia de buy and hold (compre e mantenha), adotando o pensamento de Warren Buffett, de valor.
Gestoras como a Fama Investimentos e a Brasil Capital, por exemplo, empregam este tipo de estratégia.
E existem alguns gestores que mudam suas posições de portfólio com maior frequência, como a Tex Capital.
Investir nos diferentes tipos de gestoras levará você a ter um portfólio mais diversificado do que investir só em uma delas.
Por fim, prestaria atenção em relação ao meu horizonte, ao meu prazo de investimento.
Se eu tomei a decisão de investir meu dinheiro para os próximos 35 anos, não preciso ficar nervosa com as mudanças de cotas dos fundos, ou os preços das ações no dia a dia.
Os mercados são voláteis, e os preços mudam diariamente. Ter um plano bem pensado e com prazo longo vai ajudar você a investir melhor seu dinheiro.
E você? Segue um plano de investimentos ou deixa somente na renda fixa, achando que não perderia dinheiro porque a renda fixa é segura?
Aproveito para indicar que veja este link, onde André Barros irá te contar três ações prontas para explodir no segundo semestre: veja aqui quais empresas estão prestes a decolar na bolsa.
Me conte!
Beijos e boa semana!
 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO

