


Tem um buraco de R$ 310 bilhões no caminho dos “seus direitos”
Como uma simples conversa de bar ilustra os conflitos e desafios da Reforma da Previdência

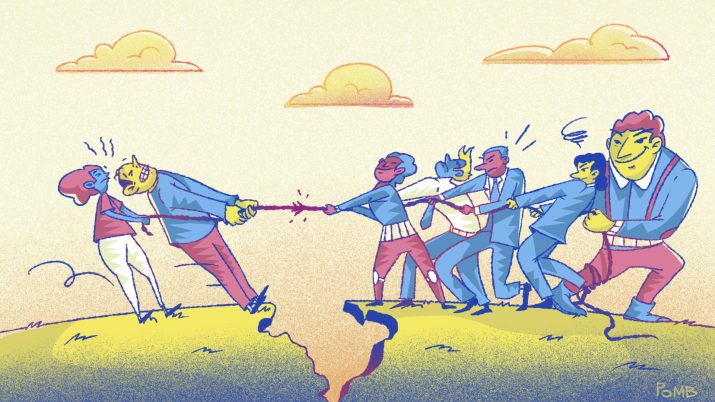
Até no boteco pré-Carnaval, a reforma da Previdência é assunto. Vou relatar aqui um episódio recente que ilustra bem alguns dos conflitos que veremos com mais frequência durante da tramitação da proposta no Congresso Nacional, não por acaso conhecido como “Casa do Povo”.
Os envolvidos são um funcionário do Senado, representando do Regime Próprio (RPPS), uma policial já aposentada, após 15 anos de contribuição, um idoso já aposentado, mas que segue trabalhando e recolhendo INSS, e eu como representante do Regime Geral (RGPS).
RPPS - E aí, Edu, essa reforma da Previdência não vai passar do jeito que está né?
RGPS – Então, meu caro, algumas coisas certamente vão mudar, mas não está claro quais pontos. Mas para vocês está com cara que deve sobrar alguma continha maior...
RPPS – Pois é, não dá. Estava para me aposentar, mas voltou ter que voltar para o Senado. Estão querendo enfiar essa pica, mas eu não aguento. Estou com 58 anos, não tenho condição de começar mais nada! Estão me obrigando a ficar mais.
RGPS – Mas a ideia é essa mesmo. Para você e para quase todo mundo. Você é anterior a 2003 né? Então, se quiser manter a integralidade (último salário) e paridade (mesmo reajuste dos ativos), vai ter que ficar até os 65 anos. (Para cálculo de benefício, depois de 2003 se considera a média dos salários com reajuste pelo INPC. Teto do RGPS para quem entrou depois de 2013 – previdência complementar - ou migrou)
Leia Também
RPPS – Não é justo! Fora que ninguém sabe se esse tal déficit existe mesmo. Estava lendo o relatório do Paim e ele diz o contrário. Tem que cobrar devedores, ver essa desvinculação de receitas! (Paulo Paim, do PT do Rio Grande do Sul, foi presidente da CPI da Previdência de 2017 e afirmou em seu relatório que o sistema é superavitário e que os problemas existentes são de má gestão)
RGPS – Calma lá. Vamos por partes. Tem déficit sim, R$ 310 bilhões só neste ano. E se olhar o déficit atuarial, trazer tudo que tem de pagar a valor de hoje, bate uns R$ 10 trilhões. A Previdência é um problema de fluxo, não de estoque. Vamos começar pelos devedores. Mesmo que toda a dívida de R$ 490 bilhões fosse cobrada integralmente, o que é impossível, pois você sabe que muito é empresa falida, disputa judicial e afins, você taparia o buraco de um ano. O problema, mesmo, é que há um descompasso crescente entre as receitas, que nós da ativa estamos gerando, e os pagamentos que temos de fazer para os aposentados.
Idoso – Sim, tem isso mermo (ele é carioca). É aquela parada do sistema ser solidário, não é?
RGPS – Isso mesmo, sistema de repartição. Eu estou pagando a sua aposentadoria, os guris ali (aponto para a praça) pagam a minha. Mas deixa eu voltar aqui para a dívida. Então, desses R$ 490 bilhões, só cerca de R$ 160 bilhões seriam recuperáveis. E um dos projetos que está indo junto com a reforma pretende acelerar essa cobrança, além de proibir novos refinanciamentos de dívida previdenciária, o que sempre foi um absurdo.
RPPS – Sim, entendi, mas e a desvinculação de receita? Os caras vão lá e tiram dinheiro da Previdência para gastar com outras coisas.
RGPS – Vamos lá. Esse é outro problema. Tem esse mito da DRU (Desvinculação das Receitas da União). O problema reside no fato de usarmos o termo “seguridade social” e associar isso à Previdência Social. Mas “seguridade social” engloba saúde, assistência social e Previdência. Faz anos que não temos uso da DRU, pois o governo não gera superávit primário, ou seja, não sobra nada de dinheiro em lugar algum. Fora que a DRU nunca incidiu sobre as contribuições destinadas ao pagamento de aposentadorias. Isso é mito, lenda, “fake news”. O projeto também busca dar maior transparência a isso.
RPPS – Então tá, tem mais velhos que gente nova. E o governo está propondo fazer o quê?
RGPS – Então, basicamente o que o governo está pedindo é para que todos trabalhem um pouco mais (idade mínima) e que também contribuam mais, de acordo com a renda (progressividade das contribuições).
RPPS – Porra, já me garfam 11% sobre TODO o salário e a conta não fecha? Vocês do Regime Geral pagam no máximo 11%, mas só sobre o salário de contribuição. Vocês pagam muito menos! Eu já paguei a minha parte!
RGPS – Sim meu caro, mas mesmo assim a conta do RPPS não fecha. Entenda que são menos beneficiários no seu regime, mas com salários oito dez vezes maior. Sem falar que dentro do RGPS mais de 60% recebe salário mínimo, que é algo triste. E no RGPS o salário máximo é o teto, de pouco menos de R$ 6 mil, ou 5 mil oitocentos e poucos. Você vai parar de trabalhar com salário integral e vai durar mais uns 20 anos no mínimo. A conta não fecha.
Policial – Pera aí. O INSS paga no máximo esses R$ 6 mil!? Digamos que eu tinha salário de R$ 20 mil, contribui a vida toda e quando me aposentar vou ter só esses R$ 6 mil? E os outros R$ 14?
RGPS – Se vira. Faça uma previdência privada, guarde dinheiro. Não importa qual foi seu salário na ativa, o máximo que você vai ganhar são esses quase R$ 6 mil (R$ 5.839,45).
RPPS – Mas mesmo assim não dá! Já pago 11% de todo o salário e querem aumentar ainda mais! Sem falar que já pegam 27,5% de Imposto de Renda. Isso é abusivo.
Policial – Tá certo. Eu também recolho e ainda pago esse IR. E só vemos roubalheira. Fora que tenho de pagar por tudo, plano de saúde, educação, segurança...
RGPS – Veja. A proposta institui sim novas alíquotas. Até 22% dependendo do salário, acho que acima de R$ 40 mil. É o que tal do “quem ganha mais, paga mais”. Sobre a roubalheira, não é a corrupção que causa déficit previdenciário.
Policial – Sim entendi, é mais gente velha do que nova. Mas é complicado o governo vir pedir ajuda nas contas depois de anos e anos que só assistimos a escândalos de roubo, corrupção.
RGPS – Sim, é complicado mesmo. A imagem que passa é realmente ruim e difícil de engolir.
[captacao]
RPPS – Mas então eu que vou ter de pagar mais e trabalhar mais porque o governou ou alguém fez contas erradas lá atrás? Porque o governo não me devolve apenas os 11% que eu já paguei? Pra mim estava bom.
RGPS – Meu caro, esse dinheiro não é seu.
RPPS – Como não? Roubaram meu dinheiro?
Aposentado – Não cara, é o sistema solidário, lembra? Você pagou para os que já estavam aposentados. Eu mesmo já me aposentei, mas voltei a trabalhar e recolho lá, mesmo sabendo que não vou usufruir. É a solidariedade do sistema.
RPPS – Que sacanagem. Eu paguei meus 11% e agora querem ainda mais! Não tem condição.
Outro personagem, de uns 80 anos, que pegou a conversa pela metade, encosta na mesa e pergunta: Ô macho véio (no caso eu), e essa coisa dos 65 anos? O povo vai trabalhar até morrer é? Esses cabra tão pior que o Temer?
RGPS – Não é isso não, calma. Hoje, a maioria do pessoal de baixa renda (aponto para os entregadores e porteiros que estão perto) já se aposentam por idade e aos 65 anos. A ideia aqui é que nós (aponto para as pessoas da mesa) que temos condição de ficar 15 anos, 20 anos ou até mais anos empregados, não nos aposentemos ganhando mais e mais cedo do que eles. Por isso da idade mínima. Os mais pobres já têm, por assim diz, idade mínima. Tanto homem quanto mulher. Oh Policial, com quantos anos você se aposentou mesmo?
Policial – Ah, com 43 (após 15 anos de contribuição), mas acho isso um absurdo. Ainda estou na plenitude.
RPPS – Mas está aí outra coisa que não está clara. Tava no relatório do Paim (de novo) essa coisa que a expectativa de vida em alguns lugares é muito baixa!
RGPS – Esquece expectativa de vida ao nascer. O que importa para a previdência é a chamada expectativa de sobrevida aos 60, 65 ou 70 anos. E essa não para de subir seja aqui em Brasília ou no interior do Piauí, que sempre aparece nos exemplos.
RPPS – Mas cara, o pobre lá da favela ou do interior morre muito antes. Tem lugar que a expectativa de vida não chega a 50 anos.
RGPS – Vamos novamente. Você está confundindo duas coisas distintas. Expectativa de vida ao nascer depende, basicamente, de mortalidade infantil e violência. Tem lugares que a expectativa é baixa porque a atenção básica de saúde é ruim e/ou a violência mata o cara antes de ele ficar velho. Esse cara, por assim dizer, não é problema da Previdência, ele é problema para as áreas de saúde e segurança, onde falta recursos, justamente por gastarmos demais com Previdência. Já os caras aqui, no Piauí ou na favela do Rio, que chegaram aos 65 anos, vão viver, em média, mais uns 18 anos. Ele sim é um problema da Previdência. E essa expectativa de sobrevida só está aumentando. No seu caso, ela é ainda maior, entende?
RPPS – Ahhh rapaz, entendi. Faz sentido. Nunca tinha visto a questão da expectativa de vida por esse lado. Bom, vamos ver como é que fica, mas que não está certo, não está.
- Idoso – Bora, galera. Tomar a saideira!
A saideira da nossa conversa aqui é a projeção do déficit da Previdência para esse ano, atualizada pelo Tesouro Nacional. São R$ 309,4 bilhões, sendo R$ 211,1 bilhões para o Regime Geral e R$ 98,3 bilhões para os Regime Próprio dos civis, pensões, inativos e militares.
Para dar outra dimensão aos números, dentro do INSS há cerca de 34,5 milhões de aposentados e pensionistas, com benefício médio de R$ 1,2 mil. No setor público, considerando apenas os civis, são cerca de 723 mil aposentados e pensionistas, que recebem, em média R$ 9,2 mil. Nas contas do Insper, levando em conta o déficit de cada regime, a sociedade como um todo tem de arcar com R$ 441 por cada benefício para no INSS, contra R$ 5,589 mil por cada funcionário público civil.
Outro número que chama atenção e que escancara esse conflito distributivo presente até na mesa do bar, envolve as despesas obrigatórias do Executivo, com controle de fluxo, umas das infinitas amarrações orçamentárias que existem.
Entre 2010 a 2018, os benefícios pagos a servidores públicos, como auxílio alimentação, transporte e creche, subiram de R$ 7,4 bilhões para R$ 13,4 bilhões no ano passado, alta real de 81,5%. Já essas despesas na rubrica educação, que envolvem merenda, transporte escolar e dinheiro direto nas escolas, caíram 10% em termos reais, de R$ 7,3 bilhões para R$ 6,6 bilhões. De fato, não é justo e não está certo.
 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:

