


Insatisfeito com seu plano de previdência privada? Saiba como mudar sem precisar resgatar e pagar imposto de renda
A portabilidade de previdência privada permite ao investidor mudar para um plano mais barato ou rentável sem precisar resgatar e pagar imposto de renda. Veja como fazer a portabilidade do seu plano


Você já tem um plano de previdência privada, mas está insatisfeito com os altos custos ou baixa rentabilidade? Seus problemas acabaram! Com a portabilidade de previdência privada, você pode migrar os recursos aplicados para outro plano, de qualquer instituição financeira! E o melhor de tudo, completamente grátis!
O texto meio Organizações Tabajara - ou Polishop, na melhor das hipóteses - é só uma brincadeirinha para chamar a sua atenção. Mas as informações são verdadeiras.
Até pouco tempo atrás, planos de previdência privada eram produtos financeiros muito ruins: excessivamente conservadores, caros e pouco rentáveis.
Além de taxas de administração altas, eles costumavam cobrar uma tal de taxa de carregamento, que comia uma parte de tudo que o titular investia no plano, o que sacrificava ainda mais uma rentabilidade que já deixava a desejar, mesmo com todos os benefícios tributários com os quais esse tipo de produto conta.
Mas de uns anos para cá começaram a surgir planos interessantes, e muitos investidores perceberam que o plano no qual aplicavam seus recursos para a aposentadoria era fraco comparado aos novos produtos desse mercado.
Atualmente, várias gestoras renomadas dispõem de planos de previdência que investem em seus principais fundos, como Verde, SPX, Alaska e Adam. No lado das seguradoras, várias delas acabaram com a taxa de carregamento.
Leia Também
Vantagens da portabilidade de previdência privada
Nesse contexto, a portabilidade de previdência privada aparece como um bom mecanismo para quem deseja trocar o seu plano atual por outro com taxas menores, uma estratégia de investimentos mais adequada ao seu perfil ou um histórico de rentabilidade melhor.
É possível fazer portabilidade interna - quando você troca de plano dentro da mesma instituição financeira - ou externa - quando a migração ocorre entre instituições financeiras -, sem a necessidade de resgatar os recursos, pagar imposto de renda (que nesse tipo de aplicação pode ter alíquotas bem altas) e contratar outro plano do zero.
Além de não haver custos com IR, também não há cobrança de taxas - a menos que o seu plano original cobre taxa de saída.
Finalmente, ao migrar seus recursos para outro plano de previdência, você transfere também o tempo de aplicação. Assim, se você tiver optado pela tabela regressiva do IR no seu plano de origem, o prazo não volta a contar do zero no plano de destino.
Por exemplo, digamos que você já tivesse cinco anos de investimento no plano de origem. Pela tabela regressiva da previdência privada, caso resgatasse seus recursos, você estaria sujeito a uma alíquota de IR de 25%.
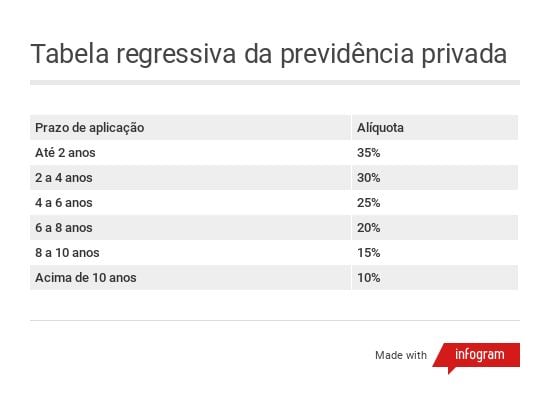
Se fizesse portabilidade de plano naquele momento, você levaria junto esses cinco anos, sem necessidade de voltar a contar o prazo do zero e retornar à alíquota de 35%.
Em resumo, a portabilidade de previdência privada permite ao investidor melhorar o desempenho do seu plano de aposentadoria sem custos e sem perder o prazo da aplicação. É uma ótima maneira de readequar o seu investimento.
Mas lembre-se: ao migrar seus recursos para outro plano, não necessariamente você levará com você todas as coberturas de risco do plano antigo, como renda e pecúlio por morte ou invalidez. Ao menos não nas mesmas condições. É preciso verificar se o novo plano te atende não só do ponto de vista do investimento, como também da seguridade.
Regras gerais da portabilidade de previdência privada
A portabilidade de previdência privada pode ser feita entre planos abertos, entre planos fechados (como fundos de pensão), de um plano aberto para um fechado ou vice-versa.
Ou seja, se você tinha um plano pelo seu empregador e saiu da empresa, por exemplo, pode migrar seu plano fechado para um plano aberto de uma instituição financeira.
Conheça os diferentes tipos de previdência privada e as diferenças entre planos abertos e fechados.
O procedimento é bem simples: após escolher o plano para o qual deseja migrar, você deve entrar em contato com a instituição financeira responsável pelo plano de destino.
Ela deverá entrar em contato com a instituição financeira responsável pelo seu plano atual e concretizar o processo dentro de até cinco dias úteis.
Mas, como já foi dito, também é possível mudar de um plano para outro dentro de uma mesma instituição financeira.
Troca da tabela de tributação
Durante a portabilidade, você também pode trocar a tabela de tributação do seu plano da progressiva para a regressiva. O contrário, porém, não é permitido.
A tabela progressiva é a mesma que incide sobre os salários. Nela, as alíquotas de IR crescem conforme o valor do resgate ou da renda que o titular do plano vai receber no futuro, quando se aposentar.
Já a tabela regressiva, conforme mostramos acima, tem funcionamento similar ao da tabela regressiva de outras aplicações financeiras, mas as alíquotas e os prazos são específicos da previdência privada.
As alíquotas reduzem conforme passa o tempo de aplicação, de forma a incentivar aplicações de longo prazo.
Assim, resgates em prazos curtos são punidos com alíquotas mais altas que as das demais aplicações financeiras, enquanto resgates após dez anos de investimento são beneficiados com uma alíquota de 10%, mais baixa que o mínimo de 15% das demais aplicações.
Entenda como funciona a cobrança de imposto de renda em previdência privada.
Restrições à portabilidade de previdência privada
Além de não ser possível trocar da tabela regressiva para a progressiva - a opção pela tabela regressiva é irretratável - a portabilidade de previdência privada conta com outras restrições.
A migração só é possível enquanto você ainda estiver na fase de acumulação do plano, ou seja, enquanto ainda estiver investindo recursos ou efetuando resgates por conta própria.
Depois de optar por uma modalidade de renda - por exemplo, renda vitalícia - não é mais possível fazer portabilidade.
Mas antes de se aposentar e contratar uma modalidade de renda, você pode simular quanto receberia como renda pelo patrimônio acumulado em diferentes planos e pedir a portabilidade para aquele que pagar mais.
Lembrando que converter seu plano em renda não é obrigatório. Você pode permanecer na fase de acumulação pelo resto da vida, programando seus resgates na época em que decidir usufruir os recursos acumulados no plano.
Portabilidade de previdência privada aberta
Os planos de previdência privada abertos são aqueles oferecidos por instituições financeiras, que sempre têm uma seguradora por trás e aos quais qualquer pessoa pode aderir.
Atualmente, há basicamente duas modalidades, o Plano Gerador de Benefício Livre (PGBL) e o Vida Gerador de Benefício Livre (VGBL).
A portabilidade entre planos de previdência abertos só pode ocorrer entre planos da mesma modalidade. Isto é, você só pode migrar de um PGBL para outro PGBL; ou de um VGBL para outro VGBL.
Para mudar de modalidade, você precisaria resgatar o plano original e reinvestir em outro plano de modalidade diferente, pagando imposto de renda e zerando o seu prazo de investimento, o que poderia matar a vantagem da migração.
Nesse caso, talvez o mais indicado seja simplesmente manter o plano original - para o qual você pode ou não continuar contribuindo - e abrir um novo da outra modalidade.
A portabilidade de previdência privada aberta tem carência mínima de 60 dias, mas o prazo pode ser maior, dependendo do regulamento do plano original.
Isso quer dizer que você precisa permanecer no plano original por pelo menos dois meses antes de migrar para outro.
Portabilidade de previdência privada fechada
Você também pode pedir a portabilidade de um plano de previdência fechado para outro plano, fechado ou aberto.
Se o plano de destino for aberto, ele provavelmente deverá ser um PGBL, pois planos fechados geralmente seguem regras similares às do PGBL do ponto de vista tributário.
No caso da portabilidade de planos fechados, a carência mínima é de três anos de permanência no plano original.
Se o plano for oferecido por um empregador como benefício a seus funcionários, a portabilidade só pode ser pedida se o titular não tiver mais vínculo empregatício com a empresa patrocinadora do plano.
Finalmente, depois de migrar os recursos de um plano fechado para um aberto, não é mais possível resgatá-los. O titular do plano fica obrigado a optar por uma modalidade de renda.
Planos multifundos
Atualmente, alguns planos de previdência são multifundos, isto é, há diversos fundos de investimento sob o seu guarda-chuva.
Quem investe em um plano desse tipo não precisa propriamente fazer uma portabilidade quando deseja apenas mudar a estratégia de investimento do seu plano.
Por exemplo, se você investe em um plano multifundos ainda na juventude, com investimentos mais concentrados em fundos de renda variável, pode ir migrando para fundos de renda fixa conforme vai ficando mais velho e próximo da aposentadoria.
Como esse tipo de migração ocorre dentro do próprio plano, não há burocracia nem carência.
 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
Volta ao presencial e ‘cheque gordo’ do Itaú (ITUB4) dão nova vida a escritórios de SP — mas nem todos os bairros ganham
22 de outubro de 2026 - 10:09 22 de outubro de 2026 - 10:00
Conteúdo Empiricus
Mercado de opções cresce 79% na B3 em 2026; confira como você também pode aproveitar oportunidades com esse tipo de operação na bolsa
22 de outubro de 2026 - 10:00 22 de outubro de 2026 - 5:53
PRECISA DE CONSERTO
Lotofácil, Quina e outras loterias acumulam e atenção se volta para prêmio de R$ 200 milhões em jogo na Mega-Sena
22 de outubro de 2026 - 5:53 21 de outubro de 2026 - 10:03
MAIS DINHEIRO NA MESA
Governo libera mais R$ 6,49 bilhões para empresas afetadas pelo tarifaço dos EUA e por conflitos internacionais; veja quem pode acessar o crédito
21 de outubro de 2026 - 10:03 21 de outubro de 2026 - 5:42
NEM POR DECRETO
Mega-Sena acumula de novo e prêmio vai a R$ 200 milhões; Dia de Sorte aproveita para brilhar sozinha
21 de outubro de 2026 - 5:42 20 de outubro de 2026 - 16:00
FINANÇAS
Investimentos liberam mais limite nos cartões de crédito do BTG Pactual. Conheça os requisitos e benefícios das versões Gold, Platinum e Black
20 de outubro de 2026 - 16:00 20 de outubro de 2026 - 15:03
PRÉVIA DO RESULTADO
Receitas em alta e ações de lado: balanço da SpaceX (SPCX) finalmente decolou? Saiba o que esperar
20 de outubro de 2026 - 15:03 20 de outubro de 2026 - 14:58
DESTAQUE NA IMPRENSA
Repórteres do Seu Dinheiro são vencedoras do prêmio +Admirados da Imprensa de Economia, Negócios e Finanças
20 de outubro de 2026 - 14:58 20 de outubro de 2026 - 14:02
O MISTÉRIO CONTINUA

