


Parcela pesa mais no bolso do consumidor
A despesa maior com juros é visível nos itens de maior valor. Na compra de um veículo de R$ 30 mil, por exemplo, financiado em 42,3 meses, o comprador pagava uma prestação de R$ 960,82, levando em conta os juros médios apontados pela pesquisa do BC em abril deste ano, de 21,12%

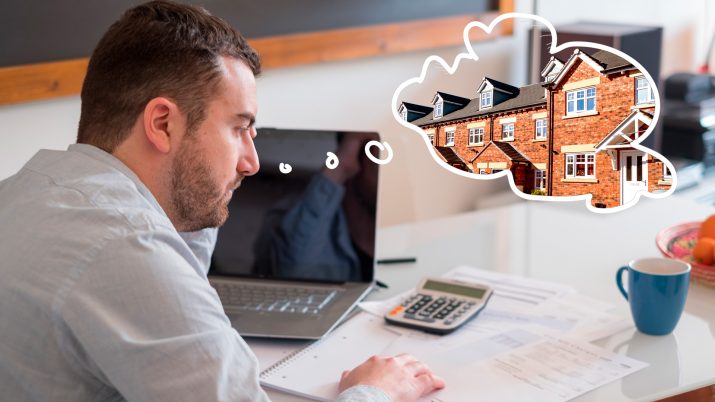
Desde que o Comitê de Política Monetária do Banco Central (BC) começou a cortar a taxa básica de juros (Selic), a partir de outubro de 2016, o brasileiro que compra produtos financiados tem pagado a conta do não repasse integral da queda da Selic para a taxa ao consumidor, aponta o estudo da Confederação Nacional do Comércio (CNC). Nos cálculos da entidade, há casos em que a prestação ficou quase 15% mais cara.
A despesa maior com juros é visível nos itens de maior valor. Na compra de um veículo de R$ 30 mil, por exemplo, financiado em 42,3 meses, o comprador pagava uma prestação de R$ 960,82, levando em conta os juros médios apontados pela pesquisa do BC em abril deste ano, de 21,12%. Se o corte da taxa básica de juros tivesse sido repassado integralmente para o consumidor, a taxa seria de 11,74% ao ano e a prestação de R$ 838, nas contas da CNC.
Com isso, quando o comprador terminar de pagar o financiamento do carro, ele terá desembolsado R$ 42.016,85. Se o empréstimo tivesse sido contraído pela taxa menor, o carro custaria R$ 36.6545,85. É uma diferença de R$ 5.370,99.
"Para o consumidor, o não repasse integral da queda dos juros básicos às taxas finais representou um maior peso na parcela mensal dos financiamentos, especialmente diante da relativa estabilidade da massa de rendimentos", diz o economista-chefe da CNC e responsável pelos estudos, Fabio Bentes.
Spread
Para o economista, não só o repasse do corte da taxa básica de juros não foi integral para o consumidor como o spread bancário caiu menos que a Selic. O spread é a diferença entre a remuneração que o banco paga ao aplicador para captar o recurso e quanto esse banco cobra para emprestar.
Em outubro de 2016, o spread era 23,9% e terminou 2018 em 16,9%, mas voltou a subir este ano. Em abril estava 19,3%. De outubro de 2016 a dezembro de 2018, o spread caiu 41% e neste ano subiu 14%. No período todo, a queda foi de 20%. "O spread caiu menos do que a Selic (- 54,4%) no período e a gordura dos bancos aumentou", afirma o economista.
Leia Também
Métricas diferentes
A Febraban, que reúne os bancos, reforça, porém, que houve redução no spread e nos juros - considerando a comparação de taxas em pontos porcentuais, metodologia usada na avaliação da entidade. Em nota, a Febraban afirma que "a queda da taxa de juros foi acompanhada da redução do spread bruto bancário". Em abril deste ano o spread atingiu 45,8 pontos porcentuais nas operações de crédito com recursos livres para pessoa física, ante 62,3 pontos porcentuais registrados em outubro de 2016, segundo a entidade. A redução, foi de 16,5 pontos porcentuais no período.
De acordo com a Febraban, "os bancos aproveitaram a queda na taxa básica de juros para reduzir o custo do crédito ao consumidor, em alguns casos com cortes bem superiores nas taxas cobradas dos clientes".
'Agora a venda está péssima'
O empresário do varejo de móveis Mohamed Barakat, diz que o mercado está difícil. "Antes as vendas estavam ruins, agora estão péssimas", afirma. Depois de ter ampliado em 7% o faturamento em 2018 em comparação com o ano anterior, ele registrou queda de 10%, de janeiro a maio deste ano. "A gente vinha com crescimento pequeno, mas neste ano vamos fechar com retração."
Um dos fatores que explicam a reversão nos negócios é que o consumidor que comprava móveis a prazo diminui muito a sua participação nas vendas das três lojas das quais ele é sócio. Os pontos comerciais ficam na rua Teodoro Sampaio, na zona oeste da capital paulista, um tradicional corredor comercial do setor. Sob as bandeiras Kaza&Estilo, Complemento Interiores e Mosai, cada uma é voltada para um público específico: o mais abastado, o cliente de classe média e o consumidor popular.
Segundo Barakat, hoje o público que compra móveis pede desconto e paga à vista. "O cliente que não tem dinheiro na mão para pagar à vista e quer parcelar em muitas vezes está faltando."
Ao lado do automóveis e dos materiais de construção, o setor de móveis está no rol daqueles movidos a crédito e que estão entre os mais afetados pelo não repasse integral da taxa básica de juros para o custo do financiamento ao consumidor. Em 12 meses até março deste ano, as vendas de móveis e eletrodomésticos caíram 2,1% e poderiam ter crescido quase 1%, se o juro fosse menor. Diante da dificuldade, Barakat conta que começou a olhar para dentro da sua empresa. "Estamos indo atrás de tecnologia para cortar custos." As informações são do jornal O Estado de S. Paulo.
 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
