


Quem é a pessoa abaixo?
Se o mercado subir, “eu disse que tinha alto potencial de valorização”. Se cair, “avisei do prognóstico de alta volatilidade”. As narrativas estão prontas para qualquer um dos lados. As narrativas estão prontas para qualquer um dos lados.

Quem é a pessoa abaixo?
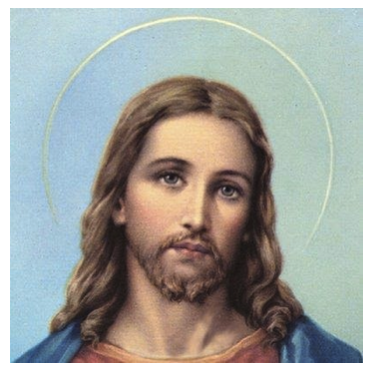
Se você teve uma educação minimamente parecida com a minha, deve ter respondido “Jesus”. Tendo estudado o tempo todo em colégio jesuíta, vi esse retrato poucas vezes na vida, só quando respirava.
Eu, sinceramente, não sei se era Ele ou não era — se for, o Cara era bonitão. Depois do São Luís, minha Bíblia virou o “Grande Sertão: Veredas”: “Eu quase que nada não sei. Mas desconfio de muita coisa”. Acho que deveria virar filme… A peça com o Caio Blat ficou muito boa; ele também poderia ser o Riobaldo na telona. O Sertão está em todo lugar.
Segundo a Wikipédia, há chances de que o rosto seja, na verdade, de Tommaso Cavalieri, um nobre colecionador de arte da Itália, amante de Michelangelo, que teria retratado seu discípulo e grande paixão na figura acima.
Leia Também
Se essa versão da história fosse correta, o rosto tipicamente atribuído a Jesus Cristo seria, na verdade, fruto de um amor homossexual imortalizado numa dedicatória de Michelangelo a uma de suas grandes paixões. Vai saber…
(Antes que os blogs sujos transformem essa historinha em “Fundador da Empiricus aponta romance homossexual de Jesus Cristo”, esclareço: minha criação é fielmente católica e acho Jesus o maior barato; em tempo: para mim, não teria problema algum também se Ele fosse gay — ter de dar esse tipo de explicação é um saco.)
Não há comprovação da versão acima. Agora, também não há comprovação de que Jesus tinha olhos e cabelos claros — sejamos sinceros: lá em Nazaré, poucos devem ser os nascidos de olhos e cabelos claros. Bom, a doutrina importa mais do que tudo isso; eu prefiro mesmo que cabelos não sejam relevantes.
Narrativas
A gente vai se acostumando às narrativas que contam para a gente. Passa para a História a versão com as melhores regras de retórica, basta que monte uma construção coesa e coerente. Falácias da narrativa, a gente vê por aqui.
Sempre achei que essa história da “verdade” era sutil, frágil e cheia de nuances. Ou se ela existisse mesmo, seria muito difícil de ser encontrada em sua totalidade. A nós, restariam versões, percepções do que era, de fato, real.
Por isso, nunca acreditei muito nessa ideia de “valor intrínseco”, como se os ativos financeiros carregassem uma verdade única e incontestável sobre si mesmos.
Ontologicamente, considero a teoria da reflexividade de George Soros superior à noção de valor intrínseco defendida pela Escola Fundamentalista. A primeira pressupõe uma influência dialética (recíproca e dinâmica) entre expectativas e realidade. Não haveria, portanto, uma materialidade intrínseca (inapartável, indissociável, particular) dos ativos financeiros — esses dependeriam, mesmo na essência, da expectativa de terceiros. Ao menos parte de seu valor seria extrínseco, pois guardaria relação com os outros, com algo de fora.
Faço esse preâmbulo para combater discursos frequentes (e insuportáveis) estampados nos jornais “especializados”, feitos por “especialistas” (as duas aspas são importantes). Normalmente, aparece algo mais ou menos assim, em especial nas segundas-feiras, quando a grade programada exige reportagens do tipo “perspectivas para a semana”:
“Há muita incerteza prevista para os próximos dias. Tudo que sabemos é que haverá bastante volatilidade e o investidor precisa ficar atento às notícias de Brasília, à movimentação no exterior e aos novos indicadores econômicos a serem publicados. Somente assim poderá tomar boas decisões. Temos bons potenciais de valorização, mas o momento também é de baixa visibilidade e, portanto, o risco é relativamente alto.”
Por favor, seja sincero: você já deve ter lido algo nessa linha.
Clichês
O que mais me incomoda no discurso acima é que ele se traveste de inteligente, quando, na verdade, é apenas uma reunião de clichês, escrita por ternos vazios que não têm qualquer comprometimento com suas opiniões; simplesmente, não querem se comprometer com posição alguma. Falam trivialidades e, assim, jamais poderão ser cobrados pelo que falam. Nunca estarão errados. Se o mercado subir, “eu disse que tinha alto potencial de valorização”. Se cair, “avisei do prognóstico de alta volatilidade”. As narrativas estão prontas para qualquer um dos lados.
Poderia analisar cada parte da fala.
“Há muita incerteza.” Ora, quando não há incerteza? O mundo é incerto mesmo, principalmente porque o futuro insiste em ficar no futuro.
“Haverá muita volatilidade.” O problema da renda variável é que ela varia. E ainda bem que haverá volatilidade. Se não houver, não há como fazer qualquer dinheiro; preços parados não parecem uma ideia convidativa. Poderia ser ainda mais radical: o investidor de ações deveria amar a volatilidade, pois ela aumenta as chances de um retorno extremo. E um retorno extremo é bom para as ações. Se ele for negativo, a perda é de no máximo 100 por cento. Se for positivo, o ganho máximo é infinito. A maior dispersão de retornos não é ruim para o investidor de Bolsa.
“O investidor precisa estar atento.” Essa ideia de pagar de diligente e dedicado sempre pega bem, mas não ajuda em nada. Na verdade, pode até ser pior, pois oferece como ideia subjacente a possibilidade de o investidor acompanhar as notícias e ganhar dinheiro a partir delas. Nada pior do que tentar tradar notícias.
“Há potencial, mas também há risco.” O que eu faço com essa informação? Ela é paralisante. Tudo que o “especialista” transmitiu foi uma visão morna, superficial, capaz de deixar o investidor atônito, sem capacidade de reação. Virou um mapa errado, pois basicamente mandou ele ficar parado, perdendo as oportunidades de investimento hoje colocadas à sua frente. Parece responsável e prudente, quando é, na verdade, uma condenação a se estacionar no lugar atual, sem levar ao desejado destino final de uma sólida construção patrimonial crescente.
Opiniões
Noutro dia, conversei com uma jornalista famosa de finanças e economia. Ela disse mais ou menos assim: “Eu sou muito diligente, pesquiso bastante, procuro ser parcimoniosa e conservadora nos meus comentários. Tenho muita responsabilidade. Essa história de recomendar ativos não é pra mim. Não tenho competência pra isso”.
Ora, se não se tem competência para recomendar, não deveria opinar sobre nada. Esse tipo de trabalho agrega zero para o investidor, ainda que tente passar a ideia de responsabilidade e diligência. Na verdade, o que a pessoa estava tentando evitar ali? Simplesmente, não ser cobrada por eventuais erros. Ela comenta não para ajudar o investidor de fato, mas apenas para si mesma, fazendo comentários pseudointeligentes para não se comprometer.
Não há exposição sobre as opiniões. E, como sabemos, uma opinião sem exposição vale zero. Você precisa ser cobrado pelas coisas que fala ou escreve, arcar com as consequências daquilo, receber bônus (de qualquer natureza) ao acertar e penalização se errar.
“Haverá volatilidade e existe muita incerteza no processo.” Não, isso não é inteligente. Em plena segunda-feira, nós não merecemos isso. Pode até parecer uma narrativa bonitinha, capaz de convencer o leitor da seriedade e da serenidade do comentarista. Em termos práticos, porém, é apenas uma tentativa pessoal de proteger a si mesmo dos resultados finais do processo, com um risco preocupante de que a visão do “especialista” (sempre entre aspas) acabe paralisando o investidor.
Eu concordo que há muita incerteza. Também compartilho da visão de que haverá muita volatilidade. Também deixo claro que não sei como será a semana — não faço a menor ideia, aliás. Mas não saber não significa não agir.
Outro clichê típico em torno da Previdência é o discurso inteligentinho de que “sou a reforma, mas é preciso saber qual reforma?”. Podemos ficar eternamente apontando falhas na proposta de reforma. Sempre é muito fácil criticar uma coisa. Eu sou capaz de apontar umas 3 mil críticas às empresas listadas em Bolsa; ou mesmo à Empiricus. Agora, fazer maior e melhor do que os outros é difícil pra caramba. Só existe uma reforma, que é esta aí apresentada ao Congresso. Ela vai ser abrandada, claro, mas a essência é essa. Ficar com críticas de que há outros jeitos de reformar, existem outras possibilidades fiscais, não houve suficiente detalhamento é platonismo, oportunismo disfarçado de bom-mocismo.
Do platonismo ao pragmatismo, o que fazer?
Otimismo
Estou cada vez mais otimista com mercados emergentes e com os ativos de risco brasileiros em particular. Os indicadores mais recentes convergem justamente para o desenhado no cenário-base.
As referências de produção industrial, tanto nos EUA quanto na China, vieram acima do esperado.
O Relatório de Emprego norte-americano divulgado na sexta-feira trouxe um panorama bem interessante de criação de postos de trabalho acima do esperado, com ganhos por hora trabalhada abaixo das expectativas — ou seja, mercado de trabalho aquecido, mas sem pressão inflacionária. Assim, pinta-se aquele quadro de crescimento razoável nos EUA, sem, no entanto, exigir aperto monetário do Fed. Juros baixos e estáveis nos países desenvolvidos, com economia crescendo, pavimentam a via para fluxo de recursos para emergentes.
Em paralelo, petróleo bateu hoje a marca de 70 dólares por barril, em seu maior nível em quatro meses, sob ameaças de restrição à oferta na Líbia e fala de ministro de Energia da Arábia Saudita apontando interesse da Opep em reduzir estoques. Minério de ferro negociado em Singapura marcou seu maior nível desde agosto de 2014, também sob preocupação com oferta — Citigroup já fala no patamar de 100 dólares por tonelada. Commodities para cima são bom sinal para emergentes, exportadores de matérias-primas.
Chegando ao Brasil, inflação deu novos sinais de controle com IGP-DI de março ligeiramente abaixo do esperado e expectativa para o PIB voltou a cair segundo boletim Focus — se passar Previdência, Selic deve cair. E minha visão é de que vai passar. Apoio dos deputados cresceu segundo o Estadão. Bolsonaro deve novamente negociar com partidos nesta semana e discussão na CCJ pode ser antecipada.
Ora, claro que o tema traz volatilidade, mas tudo bem. Aqui empresto a teoria da reflexividade de Soros para mostrar que essa volatilidade pode até ser boa. A expectativa dos agentes interferindo na realidade. A cada notícia negativa sobre a Previdência, a perspectiva de colapso fiscal futuro fará a Bolsa cair fortemente e o dólar disparar. Em paralelo, se demorarmos muito na agenda fiscal, as expectativas de inflação vão começar a subir e as projeções para o PIB vão cair. Essa própria dinâmica das expectativas pode criar um clima mais favorável para a aprovação da Previdência, pois deixará claro para todos a necessidade de reforma. Ficar contra a reforma seria apoiar alta do dólar, queda da Bolsa, alta das expectativas de inflação, alta da Selic, queda do PIB. Ou seja, seria ficar contra o próprio país. A pressão sobre os deputados vai aumentar e esses perceberão que a única forma de ainda ter algum controle sobre o Orçamento e receber dinheiro de emendas parlamentares será aprovando a nova Previdência; caso contrário, os gastos previdenciários vão roubar todo o orçamento para si.
Em meio a muita incerteza, muita volatilidade e, também, muito discurso politicamente correto bonitinho, a hora de comprar Bolsa e juro longo é agora.
Últimas notícias
 18 de novembro de 2026 - 5:56
BRILHOU SOZINHA
Aposta simples fatura R$ 14,5 milhões na Quina 7170; Mega-Sena, Lotofácil e outras loterias acumulam
18 de novembro de 2026 - 5:56 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00
