


Depois de sacode dos mercados, Pimco vê oportunidade de ganho na renda fixa no exterior
Esteban Burbano, vice-presidente executivo e estrategista da gestora de US$ 1,7 trilhão, avalia que a economia americana não deverá enfrentar uma recessão. Sobre o Brasil, ele se coloca na fileira dos mais cautelosos, apesar de enxergar boas perspectivas para a economia

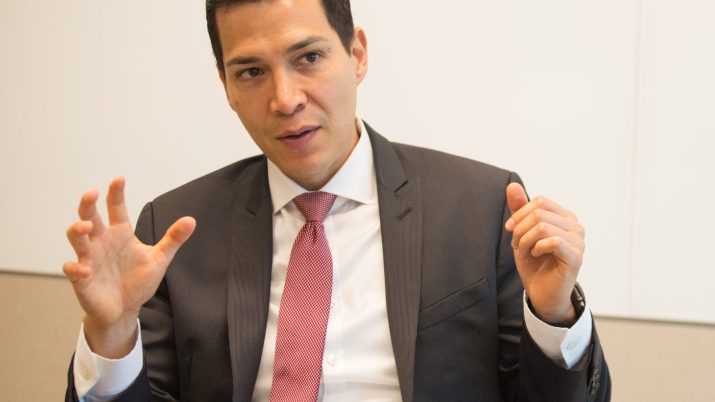
Como vice-presidente executivo e estrategista da Pimco, uma das maiores gestoras de fundos globais, Esteban Burbano passa boa parte do tempo lidando com investidores de todos os cantos do planeta.
Só no Brasil ele esteve cinco vezes nos últimos anos. A visita mais recente aconteceu no mês passado, quando eu fui entrevistá-lo na nova sede no país da gestora, que se mudou do Rio para São Paulo. Com um total de US$ 1,7 trilhão (R$ 6,4 trilhões) em ativos, a Pimco é, sozinha, maior que toda a indústria de fundos brasileira.
Embora os investidores sejam diferentes em todos os lugares que visita, Burbano diz que todos expressam uma preocupação parecida: que a renda fixa se comporte como renda fixa e investimentos com uma boa relação entre retorno e risco. Não foi o que aconteceu nos últimos meses, em particular no quarto trimestre do ano passado.
O executivo da Pimco sabia de cor as perguntas que eu tinha para fazer, que aliás eram bem parecidas com as dos investidores brasileiros que ele veio visitar: O que aconteceu com os mercados recentemente? Por que tivemos tanta volatilidade? Qual será o ritmo de crescimento da economia americana? O que os bancos centrais vão fazer? E como os mercados vão reagir?
A essas questões que ele mesmo se fez, eu acrescentei mais duas: o que a Pimco espera para a economia brasileira? A gestora compartilha da otimismo da maioria dos investidores locais ou está mais cautelosa?
Do lado positivo, Burbano avalia que a economia americana não deverá enfrentar uma recessão, como teme parte do mercado. Ao mesmo tempo, o Federal Reserve (banco central americano) deve manter os juros estáveis ao longo deste ano ou, no máximo, promover mais um aumento na taxa.
Leia Também
Cautela com Brasil
Esse cenário criou um bom ponto de entrada para quem deseja diversificar a carteira no exterior, mas de forma mais conservadora, segundo o estrategista da Pimco.
A gestora distribui há três anos um fundo global de renda fixa com foco em renda (Income) nas prateleiras da principais plataformas de investimento no país. Agora lançará uma nova versão do produto, mas com exposição cambial. Por determinação da CVM, ambos são disponíveis apenas para investidores qualificados - com pelo menos R$ 1 milhão em aplicações.
No caso do Brasil, o executivo da Pimco se coloca na fileira dos mais cautelosos, apesar das boas perspectivas para a economia. “Existe muita incerteza sobre a capacidade de aprovação das reformas em um Congresso fragmentado”, diz. Ainda assim, o fundo conta com uma pequena posição em renda fixa local.
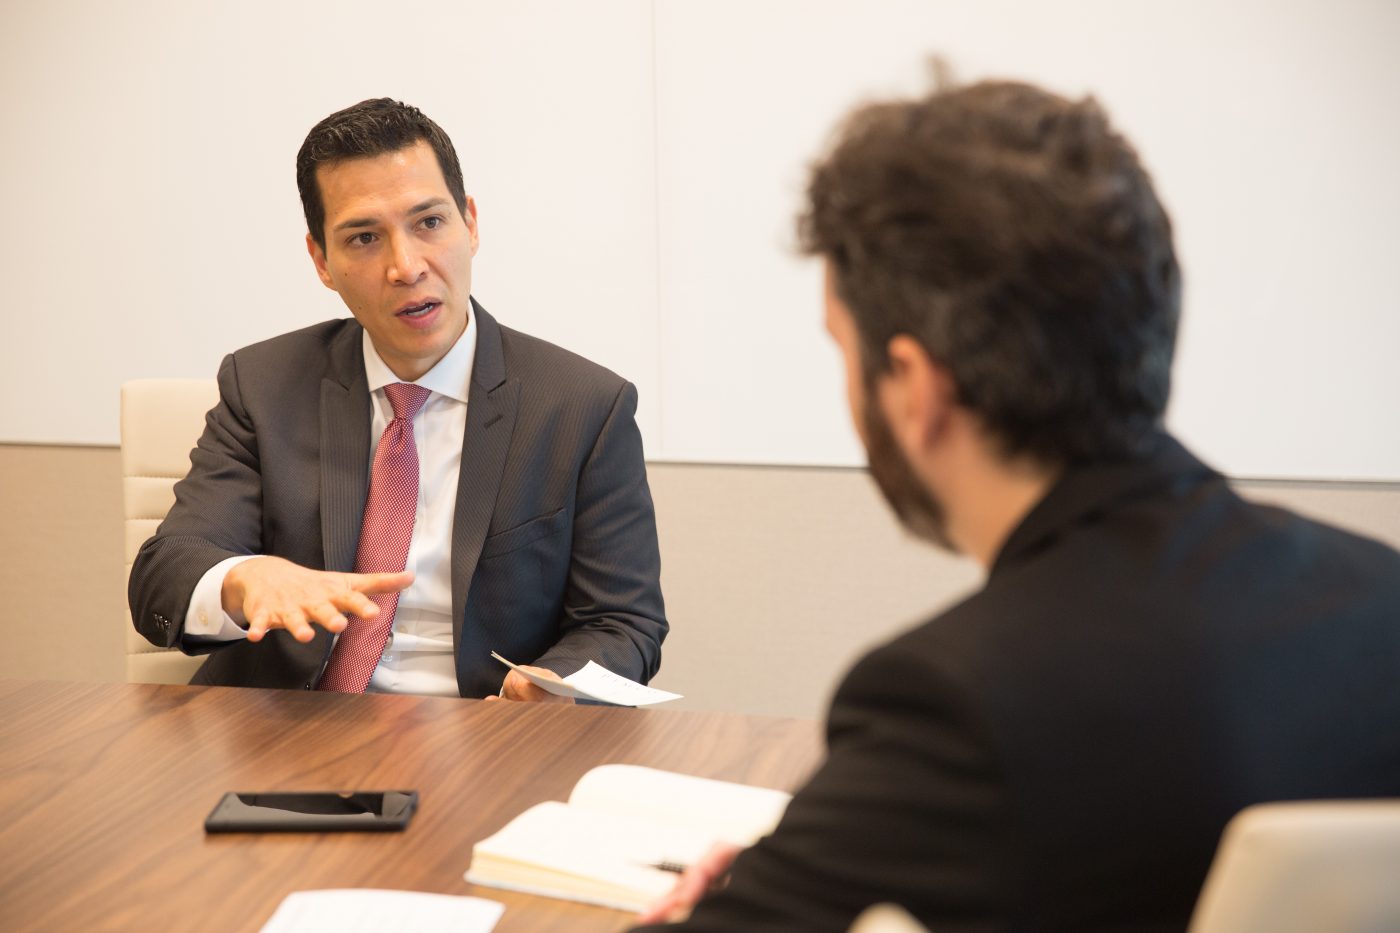
Leia a seguir os principais trechos da entrevista:
Os últimos meses não foram particularmente bons para a renda fixa lá fora. O que aconteceu?
Existem dois componentes para essa questão: o primeiro é o que aconteceu no quarto trimestre. Houve uma continuação da desaceleração da economia global, um aumento da incerteza política, em especial nos Estados Unidos, e também nas ações do Federal Reserve (Fed, o banco central americano). Isso fez as taxas subirem significativamente.
A segunda parte da resposta tem a ver com o ponto em que estamos do ciclo. O mundo depois da crise financeira ficou acostumado à baixa volatilidade em razão da injeção de liquidez pelos bancos centrais.
E em que ponto estamos agora?
Acho que estamos num ponto de virada. Não é mais uma questão se a economia global vai ou não desacelerar e sim o quão rápido. E, especialmente no caso dos Estados Unidos, qual a probabilidade de uma recessão. Não é mais uma questão se vai acontecer ou não, mas se vai acontecer nos próximos seis, 12 meses ou dois anos.
E o que a Pimco espera?
Achamos que a economia dos EUA está bem estável, embora em tendência de queda. Em 2018, o PIB deve crescer ao redor de 3%. E neste ano esperamos que desacelere para ao redor de 2,25% com o fim do efeito dos estímulos fiscais. Então, sim, a economia americana está reduzindo o crescimento, mas ainda achamos que a possibilidade de recessão nos próximos 12 meses é relativamente baixa. Ela cresceu, mas ainda é baixa. Então não esperamos recessão em 2019. Como investidores, procuramos ter algum tipo de hedge (proteção) o risco de surpresas com a inflação, mas nosso cenário-base é de que a inflação deve permanecer na meta de 2%.
Quais as expectativas para os juros nos EUA?
O mandato do Fed é equilibrar emprego e inflação. E faz isso ajustando o nível das taxas de juros. Se a taxa está muito baixa, você corre o risco de mais inflação na economia. Se a taxa está muito alta, corre o risco de parar a economia e aumentar o desemprego. O ponto médio é o que chamamos de juro neutro. Você não consegue apontar exatamente qual é esse ponto, mas nossa estimativa durante muitos anos é que a taxa neutra se situe entre 2% e 3%.
Em dezembro, nós ficamos no meio desse ponto. E o Fed indicou que esperava mais aumentos nas taxas no futuro. Por isso o quarto trimestre foi diferente. Mas desde dezembro, as expectativas melhoraram significativamente depois dos comentários de representantes do Fed de que devem ser mais pacientes. Agora, o que se espera para este ano é mais na linha de uma alta ou talvez nenhuma. Tudo depende de como a economia dos EUA se ajusta às condições financeiras mais apertadas em relação a seis meses atrás.
Então o pior para os mercados já passou? Quais os riscos no radar?
Certamente existem mais riscos no horizonte que podem afetar a economia. Mas no mercado de renda fixa, houve uma reprecificação nas taxas, o que oferece um ponto de entrada mais interessante para o investidor.
Quando pensamos no mercado de títulos, existem duas grandes categorias: os de alta qualidade e aqueles mais sensíveis a riscos de crédito, mas que oferecem taxas mais altas. A primeira categoria é mais defensiva, enquanto a segunda tem um risco mais correlacionado ao mercado de ações. A parte que teve uma performance ruim foi a segunda. Mas os Treasuries e títulos com garantia de agências federais tiveram um quarto trimestre excelente.
E onde estão as oportunidades hoje?
Achamos que essa primeira porção da renda fixa está mais atrativa em relação ao ano passado porque não esperamos que as taxas aumentem significativamente. Já os mercados de crédito, apesar da queda do fim do ano passado, estão sujeitos a mais volatilidade. A volatilidade do quarto trimestre deve continuar crescendo com as incertezas monetárias, políticas e guerra comercial. Além do Brexit e outras incertezas na Europa e no resto do mundo. Nesse cenário, nosso foco é preservar o capital e ter liquidez.
Mas para conseguir retorno é preciso tomar riscos…
Não estou dizendo necessariamente para não assumir riscos. Mas assumir riscos onde haja um bom entendimento de quais são os potenciais de alta e de queda. Outro ponto importante é o da diversificação. Mesmo quando estamos muito animados com uma determinada oportunidade no mercado, as coisas podem dar errado, o cenário econômico pode mudar ou nós podemos estar errados.
Quais as principais teses de investimento da Pimco?
O foco dos nossos investimentos no nível mais amplo da carteira está balanceado em ativos mais defensivos e que oferecem proteção em períodos de aversão a risco. Do lado do crédito, também procuramos posições que oferecem proteção contra um risco de queda. Nossos favoritos são os ligados ao mercado imobiliário, um setor que continua indo bem nos Estados Unidos. Na área corporativa, existem oportunidades no setor financeiro. Os bancos estão bem capitalizados e com balanços fortes em razão da maior regulação. Na posição de investidor de bonds (títulos de dívida), trata-se de um setor defensivo para a Pimco.
Como vê as perspectivas para os mercados emergentes?
Existem oportunidades em muitos países, mas é preciso ser cauteloso em como dimensionar essas posições. No ano passado, os emergentes tiveram um período de descolamento, em que superaram os demais mercados de crédito. Mas, novamente, seremos bastante seletivos.
E quais países o fundo deve selecionar?
Um país é o México, onde a expectativa é de queda nas taxas de juros com a inflação aparentemente mais controlada. Também investimos em países como Rússia e Brasil, com pequenas posições em renda fixa. Nós na Pimco avaliamos bastante que tipo de exposição queremos ter: no mercado local de juros, na moeda ou nas empresas de cada país. Em lugares como na Rússia, por exemplo, empresas que são campeãs nacionais oferecem um spread (prêmio) atraente em relação aos títulos do governo e com risco muito parecido.
De um modo geral, o investidor estrangeiro tem sido mais cauteloso que o local em relação ao Brasil. Qual a visão da Pimco?
Do ponto de vista macroeconômico, a economia brasileira continua indo bem. Obviamente um fator-chave será se as reformas e outras mudanças propostas pelo novo governo serão aprovadas em um Congresso muito fragmentado. Então ainda existem muitos desafios. Os mercados parecem precificar uma probabilidade muito alta de algo passar. A inflação está controlada e as taxas de juros podem até subir, mas não vemos altas significativas no horizonte.
Como investidores, temos que olhar as dificuldades desse cenário político relativamente desafiador, versus o que os mercados precificam. E nós acreditamos que os mercados estão mais otimistas do que o nosso cenário-base. Não porque achamos que a aprovação das reformas não é provável, só achamos menos provável do que os mercados.
Mesmo assim a Pimco tem uma posição pequena no Brasil...
Para você entender, é preciso colocar essa posição em relação a todo o portfólio. Nós podemos investir em todo o mundo. Então, para nós, consideramos que o Brasil oferece um retorno (yield) atrativo hoje nos títulos de renda fixa. E uma posição pequena nos proporciona uma boa diversificação em relação a outros ativos de risco.
 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO











