‘Venda de ativos em 2020 será muito maior’, diz presidente da Caixa
Principal objetivo para 2020 é capitanear a bilionária abertura de capital da Caixa Seguridade

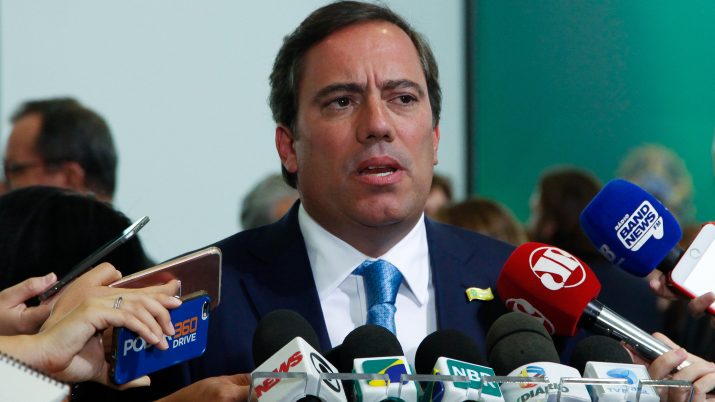
Depois de vender R$ 15 bilhões em ativos próprios em seu primeiro ano de gestão, o presidente da Caixa Econômica Federal, Pedro Guimarães, espera superar o montante em 2020, seguindo à risca a orientação da equipe econômica do governo de Jair Bolsonaro, de desinflar os bancos públicos.
Para 2020, o objetivo do executivo é capitanear a bilionária abertura de capital da Caixa Seguridade. Em paralelo, concluir a reestruturação da operação de seguros, com a chegada de novos sócios a partir de fevereiro de 2021, quanto termina o contrato de exclusividade com a atual acionista, a francesa CNP Assurances. A seguir, os principais trechos da entrevista.
O sr. conseguiu fazer o que imaginava em seu primeiro ano à frente da Caixa, apesar das amarras dos órgãos de fiscalização?
Sim, tudo que era o mais importante a gente fez. A gente tirou ressalva (questionamentos da auditoria por conta de suspeitas de casos de corrupção) e ajustou o patrimônio do banco. Foi muito embate até que as pessoas percebessem que a Caixa tinha mudado. Não adiantava fazer uma ligação para liberar a renegociação da empresa que estava mal. Teve um choque no mercado. Gerou estresse, mas, hoje, as pessoas sabem disso.
O sr. se refere à negociação com a Odebrecht?
A pergunta é a seguinte: por que a Caixa foi a única que não teve acesso às ações da Braskem? (Outros bancos envolvidos no plano de recuperação da empresa puderam usar ações da Braskem como garantia.)
Mas o banco não teve essa oportunidade no ano passado como fez o Banco do Brasil, quando Itaú Unibanco e Bradesco emprestaram dinheiro novo ao grupo?
Teve, mas não foi na minha gestão. Se fosse minha gestão, eu ia pegar e pesado. O problema é que eu tenho de consertar coisas que outros fizeram.
Isso atrasou seus planos na Caixa?
Não, porque, na verdade, eles correm em paralelo. Mostramos que a Caixa não é mais o banco da Petrobras. Não vou falar os nomes das outras empresas por ética e sigilo bancário. A Petrobras já pagou tudo. A Caixa tem créditos longos com grandes empresas a taxas muito baixas, todos originados antes de mim.
Leia Também
Qual é a solução para essas operações?
É uma conversa dura, mas a gente já conseguiu vender alguns desses créditos no mercado. Nenhum tem taxa abaixo do preço de venda de algumas carteiras (de crédito) hoje. Vou pegar o exemplo da Petrobrás, que é público. Com R$ 8 bilhões que a empresa pagou, eu revoluciono o microcrédito. É mais do que toda a carteira.
Então, grandes empresas não terão mais apoio financeiro da Caixa?
O que vale mais a pena? Emprestar R$ 8 bilhões para a Petrobras, que dá quase zero de spread (diferença de quanto um banco paga para captar e quanto cobra para emprestar), ou R$ 8 bilhões para revolucionar o microcrédito no Brasil? Para mim, é óbvia a resposta. Hoje, qualquer banco no mundo quer emprestar para as empresas brasileiras. Elas não precisam da Caixa. Quem precisa são aqueles para quem ninguém quer emprestar. Também fizemos com que o banco inteiro passasse a trabalhar junto. Pode parecer pouco, mas em um banco de varejo isso é fundamental. Além disso, vendemos R$ 15 bilhões em ativos.
Qual a expectativa para a venda de ativos em 2020?
É muito maior.
O que é muito maior? O dobro?
Teremos a abertura de capital da Caixa Seguridade, que será relevante. Não é possível mensurar ainda.
Qual a agenda de venda de ativos em 2020?
Foco total na abertura de capital da Caixa Seguridade e da Caixa Cartões.
Serão só duas aberturas de capital? Como ficarão as loterias e a gestão de recursos?
Podem acontecer. O de loterias não depende da Caixa, mas de uma lei para que a gente tenha de fato a outorga. Nós não a temos hoje. Já a abertura de capital da gestora é mais simples, mas precisamos de uma medida provisória.
No crédito imobiliário, a Caixa planeja uma nova modalidade, sem correção. Qual o potencial da linha prefixada? E os juros?
Estamos fazendo as contas. Os juros serão maiores, obviamente, porque tem um prêmio de risco. Mas essa é a revolução. Porque vou aplicar em títulos públicos, NTN-Bs, por exemplo, que vão me dar o hedge (proteção) da inflação. Para o cliente, é o melhor dos mundos, considerando o cenário de inflação baixa e economia ainda voltando a crescer.
Por que as joint ventures em seguros atrasaram?
As joint ventures estão praticamente prontas, mas são oito instâncias. Estamos fazendo uma coisa nova. Por isso, o cuidado é muito grande. Cumprimos todas as etapas junto ao TCU e CGU e fomos elogiados por isso. O grande salto de valor em relação à operação de seguros é que, a partir de fevereiro de 2021, teremos aumento de receita nessa área.
Para quais outras linhas a Caixa olha em uma eventual redução de juros?
Todas. No crédito imobiliário, chegamos em 6,5% e, se baixar mais os juros, podemos reduzir mais. No cheque especial, nossa aposta é clara: vai reduzir a inadimplência e aumentar o tamanho da carteira. Vamos ver se acertamos ou não, mas estamos tentando.
Qual a expectativa da Caixa para o crédito em 2020?
Nosso foco é o imobiliário. Vamos continuar muito fortes.
A participação de mercado da Caixa vai continuar em queda no próximo ano?
A gente já perdeu bastante. Agora, não cai mais tanto.
Qual a sua visão da Caixa após 41 fins de semana visitando a rede do banco Brasil afora?
As pessoas e o mercado não dão valor a algo para mim óbvio: como ser presidente do maior banco social do Hemisfério Sul e não conhecer a ponta? O Caixa Mais Brasil mudou minha vida porque, quando se vê pessoas morando em casa sem telhado e aceitando isso como se fosse um destino, para mim, isso não existe. Vamos voltar na Região Norte e no interior.
As informações são do jornal O Estado de S. Paulo.
 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA