


Tem um buraco de R$ 310 bilhões no caminho dos “seus direitos”
Como uma simples conversa de bar ilustra os conflitos e desafios da Reforma da Previdência

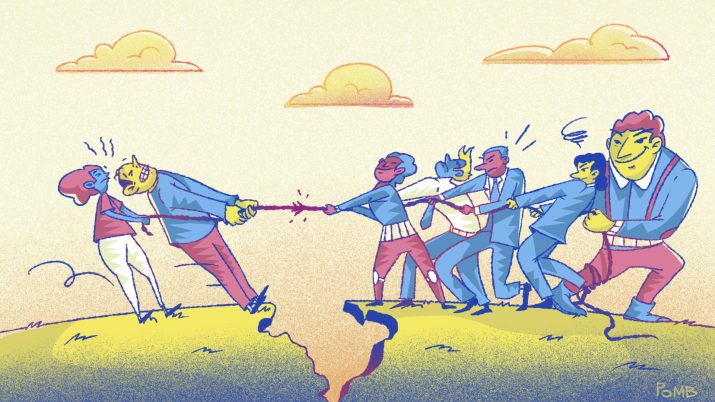
Até no boteco pré-Carnaval, a reforma da Previdência é assunto. Vou relatar aqui um episódio recente que ilustra bem alguns dos conflitos que veremos com mais frequência durante da tramitação da proposta no Congresso Nacional, não por acaso conhecido como “Casa do Povo”.
Os envolvidos são um funcionário do Senado, representando do Regime Próprio (RPPS), uma policial já aposentada, após 15 anos de contribuição, um idoso já aposentado, mas que segue trabalhando e recolhendo INSS, e eu como representante do Regime Geral (RGPS).
RPPS - E aí, Edu, essa reforma da Previdência não vai passar do jeito que está né?
RGPS – Então, meu caro, algumas coisas certamente vão mudar, mas não está claro quais pontos. Mas para vocês está com cara que deve sobrar alguma continha maior...
RPPS – Pois é, não dá. Estava para me aposentar, mas voltou ter que voltar para o Senado. Estão querendo enfiar essa pica, mas eu não aguento. Estou com 58 anos, não tenho condição de começar mais nada! Estão me obrigando a ficar mais.
RGPS – Mas a ideia é essa mesmo. Para você e para quase todo mundo. Você é anterior a 2003 né? Então, se quiser manter a integralidade (último salário) e paridade (mesmo reajuste dos ativos), vai ter que ficar até os 65 anos. (Para cálculo de benefício, depois de 2003 se considera a média dos salários com reajuste pelo INPC. Teto do RGPS para quem entrou depois de 2013 – previdência complementar - ou migrou)
Leia Também
RPPS – Não é justo! Fora que ninguém sabe se esse tal déficit existe mesmo. Estava lendo o relatório do Paim e ele diz o contrário. Tem que cobrar devedores, ver essa desvinculação de receitas! (Paulo Paim, do PT do Rio Grande do Sul, foi presidente da CPI da Previdência de 2017 e afirmou em seu relatório que o sistema é superavitário e que os problemas existentes são de má gestão)
RGPS – Calma lá. Vamos por partes. Tem déficit sim, R$ 310 bilhões só neste ano. E se olhar o déficit atuarial, trazer tudo que tem de pagar a valor de hoje, bate uns R$ 10 trilhões. A Previdência é um problema de fluxo, não de estoque. Vamos começar pelos devedores. Mesmo que toda a dívida de R$ 490 bilhões fosse cobrada integralmente, o que é impossível, pois você sabe que muito é empresa falida, disputa judicial e afins, você taparia o buraco de um ano. O problema, mesmo, é que há um descompasso crescente entre as receitas, que nós da ativa estamos gerando, e os pagamentos que temos de fazer para os aposentados.
Idoso – Sim, tem isso mermo (ele é carioca). É aquela parada do sistema ser solidário, não é?
RGPS – Isso mesmo, sistema de repartição. Eu estou pagando a sua aposentadoria, os guris ali (aponto para a praça) pagam a minha. Mas deixa eu voltar aqui para a dívida. Então, desses R$ 490 bilhões, só cerca de R$ 160 bilhões seriam recuperáveis. E um dos projetos que está indo junto com a reforma pretende acelerar essa cobrança, além de proibir novos refinanciamentos de dívida previdenciária, o que sempre foi um absurdo.
RPPS – Sim, entendi, mas e a desvinculação de receita? Os caras vão lá e tiram dinheiro da Previdência para gastar com outras coisas.
RGPS – Vamos lá. Esse é outro problema. Tem esse mito da DRU (Desvinculação das Receitas da União). O problema reside no fato de usarmos o termo “seguridade social” e associar isso à Previdência Social. Mas “seguridade social” engloba saúde, assistência social e Previdência. Faz anos que não temos uso da DRU, pois o governo não gera superávit primário, ou seja, não sobra nada de dinheiro em lugar algum. Fora que a DRU nunca incidiu sobre as contribuições destinadas ao pagamento de aposentadorias. Isso é mito, lenda, “fake news”. O projeto também busca dar maior transparência a isso.
RPPS – Então tá, tem mais velhos que gente nova. E o governo está propondo fazer o quê?
RGPS – Então, basicamente o que o governo está pedindo é para que todos trabalhem um pouco mais (idade mínima) e que também contribuam mais, de acordo com a renda (progressividade das contribuições).
RPPS – Porra, já me garfam 11% sobre TODO o salário e a conta não fecha? Vocês do Regime Geral pagam no máximo 11%, mas só sobre o salário de contribuição. Vocês pagam muito menos! Eu já paguei a minha parte!
RGPS – Sim meu caro, mas mesmo assim a conta do RPPS não fecha. Entenda que são menos beneficiários no seu regime, mas com salários oito dez vezes maior. Sem falar que dentro do RGPS mais de 60% recebe salário mínimo, que é algo triste. E no RGPS o salário máximo é o teto, de pouco menos de R$ 6 mil, ou 5 mil oitocentos e poucos. Você vai parar de trabalhar com salário integral e vai durar mais uns 20 anos no mínimo. A conta não fecha.
Policial – Pera aí. O INSS paga no máximo esses R$ 6 mil!? Digamos que eu tinha salário de R$ 20 mil, contribui a vida toda e quando me aposentar vou ter só esses R$ 6 mil? E os outros R$ 14?
RGPS – Se vira. Faça uma previdência privada, guarde dinheiro. Não importa qual foi seu salário na ativa, o máximo que você vai ganhar são esses quase R$ 6 mil (R$ 5.839,45).
RPPS – Mas mesmo assim não dá! Já pago 11% de todo o salário e querem aumentar ainda mais! Sem falar que já pegam 27,5% de Imposto de Renda. Isso é abusivo.
Policial – Tá certo. Eu também recolho e ainda pago esse IR. E só vemos roubalheira. Fora que tenho de pagar por tudo, plano de saúde, educação, segurança...
RGPS – Veja. A proposta institui sim novas alíquotas. Até 22% dependendo do salário, acho que acima de R$ 40 mil. É o que tal do “quem ganha mais, paga mais”. Sobre a roubalheira, não é a corrupção que causa déficit previdenciário.
Policial – Sim entendi, é mais gente velha do que nova. Mas é complicado o governo vir pedir ajuda nas contas depois de anos e anos que só assistimos a escândalos de roubo, corrupção.
RGPS – Sim, é complicado mesmo. A imagem que passa é realmente ruim e difícil de engolir.
RPPS – Mas então eu que vou ter de pagar mais e trabalhar mais porque o governou ou alguém fez contas erradas lá atrás? Porque o governo não me devolve apenas os 11% que eu já paguei? Pra mim estava bom.
RGPS – Meu caro, esse dinheiro não é seu.
RPPS – Como não? Roubaram meu dinheiro?
Aposentado – Não cara, é o sistema solidário, lembra? Você pagou para os que já estavam aposentados. Eu mesmo já me aposentei, mas voltei a trabalhar e recolho lá, mesmo sabendo que não vou usufruir. É a solidariedade do sistema.
RPPS – Que sacanagem. Eu paguei meus 11% e agora querem ainda mais! Não tem condição.
Outro personagem, de uns 80 anos, que pegou a conversa pela metade, encosta na mesa e pergunta: Ô macho véio (no caso eu), e essa coisa dos 65 anos? O povo vai trabalhar até morrer é? Esses cabra tão pior que o Temer?
RGPS – Não é isso não, calma. Hoje, a maioria do pessoal de baixa renda (aponto para os entregadores e porteiros que estão perto) já se aposentam por idade e aos 65 anos. A ideia aqui é que nós (aponto para as pessoas da mesa) que temos condição de ficar 15 anos, 20 anos ou até mais anos empregados, não nos aposentemos ganhando mais e mais cedo do que eles. Por isso da idade mínima. Os mais pobres já têm, por assim diz, idade mínima. Tanto homem quanto mulher. Oh Policial, com quantos anos você se aposentou mesmo?
Policial – Ah, com 43 (após 15 anos de contribuição), mas acho isso um absurdo. Ainda estou na plenitude.
RPPS – Mas está aí outra coisa que não está clara. Tava no relatório do Paim (de novo) essa coisa que a expectativa de vida em alguns lugares é muito baixa!
RGPS – Esquece expectativa de vida ao nascer. O que importa para a previdência é a chamada expectativa de sobrevida aos 60, 65 ou 70 anos. E essa não para de subir seja aqui em Brasília ou no interior do Piauí, que sempre aparece nos exemplos.
RPPS – Mas cara, o pobre lá da favela ou do interior morre muito antes. Tem lugar que a expectativa de vida não chega a 50 anos.
RGPS – Vamos novamente. Você está confundindo duas coisas distintas. Expectativa de vida ao nascer depende, basicamente, de mortalidade infantil e violência. Tem lugares que a expectativa é baixa porque a atenção básica de saúde é ruim e/ou a violência mata o cara antes de ele ficar velho. Esse cara, por assim dizer, não é problema da Previdência, ele é problema para as áreas de saúde e segurança, onde falta recursos, justamente por gastarmos demais com Previdência. Já os caras aqui, no Piauí ou na favela do Rio, que chegaram aos 65 anos, vão viver, em média, mais uns 18 anos. Ele sim é um problema da Previdência. E essa expectativa de sobrevida só está aumentando. No seu caso, ela é ainda maior, entende?
RPPS – Ahhh rapaz, entendi. Faz sentido. Nunca tinha visto a questão da expectativa de vida por esse lado. Bom, vamos ver como é que fica, mas que não está certo, não está.
- Idoso – Bora, galera. Tomar a saideira!
A saideira da nossa conversa aqui é a projeção do déficit da Previdência para esse ano, atualizada pelo Tesouro Nacional. São R$ 309,4 bilhões, sendo R$ 211,1 bilhões para o Regime Geral e R$ 98,3 bilhões para os Regime Próprio dos civis, pensões, inativos e militares.
Para dar outra dimensão aos números, dentro do INSS há cerca de 34,5 milhões de aposentados e pensionistas, com benefício médio de R$ 1,2 mil. No setor público, considerando apenas os civis, são cerca de 723 mil aposentados e pensionistas, que recebem, em média R$ 9,2 mil. Nas contas do Insper, levando em conta o déficit de cada regime, a sociedade como um todo tem de arcar com R$ 441 por cada benefício para no INSS, contra R$ 5,589 mil por cada funcionário público civil.
Outro número que chama atenção e que escancara esse conflito distributivo presente até na mesa do bar, envolve as despesas obrigatórias do Executivo, com controle de fluxo, umas das infinitas amarrações orçamentárias que existem.
Entre 2010 a 2018, os benefícios pagos a servidores públicos, como auxílio alimentação, transporte e creche, subiram de R$ 7,4 bilhões para R$ 13,4 bilhões no ano passado, alta real de 81,5%. Já essas despesas na rubrica educação, que envolvem merenda, transporte escolar e dinheiro direto nas escolas, caíram 10% em termos reais, de R$ 7,3 bilhões para R$ 6,6 bilhões. De fato, não é justo e não está certo.
 2 de outubro de 2026 - 6:28
BOLA DIVIDIDA
Lotofácil 3794 posiciona 3 ganhadores a meio caminho do primeiro milhão de reais; Mega-Sena 3065 acumula e prêmio aumenta para R$ 82 milhões
2 de outubro de 2026 - 6:28 2 de outubro de 2026 - 5:07
OLHO NO CALENDÁRIO
INSS e BPC/LOAS outubro 2026: veja quando os benefícios serão depositados
2 de outubro de 2026 - 5:07 1 de outubro de 2026 - 19:50
O FUTURO DA BOLSA
Eleições 2026: o que pode levar o Ibovespa aos 248 mil pontos — ou derrubá-lo a 165 mil, segundo a XP
1 de outubro de 2026 - 19:50 1 de outubro de 2026 - 16:40
AÇÃO NO EXTERIOR
Esta fabricante de chips já subiu 476% no ano, e ainda está barata em meio à corrida da IA; veja o que dizem Empiricus e XP sobre a empresa
1 de outubro de 2026 - 16:40 1 de outubro de 2026 - 15:01
O DESAFIO DO PRESIDENTE
Lula ou Flávio? Para Kinea, ambos terão o mesmo desafio e precisarão correr contra o tempo para evitar uma crise
1 de outubro de 2026 - 15:01 1 de outubro de 2026 - 11:01
SEM TETO
Pix por aproximação muda hoje: a nova regra que todo usuário precisa conhecer
1 de outubro de 2026 - 11:01 1 de outubro de 2026 - 7:05
SÓ MUDA O MÉTODO
Entre a simplicidade e a teimosia, Lotofácil 3793 fecha setembro com 2 meio-milionários; +Milionária acumula e prêmio chega a R$ 100 milhões
1 de outubro de 2026 - 7:05 1 de outubro de 2026 - 6:34
A VISÃO DO DONO
Inquilino não paga o aluguel? Veja o que você pode ou não fazer e como evitar que a dívida se torne problema seu
1 de outubro de 2026 - 6:34 1 de outubro de 2026 - 6:02
OS ENDIVIDADOS
Não conseguiu pagar o aluguel? Entenda os riscos que você corre e como não deixar a dívida virar uma bola de neve
1 de outubro de 2026 - 6:02 1 de outubro de 2026 - 5:06
BENEFÍCIO NA CONTA
Bolsa Família será maior em outubro de 2026: veja quando reajuste começa a ser pago e quem poderá se beneficiar
1 de outubro de 2026 - 5:06 30 de setembro de 2026 - 18:45
DESTAQUES DA BOLSA
Tenda (TEND3) vai na contramão do Ibovespa e fecha em queda, mas Itaú BBA ainda tem motivos para considerar a ação atrativa
30 de setembro de 2026 - 18:45 30 de setembro de 2026 - 13:50
COMEÇOU A TRANSIÇÃO
‘Pense em um mundo sem imposto’: o recado de Bernard Appy para as empresas na reta final da reforma tributária
30 de setembro de 2026 - 13:50 30 de setembro de 2026 - 8:42
OLHO NO PIX
IRPF 2026: dinheiro de lote de restituição da malha fina do imposto de renda cai hoje na conta
30 de setembro de 2026 - 8:42 30 de setembro de 2026 - 7:55
SEM DESCONTO
Greve na Caixa: Justiça do Trabalho toma decisão e banco anuncia quando as agências reabrem
30 de setembro de 2026 - 7:55 30 de setembro de 2026 - 6:49
BOLA DIVIDIDA
Lotofácil 3792 tem 37 ganhadores, mas só dois ficam a meio caminho do primeiro milhão de reais; Mega-Sena 3064 acumula e prêmio vai a R$ 75 milhões
30 de setembro de 2026 - 6:49 30 de setembro de 2026 - 5:05
ATENÇÃO, BENEFICIÁRIOS!
Bolsa Família com novo valor, Gás do Povo, Pé-de-Meia e mais: confira o calendário completo dos programas sociais para outubro de 2026
30 de setembro de 2026 - 5:05 29 de setembro de 2026 - 18:30
DESTAQUES DA BOLSA
Ação da Tupy (TUPY3) atinge máxima nesta terça-feira (29) e fecha com alta de mais de 3%. O que animou os investidores?
29 de setembro de 2026 - 18:30 29 de setembro de 2026 - 15:49
TAG SUMMIT 2026
De olho no marco de R$ 1 trilhão, Nu Asset coloca ETFs no centro da estratégia; entenda o que está por trás da aposta
29 de setembro de 2026 - 15:49 29 de setembro de 2026 - 15:08
NOVO OBSTÁCULO
El Niño pode atrapalhar queda da Selic em 2027 — mas há uma saída para os juros voltarem a cair, diz CEO da Bradesco Asset
29 de setembro de 2026 - 15:08 29 de setembro de 2026 - 14:45
ASSUNTO 'PROIBIDO'?











