


Inadimplência, despesas e tributos explicam crédito caro no Brasil
Banco Central apresenta decomposição do spread bancário e lucro dos bancos, apesar de ter aumentando, segue como menor parcela no custo do dinheiro

O Banco Central (BC) apresentou a decomposição do custo do crédito e do spread bancário, a famigerada diferença entre a taxa de captação dos bancos e quanto o tomador paga na ponta final. Apesar de ser contra intuitivo, o lucro dos bancos não se apresenta como principal explicação, apesar de ter ampliado sua participação na margem.
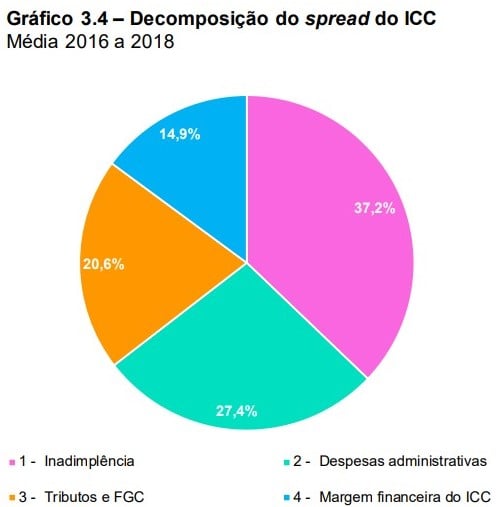
Considerando valores médios entre 2016 e 2018, o componente de inadimplência respondeu por 37,2% do spread, seguido por despesas administrativas, com 27,4%, tributos e FGC (20,6%) e, por último, está a margem financeira, com 14,9%.
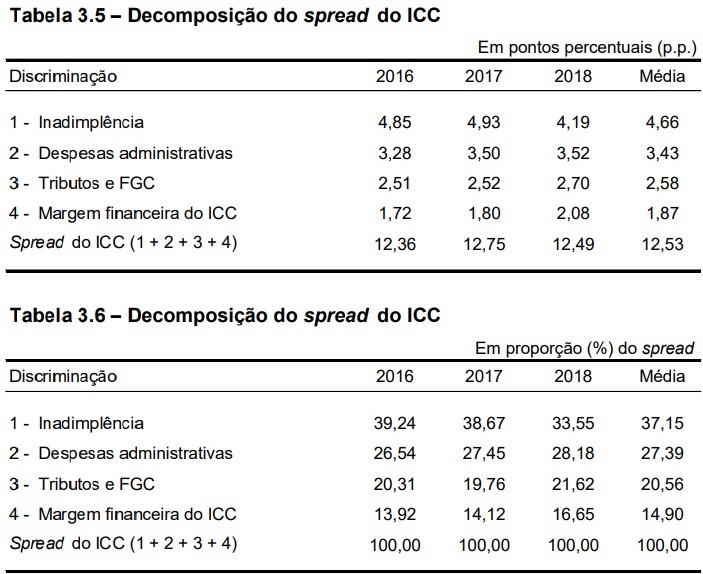
A comparação de 2017 com 2018 mostra redução na contribuição da inadimplência, de 38,67% para 33,55%. As despesas administrativas subiram de 27,45% para 28,18%, tributos de FGC também aumentaram de 19,76% para 21,62%, e o lucro teve aumento de 14,12% para 16,65%.
Segundo o BC, o aumento da participação de tributos e FGC dentro do spread é reflexo da queda da inadimplência, que elevou a rentabilidade das operações.
O que os dados nos mostram é que os bancos se apropriaram de parte do ganho com a queda da inadimplência, outra parte virou despesa e impostos e parte semelhante do que virou lucro foi repassada para o spread total do ICC, que teve leve queda de 12,75 pontos para 12,49 pontos percentuais.
Leia Também
O BC considera seu Indicador do Custo do Crédito (ICC) para fazer as estimações. O ICC estima o custo médio, sob a ótica do tomador, de todas as operações de crédito ainda em aberto no sistema, independentemente da data de contratação do crédito, incorporando informações tanto do fluxo quanto do estoque de operações.
De 2017 para 2018, o ICC caiu de 20,25 pontos para 19,26 pontos percentuais. A explicação, aqui é dada pelo custo de captação, que teve queda em linha com o ciclo de corte de juros, seguido pela redução da inadimplência, que foi parcialmente compensada por aumento na tributação e da margem financeira. Dessa estimativa do ICC o BC retira o custo de captação e faz a estimativa do spread do ICC.
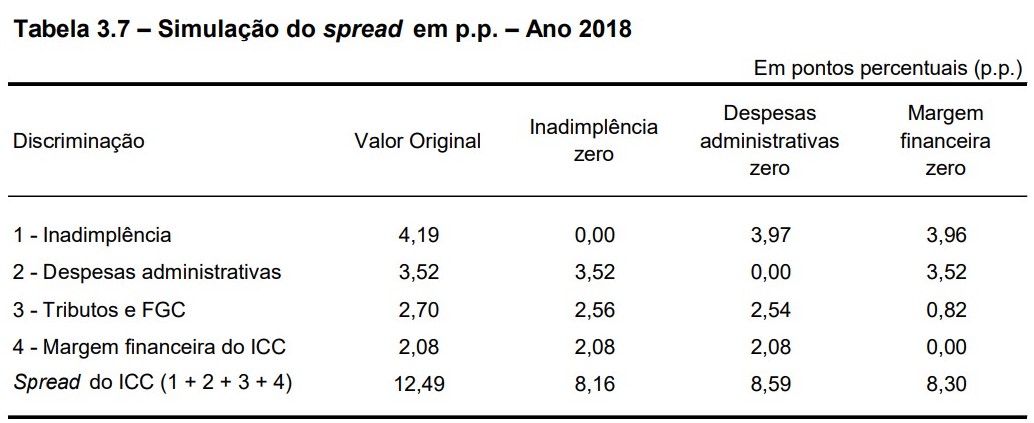
O BC também fez algumas simulações hipotéticas com esses principais componentes. Se a inadimplência em 2018 tivesse sido zero, o spread do ICC seria 8,2%, em vez de 12,5%. No caso de Despesas administrativas, o impacto seria uma redução de 3,9 pontos. Finalmente, caso não houvesse Margem financeira, o spread do ICC seria 4,2 pontos menor.
Pessoa física paga mais
Outra desagregação feita pelo BC mostra que o spread médio da carteira de crédito para a pessoa física foi substancialmente maior do que o da carteira das empresas, com média de 17,45 pontos contra 7,23 pontos.
A explicação está na margem financeira que é bastante superior nas operações com pessoas físicas, o que faz com que a margem represente cerca de 19,6% do spread médio verificado no período para as famílias, contra 2,8% das empresas.
A inadimplência da carteira de pessoas física também é mais elevada (média de 5,4 ponto contra 3,9 ponto.), bem como as despesas administrativas e custos tributários.
Dentro da carteira de empresas, o BC nota que há um volume de empréstimos para empresas de grande porte, que geralmente têm menor risco de crédito e captam recursos de instituições financeiras em operações de grande valor, o que reduz o custo administrativo por unidade monetária emprestada.
Além disso, nesse segmento há concorrência entre funding interno e externo e entre recursos bancários e provenientes do mercado de capitais.
Para as empresas médias e, principalmente, para micro e pequenas os spreads são mais próximos aos verificados na carteira de pessoa física.
[captacao]
A meia entrada
O BC também fez a decomposição do ICC para as carteiras de crédito livre e direcionado, também conhecido como "meia entrada", pois quem tem acesso paga menos e os demais têm de arcar com esses custo. Os principais exemplos de crédito direcionado são a carteira do BNDES, financiamentos imobiliários e rurais.
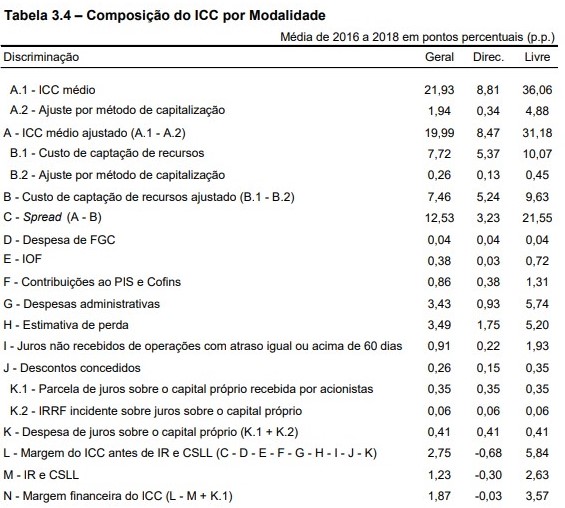
Na carteira de crédito livre, o ICC médio entre 2016 e 2018 é de 36,06 pontos percentuais, enquanto no direcionado fica em 8,81 pontos. Segundo o BC, isso reflete as limitações de taxas impostas por regulamentação específica no direcionado.
Por outro lado, há uma limitação na oferta de crédito, pois, para que essa modalidade seja economicamente viável, serão concedidas somente operações em que os componentes do ICC do crédito direcionado sejam, em média, menores que os observados no crédito livre.
Mesmo com essa ponderação, temos que o lucro do banco ao emprestar no direcionado é zero, na verdade levemente negativo (0,03), o que tem de ser compensado no crédito livre.
Dessa forma, diz o BC, para que o capital das instituições financeiras alocado para crédito tenha remuneração ajustada ao risco que viabilize a oferta desse produto financeiro, é necessário que a rentabilidade da carteira de crédito livre seja superior ao que poderia ser na hipótese de ausência de carteira de crédito direcionado com rentabilidade próxima de zero.
Os dados estão no Relatório de Economia Bancária (REB) que pode ser acesso aqui.
 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?
Sérgio Rial vê Brasil sem projeto de nação e alerta para abismo entre líderes e sociedade: ‘Estamos perdidos’
9 de novembro de 2026 - 7:03 9 de novembro de 2026 - 5:53
DANÇA DAS CADEIRAS
Enquanto a Mega da Virada não chega, +Milionária lidera ranking dos maiores prêmios das loterias da Caixa
9 de novembro de 2026 - 5:53 8 de novembro de 2026 - 16:45
MAIS LIDAS
Mudança de estratégia do Itaú, alerta sobre o Banco do Brasil e encontro de Lula com Lara Resende; veja as mais lidas da semana
8 de novembro de 2026 - 16:45 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE

