


E se você ganhar na Mega da Virada? Veja onde investir R$ 280 milhões e garantir mais de R$ 1 milhão por mês
Aprenda a montar uma carteira de investimentos vencedora com o valor do prêmio para cada perfil de investidor e que pode oferecer bons rendimentos mensais

Depois do Natal, uma das tradições da minha família é reforçada ano após ano pela minha avó, dona Edna. Como se seguisse um ritual, ela sai à procura de todos pela casa com um só objetivo: recolher as apostas de cada um para a Mega da Virada. E neste ano não poderia ter sido diferente. Assim que o almoço pós-ceia saiu, lá veio ela com os bilhetes na mão.
Preenchi cada um dos quadradinhos com apreensão e em seguida, fiquei pensativa. Afinal, o que eu faria com o prêmio, caso ganhasse? Onde aplicaria a “bagatela” de R$ 280 milhões? A escolha não parecia fácil, mas como boa investidora que sou, comecei a montar o que seria a minha “carteira imaginária”.
Sem dúvida, o primeiro investimento seria focado em geração de renda. Para isso, eu investiria cerca de 50% do meu patrimônio em títulos do Tesouro Direto, sendo que R$ 65 milhões iriam para o Tesouro Selic, e a parcela restante para papéis atrelados à inflação e com prazo de vencimento mais longo, como o Tesouro IPCA + 2050 (NTN-B 50).
Em seguida, eu aumentaria um pouco o risco para obter maior retorno e apostaria 15% em fundos de ações com foco em grandes empresas e companhias de menor valor de mercado chamadas small caps, que têm grande potencial de ganho para investimentos no longo prazo.
Na sequência, eu não poderia deixar de colocar uma leve pimentinha na carteira e investir cerca de 25% do meu patrimônio em fundos imobiliários. Na cesta entraria de tudo, desde shopping centers até mesmo incorporadoras.
E para balancear os riscos, aplicaria ainda uma parcela do prêmio (até 10%) em um fundo passivo de dólar, que acompanha a variação da moeda. A preferência seria pelo Votorantim Dólar FIC Cambial ou o Occam FI Cambial, que possuem taxas de administração de até 1% ao ano. A função deles seria igual a de um seguro: amortecer possíveis perdas ao buscar aplicações de maior retorno.
Leia Também
Vem, renda periódica
Assim como eu fiz, a primeira dica para criar uma carteira vencedora é pensar em aplicações que oferecem rendimentos constantes. Nesse caso, os títulos indexados à inflação - que garantem juros semestrais -, e os fundos imobiliários são as melhores opções. Foi isso o que me explicou Rogério Manente, gerente de negócios (head) da Socopa Invest.
“Como as pessoas costumam largar o trabalho, o fundo imobiliário oferece a oportunidade de receber uma espécie de aluguel mensal (provento) - que é isento de Imposto de Renda. Já os títulos indexados à inflação como o Tesouro IPCA+50, por exemplo, pagam juros semestrais em fevereiro e em agosto, o que ajuda também a ampliar a renda”, destaca Manente.
Fonte de renda
Além de ativos que geram rendimentos, é preciso pensar em aplicações que consigam multiplicar o seu patrimônio. O problema é que isso envolve tomar riscos, e nem sempre as pessoas estão dispostas. Por isso, pedi a ajuda de Martin Iglesias, especialista em investimentos do Itaú, para sugerir uma carteira personalizada para cada perfil de investidor, desde os mais conservadores até os mais agressivos.
Ao contrário de mim - que apostei em um fundo cambial para assegurar a carteira, Iglesias sugere outro tipo de investimento. Para ele, todos os perfis de investidores devem aplicar inicialmente R$ 20 milhões em um ativo conhecido como Renda Prazo Certo. Ele funciona como um fundo de previdência que busca travar uma renda mensal aos cotistas. A ideia é que o investidor obtenha uma rentabilidade de 4% acrescido da inflação do período.
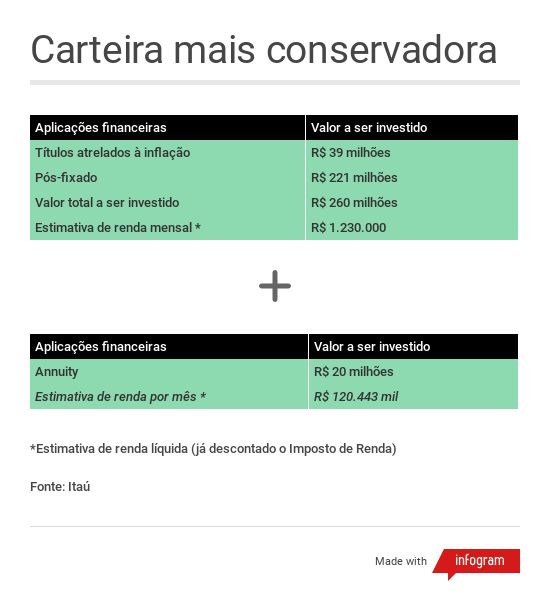
Após garantir a renda, se a pessoa for bem conservadora e não quiser se arriscar, a sugestão do especialista é que ela opte por aplicar 85% do dinheiro restante em opções pós-fixadas como o Tesouro Selic 2023, e 15% em papéis atrelados à inflação como as NTN-Bs com vencimento em 2035 e 2050. O interessante é que ambas pagam juros semestrais em épocas diferentes. Com isso, o objetivo da carteira é evitar perdas e manter um fluxo de pagamentos mais distribuído ao longo do tempo, mas sem oferecer grandes retornos.
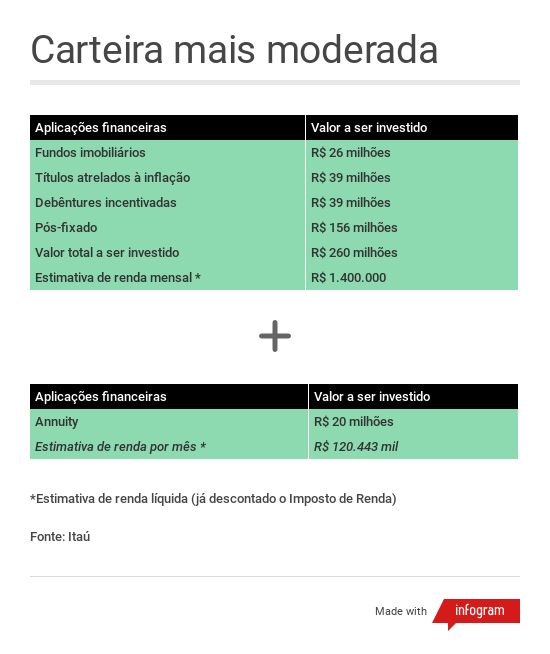
No caso de uma pessoa com perfil mais moderado, o especialista sugere uma pimentinha e diz que o investidor deve apostar os R$ 260 milhões restantes da Mega da Virada em uma carteira com potencial um pouco maior de retorno e que possui maior risco.
Para isso, ele recomenda que 10% do patrimônio esteja em fundos imobiliários, 15% em títulos públicos atrelados à inflação, 15% em debêntures de infraestrutura (títulos de dívida de empresas privadas que são isentos de Imposto de Renda), e 60% em papéis pós-fixados como um bom fundo DI, com taxas de administração abaixo de 1% ao ano.
Como as debêntures são títulos de dívidas que grandes empresas emitem para financiar projetos, o melhor é buscar aquelas que possuem boa classificação de risco e liquidez como as da Cemig distribuição (CMDT33) e da Intercement (CCCI22). Já no quesito fundos imobiliários, a indicação de carteira proposta por Iglesias traz fundos como o Kinea Renda Imobiliária (código KNRI11), Hedge Brasil Shopping (código HGBS11), CSHG Real Estate (código HGRE11) e CSHG Logística (código HGLG11).
Tchau, conservadorismo
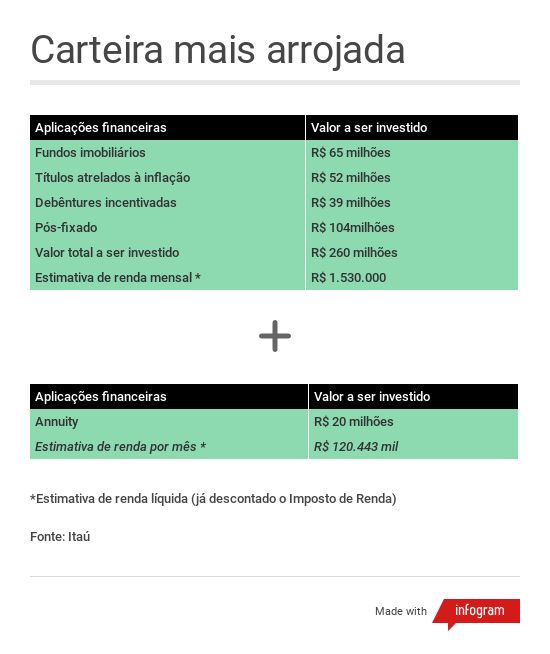
Caso o investidor seja mais arrojado, o especialista destaca que o investidor deve aumentar a parcela em fundos imobiliários para 25%, diminuir a parcela em pós-fixados como fundo DI e Tesouro Selic para 40%, além de aumentar a exposição à títulos atrelados à inflação para 20%. Se fizer isso, a estimativa de renda mensal líquida para essa carteira pode chegar até mais de R$ 1.500.000. Já imaginou que maravilha?
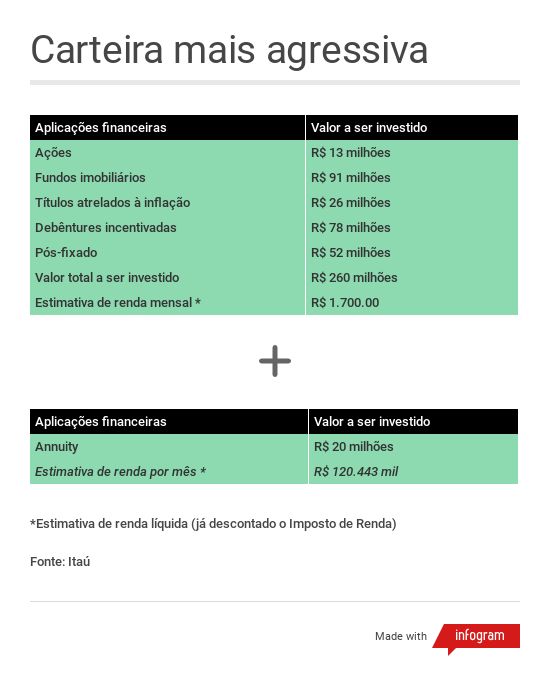
E se a ideia for ser mais agressivo para obter uma renda mensal de mais de R$ 1.700.000, o lema é arriscar. A indicação de Iglesias é aplicar um percentual de 5% em ações que são boas pagadoras de dividendos como as da Telefônica Brasil (código VIVT4), Copasa (código CSMG3) e Smiles (SMLS3).
Além disso, o percentual de fundos imobiliários deve aumentar para 35% e o de títulos públicos indexados à inflação deve cair para apenas 10%. Já a aplicação em debêntures de infraestrutura e títulos pós-fixados deve ser igual a 30% e 20%, respectivamente.
Todo cuidado é pouco
Caso você seja um dos grandes sortudos e ganhar a bolada de cerca de R$ 280 milhões da Mega da Virada, não esqueça de se planejar. Entenda onde quer chegar, trace planos e estabeleça um percentual para comprar “mimos” e outro para investir. Ou seja, nada de sair gastando por aí como se não houvesse amanhã.
Para não cair em ciladas ou ofertas mágicas, é preciso atenção. Uma opção interessante é procurar as avaliações da responsável pela intermediação dos valores e verificar se a instituição tem o aval de entidades como a Cetip para funcionar. Outra opção é ver os comentários de investidores no portal Reclame Aqui.
O segredo para administrar grandes fortunas é diversificar a carteira e proteger o seu patrimônio. Afinal, quem não quer viver de renda para o resto da vida?
 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO
Mega-Sena encalha de novo e pode pagar o maior prêmio individual da história das loterias no Brasil; 3 apostas simples dividem a Lotofácil 3815
28 de outubro de 2026 - 5:51 27 de outubro de 2026 - 14:22
LIDERANÇA TEM UM PREÇO
Citi passa a recomendar compra de Mercado Livre, mas vê risco em investimentos para manter liderança
27 de outubro de 2026 - 14:22 27 de outubro de 2026 - 5:58
MEGA SENA TODO DIA
Lotofácil 3814 faz 2 novos milionários; Mega-Sena acumula e prêmio sobe para R$ 305 milhões
27 de outubro de 2026 - 5:58 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES

