


Mais cautela, menos risco: desafios macro devem fazer crescimento dos bancões desacelerar em 2025, aponta relatório do BTG
Analistas do BTG fazem projeção de lucro e crédito do Bradesco (BBDC4), Itaú (ITUB4), Santander (SANB11) para o quarto trimestre e 2025

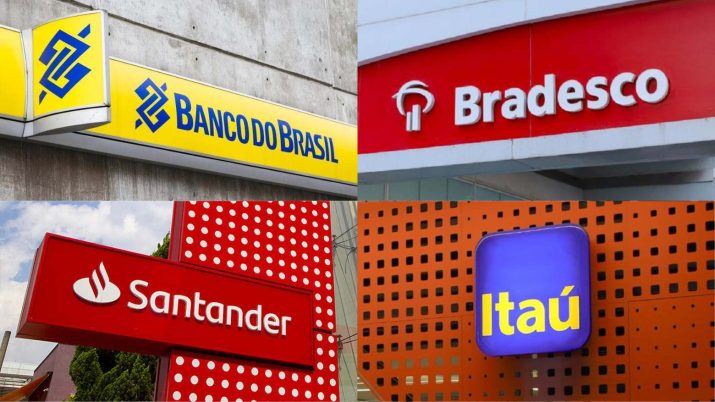
Com a grande deterioração do cenário macro, os grandes bancos provavelmente permanecerão mais cautelosos e com condições mais restritas para aumento de receita, reflexo também de uma maior concorrência (inclusive com fundos de renda fixa) e spreads mais apertados. É isso o que aponta um relatório recente do BTG sobre o setor financeiro.
O documento, assinado pelos analistas Eduardo Rosman, Ricardo Buchpiguel e Thiago Paura, traz uma análise sobre como as condições para garantir bons spreads/garantias já eram desfavoráveis para o Bradesco (BBDC4), Itaú (ITUB4), Santander (SANB11) e todo mercado antes mesmo do atual ambiente de alta de juros.
De acordo com o relatório, dada a grande deterioração nas condições macro nos últimos meses, o risco-retorno de carteiras de crédito de rápido crescimento tornou-se ainda "mais difícil", para dizer o mínimo. “O que provavelmente será um dos tópicos quentes durante as teleconferências para discutir os resultados do quarto trimestre e a orientação para 2025 dos bancos brasileiros, no início de fevereiro”, aponta.
Conforme sinalizado no título de nossa nota recente sobre o NuBank de nossa viagem ao Rio com o CFO na semana passada, "até agora, tudo bem". O CEO da Inter Brasil também enviou uma mensagem construtiva ("Bastante construtivo sobre 2025, apesar do macro").
Para os analistas, NuBank (NUBR33) e Inter (INBR32) enviaram sinais positivos de que, por enquanto, tudo está sob controle. No entanto, o clima nos bancos tradicionais parece estar acompanhando o sentimento de apreensão do "Faria Lima".
Bradesco (BBDC4): estratégia de crédito mais segura
O Bradesco (BBDC4), acreditam os analistas, mandou uma mensagem mais "cautelosa". De fato, o CEO Marcelo Noronha deu uma entrevista recente, em Davos, reforçando a necessidade de uma abordagem mais cautelosa ao crédito no Brasil devido aos aumentos esperados nas taxas de juros em 2025.
Leia Também
Ele explicou que o apetite geral ao risco do sistema bancário deve diminuir, com o crescimento do crédito provavelmente caindo abaixo dos 9% previstos pela Federação Brasileira de Bancos (Febraban).
“A maior preocupação hoje no Brasil é um cenário macroeconômico mais adverso para 2025 do que se imaginava há algum tempo. As preocupações são mais internas do que externas”, disse Noronha em entrevista ao Estadão.
De acordo com o relatório do BTG, o Bradesco já apontou para uma estratégia de risco mais controlada, focando em modalidades de crédito mais seguras, “e esperamos que ele aumente seu portfólio entre 6% e 7% este ano”.
Noronha também enfatizou que as PMEs enfrentam desafios maiores do que grandes corporações ou indivíduos. Ele observou que as empresas de médio porte podem ter mais dificuldades devido à menor alavancagem, enquanto as hipotecas também podem desacelerar à medida que as taxas de juros superam os custos de financiamento de longo prazo.
No entanto, o CEO destacou o cenário positivo para o agronegócio e os exportadores, impulsionado pelo câmbio favorável.
Itaú (ITUB4): BTG faz projeção de lucro de R$ 45 bi para 2025
Embora o discurso do Bradesco sobre o crescimento dos empréstimos ainda fosse um tanto otimista até meados do 3T24, o Santander Brasil mudou seu tom um pouco mais cedo, com o banco já crescendo menos em ativos de risco no segundo trimestre, o que levou à redução da carteira nos três meses seguintes, aponta o relatório do BTG.
E, para os analistas, Itaú e Santander devem seguir esse mesmo exemplo.
“Para o Itaú (ITUB4) projetamos R$ 45 bi de lucro líquido para 2025 (+9% na comparação ano a ano, com um ROE de 23%) que, mesmo com um desempenho claramente superior nos últimos anos, também está adotando um tom mais cauteloso, com o crescimento do portfólio de empréstimos neste ano provavelmente se aproximando do crescimento nominal do PIB, em torno de 7%”, afirmam.
Para a análise, é importante dizer que eles levaram em conta que o banco se beneficiou de uma reversão de provisão de aproximadamente R$ 500 milhões relacionada à Americanas no terceiro trimestre, maiores ganhos com operações estruturadas no segmento de atacado, distribuídos ao longo do ano de 2024.
“Mesmo com esses efeitos, ainda esperamos que o lucro líquido cresça 1,5% trimestre contra trimestre e 15% na comparação ano a ano para R$ 10,8 bilhões, com um ROE de 22,9%”, apontam os analistas. “Prevemos um crescimento sólido na carteira de empréstimos, mas com NIM ligeiramente menor, já que produtos de margem mais alta, como cheque especial e empréstimos pessoais, tendem a crescer menos devido à sazonalidade vinculada aos pagamentos do 13º salário”.
A expectativa inclui ainda a que a qualidade dos ativos continue melhorando para PMEs e indivíduos, enquanto as taxas e despesas operacionais sejam impulsionadas pela sazonalidade (vinculada a maiores volumes de cartões e ajustes salariais).
“Não é nenhuma surpresa que, junto com os resultados do quarto trimestre, esperamos que o Itaú anuncie dividendos extraordinários (nosso modelo aponta para R$ 13 bilhões). Embora isso aumente o ROE, também reduz naturalmente o capital gerando juros neste ano”, apontam os analistas do BTG.
O relatório aponta ainda que, embora o ambiente macro ainda não tenha atingido a qualidade dos ativos, os modelos de perdas esperadas já estão se ajustando à nova perspectiva, traduzindo-se em um apetite de risco reduzido.
“Além disso, à medida que a curva de juros sobe, o Itaú vem aumentando o custo de capital usado na tomada de decisões (atualmente em torno de 14,5%, mas espera-se que aumente um pouco após os recentes aumentos da curva de juros). Como resultado, fizemos ajustes marginais em nossas projeções para refletir um cenário de crescimento da receita líquida um pouco mais conservador em 2025”, afirmam.
As projeções do BTG para o Itaú incluem uma carteira de empréstimos crescendo 7% ano a ano, NIM estável e receita de taxas expandindo 4%. “No total, reduzimos nossa estimativa de receita com empréstimos recorrentes para 2025 em menos de 1%, prevendo agora R$ 45 bilhões em lucro líquido (crescimento de 9% na comparação anual e 23% ROE).
- VEJA TAMBÉM: Bitcoin teria que chegar a US$ 5,4 milhões em 2025 para bater o potencial dessa outra criptomoeda de IA; entenda
Santander: carteira de empréstimos deve crescer de 6% a 7%
No caso do Santander (SANB11), as questões são outras, na opinião dos analistas. Para eles, o banco adotou uma abordagem mais disciplinada desde o segundo semestre de 2024, com foco na lucratividade, devido ao cenário macro desafiador – algo que permanece inalterado.
No entanto, acreditam que para o quarto trimestre o mercado deve ver o saldo de empréstimos acelerar ligeiramente, impulsionado pelos impactos cambiais em empréstimos denominados em dólar americano e pela ausência de baixas contábeis da Americanas.
“Olhando para o futuro, também esperamos que a carteira de empréstimos cresça de 6% a 7% em 2025. Durante o quarto trimestre, a qualidade dos ativos deve permanecer sob controle, com o banco provavelmente continuando a reservar perto de R$ 6 bilhões em provisões”, comentam no relatório.
No entanto, assim como no Bradesco, uma taxa Selic mais alta também deve prejudicar o NII (resultado de intermediação financeira) do mercado como um todo e o Santander só começou a proteger sua exposição à taxa de juros em setembro, quando a curva de juros se alargou significativamente.
“Como resultado, esperamos que o quarto trimestre mostre uma contribuição menor do NII do mercado, que projetamos atingir uma perda de cerca de R$ 900 milhões em 2025”, projetam.
Por outro lado, o NIM do cliente deve se beneficiar de spreads de financiamento mais altos (impulsionados pela Selic mais alta) e uma ligeira mudança no mix do portfólio (mais empréstimos de cartão de crédito e PMEs).
No geral, para a divulgação do quarto trimestre de resultados do Santander, o BTG espera que o NII contábil total do banco no Brasil cresça 6% em 2025 e projeta um lucro líquido ajustado em linha com o consenso de R$ 3,7 bilhões, 2% acima trimestre contra trimestre e 70% maior na comparação ano a ano, um ROE de 16,4%.
“Para 2025, principalmente devido às expectativas mais fracas do mercado de NII, reduzimos nosso lucro líquido ajustado estimado em 1% para R$ 15,3 bilhões”, afirmam.
O BTG conclui a análise dizendo que, provavelmente, ainda veremos uma dinâmica saudável de qualidade de ativos. “Como a economia ainda está forte, é improvável que vejamos qualquer deterioração rápida nestes indicadores”, destacam.
E alertam sobre que, caso os dados piorem rapidamente, será natural o mercado caminhar para um cenário de menor apetite ao risco, onde haverá menos crédito disponível, o que pode agravar a situação macroeconômica.
“Até agora, tudo bem. Mas a nossa impressão é que o cenário já está se deteriorando, com o crescimento do portfólio desacelerando. Entre os grandes bancos, reiteramos nossa preferência pelo Itaú e BB em detrimento do Santander e Bradesco pelo quarto ano consecutivo”, concluem.
 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO
O pior já passou para a SLC Agrícola (SLCE3)? Bancos elevam projeções para 2027, mas fazem alerta aos investidores
8 de outubro de 2026 - 17:33 8 de outubro de 2026 - 17:01
Conteúdo Empiricus
Com R$ 210 bilhões em operações em 2026, mercado de M&A mira as médias empresas, mas este erro pode comprometer o valor da negociação
8 de outubro de 2026 - 17:01 8 de outubro de 2026 - 16:07
A VENCEDORA DOS JUROS BAIXOS
XP (XPBR31) pode ganhar um empurrão da Selic mais baixa; UBS BB eleva preço-alvo e vê até 25% de alta
8 de outubro de 2026 - 16:07 8 de outubro de 2026 - 13:33
AINDA ESTÁ BARATO?
A festa da bolsa ainda não acabou: BTG aponta onde a queda dos juros pode abrir espaço para mais altas
8 de outubro de 2026 - 13:33 7 de outubro de 2026 - 14:17
SINAL VERDE
GPA (PCAR3) vai virar a página? Justiça dá aval a plano de recuperação extrajudicial; ação dispara até 10% na B3
7 de outubro de 2026 - 14:17 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?
Hora de comprar JBS (JBSS32)? Dor de cabeça pode virar trunfo — e fazer ação saltar até 70%, diz XP
7 de outubro de 2026 - 8:46 6 de outubro de 2026 - 19:43
O RALI ESTÁ SÓ COMEÇANDO
Bolsa brasileira disparou após o 1º turno; agora, UBS BB revela onde ainda pode haver espaço para ganhar
6 de outubro de 2026 - 19:43 6 de outubro de 2026 - 19:05
PROJEÇÃO PARA O BALANÇO
Vale (VALE3) sob pressão: Citi diz o que está no caminho da mineradora; saiba o que fazer com a ação agora
6 de outubro de 2026 - 19:05 6 de outubro de 2026 - 17:02
NO MEIO DO CAMINHO
Banrisul (BRSR6) ainda não conquistou o UBS BB — mas apostar contra a ação ficou mais difícil; analistas elevam recomendação
6 de outubro de 2026 - 17:02 6 de outubro de 2026 - 16:20
SEGUNDO O BTG PACTUAL
Grupo Mateus (GMAT3), Vulcabras (VULC3) e outras: por que a economia nem precisa melhorar tanto para estas ações decolarem logo
6 de outubro de 2026 - 16:20 6 de outubro de 2026 - 15:32
O BONDE DOS ESQUECIDOS?
Comeram poeira! Rali dos bancos na B3 deixa estas duas ações para trás — mas JP Morgan vê espaço para uma nova arrancada
6 de outubro de 2026 - 15:32 6 de outubro de 2026 - 14:22
PUXOU O FREIO
JP Morgan ‘manda vender’ ação do Banco do Brasil (BBAS3) após rali eleitoral — e elege outro bancão para comprar agora
6 de outubro de 2026 - 14:22 6 de outubro de 2026 - 10:31
OTIMIZANDO ONDE DÁ
Na luta para virar o jogo, Hapvida (HAPV3) fecha acordo bilionário com a Roche. Como a parceria pode ajudar a operadora?
6 de outubro de 2026 - 10:31 6 de outubro de 2026 - 9:50
DESPEDIDA COM DATA MARCADA
Adeus, B3: oferta para tirar Helbor (HBOR3) da bolsa recebe aval da CVM e tem leilão marcado; veja os próximos passos
6 de outubro de 2026 - 9:50 5 de outubro de 2026 - 18:13
VEJA AS FAVORITAS
Após eleições, JP Morgan troca campeãs do Minha Casa, Minha Vida por construtoras de média e alta renda
5 de outubro de 2026 - 18:13 5 de outubro de 2026 - 17:05
COMMODITIES











