


Diretor do Inter (INBR32) aposta no consignado privado para conquistar novos patamares de ROE e avançar no ambicioso plano 60-30-30
Em entrevista ao Seu Dinheiro, Flavio Queijo, diretor de crédito consignado e imobiliário do Inter, revelou os planos do banco digital para ganhar mercado com a nova modalidade de empréstimo


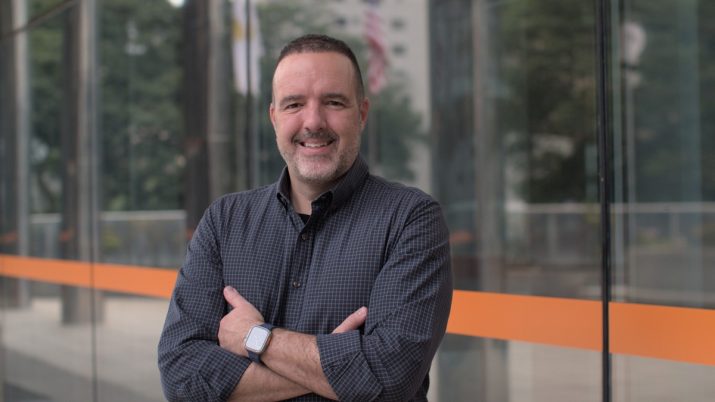
Desde o lançamento do plano 60-30-30, o Inter (INBR32) recaiu sob a lupa do mercado para entregar avanços sólidos em direção às metas ambiciosas — e, para Flavio Queijo, diretor de crédito consignado e imobiliário, a chegada do novo consignado privado é um grande passo para alcançar os objetivos de longo prazo.
“O consignado privado do Inter faz parte do projeto maior do banco, já que acaba sendo uma alternativa de crédito para a vida das pessoas com um custo de funding muito mais barato. A gente quer continuar crescendo com lucratividade”, disse Queijo, em entrevista ao Seu Dinheiro.
Também conhecido como Crédito do Trabalhador, o novo programa lançado pelo governo federal em 21 de março busca disponibilizar empréstimos consignados para trabalhadores do regime CLT de empresas privadas com taxas de juros reduzidas. Já foram contratados R$ 7,7 bilhões em empréstimos até o dia 16 de abril, segundo os últimos dados do Ministério do Trabalho e Emprego (MTE).
- VEJA MAIS: Momento pode ser de menos defensividade ao investir, segundo analista; conheça os ativos mais promissores para comprar em abril
Apesar de contar com uma carteira pequena de empréstimos pessoais, o Inter não quer correr em uma raia separada dos outros bancos tradicionais, que já operam há anos com a oferta de crédito com desconto na folha de pagamento. Pelo contrário.
Queijo é vocal ao dizer que o Inter pretende aproveitar a “ruptura no segmento” — então limitado a grandes instituições financeiras — para entrar com força no novo produto de crédito e absorver parte desse mercado, com apetite voraz para capturar novos clientes e elevar a concessão de crédito.
A expectativa é que a oferta do consignado privado com taxas mais competitivas em relação a outros players, aliada a avanço tecnológico para tornar a contratação mais ágil, acelere a conquista de novos clientes para a fintech.
Leia Também
Lembrando, o objetivo do banco é chegar a 60 milhões de clientes, mantendo uma eficiência de 30% e alcançando uma rentabilidade (ROE) de 30% até o fim de 2027.
“O novo consignado tem se mostrado uma excelente fonte para atrair novos clientes para o banco através de um produto com demanda elevada. Como o mercado brasileiro é um mercado carente de crédito, é natural que uma nova modalidade como essa traga uma evolução exponencial neste primeiro momento”, disse o diretor.
Segundo o diretor de crédito do Inter, desde a abertura das solicitações de novos contratos pelo governo, houve forte interesse pelo consignado do banco digital não apenas de clientes do banco, como também de não correntistas.
Queijo ainda afirma que a conversão está “bem acima da expectativa”, apesar de não abrir os dados estratégicos.
Consignado privado pode ajudar na busca do Inter (INBR32) por rentabilidade
Além de permitir um aumento potencial relevante da base de clientes, o novo produto de crédito também deve impulsionar fortemente o Inter (INBR32) na busca por rentabilidade.
Considerando o mercado endereçável do consignado privado, estimado em R$ 200 bilhões, a fintech do cartão laranja poderia alcançar um retorno sobre o patrimônio líquido (ROE) entre 25% e 30%, segundo projeções do JP Morgan.
Nas contas dos analistas, se o Inter ao menos atingir uma participação de mercado de 4%, similar à sua participação no FGTS hoje, com um retorno sobre o patrimônio de 30%, o banco digital poderia adicionar cerca de R$ 200 milhões ao lucro líquido anual.
Isso poderia significar cerca de 2 pontos percentuais de acréscimo no ROE anualizado previsto para 2025, que passaria de 14% para 16% — se aproximando cada vez mais da meta do plano 60-30-30.
“A empresa tem melhorado seu ROE nos últimos trimestres, ajudada pela forte disciplina de custos e pela revisão de empréstimos, e esperamos que a rentabilidade continue aumentando. Embora não prevejamos alcançar o guidance de 30% até 2027, acreditamos que ele possa chegar a 20%.”
Para os analistas, o impulso é tamanho que a chegada do novo consignado privado poderia adicionar um potencial de valorização de 10% a 15% às estimativas já otimistas do JP Morgan para as cotações do Inter na tela.
O banco norte-americano tem hoje recomendação “overweight” — equivalente a compra — para as ações do Inter, com preço-alvo de R$ 41,00 para dezembro de 2025, o que implica uma valorização de 24% em relação ao último fechamento.
“Esse impulso ocorrerá ao longo do tempo, conforme o portfólio for sendo originado, então acreditamos que a maior parte dos impulsos ocorra no final de 2025 e em 2026”, projetou o JP Morgan.
- VEJA MAIS: Como declarar os seus investimentos? Guia gratuito do Seu Dinheiro ensina como acertar as contas com o Leão
Avenida de crescimento até então pouco explorada
A visão positiva de Flávio Queijo é sustentada pelo baixo posicionamento do Inter (INBR32) no crédito de folhas de pagamento em relação aos bancos tradicionais e pelo custo de capital mais baixo.
“Esses dois fatores fortalecem a nossa estratégia, já que somos um banco digital com custo mais barato e com acesso a um novo mercado que praticamente não existia para nós. Por isso, já estamos colhendo resultados”, afirmou o executivo.
Não há teto de juros para a modalidade de crédito, mas, segundo o diretor, as taxas hoje variam entre 3% e 4% ao ano.
E não é só o Inter que está otimista com a própria expansão. Agentes de mercado também avaliam com bons olhos a oportunidade de crescimento da carteira do banco digital diante da baixa participação em crédito pessoal até então.
Na avaliação de Larissa Quaresma, analista da Empiricus Research, é justamente por esse fator que o Inter e outras fintechs, como o Banco Pan (BPAN4), devem sair vencedores com a chegada da nova modalidade de crédito.
“Nesses casos, o consignado privado vem basicamente como uma linha adicional geradora de lucro, crescendo a carteira em volume”, disse Quaresma.
O JP Morgan também destaca que o Inter já opera com o FGTS (Fundo de Garantia), possuindo atualmente 4% de participação de mercado, demonstrando experiência no segmento de folha de pagamento.
No entanto, o Inter tem ficado atrás da concorrência na originação de consignado tradicional nos últimos trimestres. “Embora a empresa afirme ter melhorado sua origem digital recentemente, isso ainda precisa ser comprovado”, avaliou o JP Morgan.
Por outro lado, os analistas destacam a ampla base de clientes ativos do banco, acima de 20 milhões, o que facilitaria o potencial de venda cruzada do novo produto, além da exposição pequena a empréstimos sem garantia, que minimiza as preocupações com uma eventual canibalização do portfólio existente.
 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO

