



Felipe Miranda: Erro de diagnóstico
A essência do problema da conjuntura brasileira reside na desobediência às sinalizações do sistema de preços, que é um dos pilares do bom funcionamento do capitalismo

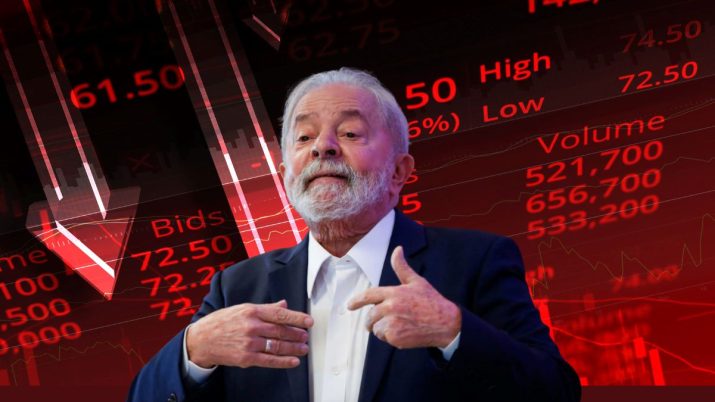
“Retoque na maquiagem”, estampa a capa da revista semanal. E complementa: “De olho em 2026, Lula investe em mudança radical na comunicação do governo”.
Um grande jornalista já enunciou: toda vez em que um governo identificar um problema grave de comunicação, ele, de fato, tem um problema grave, que não é de comunicação.
Quando você tem o diagnóstico errado, é difícil encontrar a cura. Talvez até seja pior. O apontamento de um problema falso é um mapa errado, que, como sabemos, deve ser preterido a não ter mapa algum. Se você tem dengue, tomar aspirina vai diminuir suas plaquetas e dificultar a coagulação.
Contra a alta dos alimentos, gravamos vídeos na horta prometendo medidas para contenção dos preços. Contra a insatisfação do monitoramento do PIX, criminalizamos o mensageiro.
Se parece um pato, nada como um pato e grasna como um pato, há boas chances de ser mesmo um pato. O erro é simplesmente de diagnóstico, de uma visão de mundo equivocada e arraigada, que, aliás, é um museu de grandes novidades.
Rui Costa acaba de sugerir trocar a cara laranja por alguma outra fruta, para evitar a carestia. Há 11 anos, Márcio Holland, carinhosamente apelidado de Márcio Ovolland, recomendou a substituição da valorizada carne pelo ovo, mais barato. Até a presidente Dilma, que deve adorar um churrasco, considerou a declaração extremamente infeliz.
Leia Também
A conta chega: investidores repercutem ajuste fiscal, IPCA e balanços do Banco do Brasil e do BTG Pactual
Rodolfo Amstalden: a coisa certa, na última hora certa possível
A essência do problema da conjuntura brasileira reside na desobediência às sinalizações do sistema de preços, que é um dos pilares do bom funcionamento do capitalismo. Na prática, o governo não valoriza nem gosta dos mecanismos de mercado e tenta combatê-los com mais Estado.
Se o dólar sobe, a culpa é dos especuladores do mercado. Se os alimentos ficam mais caros, falamos em intervenção, para depois desmentir, mas deixar no ar ideias de alimentação popular (o que requereria mais subsídios, mais Estado) ou menor alíquota de importação.
Claro que você pode adotar medidas cosméticas para, na margem, ajudar a conter o preço dos alimentos. O Brasil é muito rigoroso em seus critérios de validade, quando boa parte do mundo adota o conceito de “best before”, e também na rigidez de venda de remédios OTC, que poderiam ser disponibilizados em supermercados e lojas de conveniência, dando escala e ajudando a baratear custos.
Na essência, porém, o alimento está caro por conta da alta do preço internacional das commodities (restrições de oferta por problemas climáticos), pela demanda aquecida internamente (fruto de uma economia crescendo acima do potencial) e da desvalorização da taxa de câmbio (resultado, sobretudo, de uma desconfiança com a política econômica brasileira, além de um fortalecimento do dólar no exterior).
- VEJA TAMBÉM: Quais são as melhores ações para investir em 2025? E-book gratuito mostra as perspectivas da Empiricus Research, Trígono Capital e BTG Pactual
O governo e os sintomas do colapso
Há duas grandes ideias erradas em curso. A primeira é de que o mercado normalmente está errado e precisa de ajuste, enquanto o Estado deve ser o grande indutor do crescimento, guiar a economia e selecionar os campeões nacionais. A segunda é a insistência em estímulos de demanda no momento em que a economia cresce muito acima de seu potencial, cujas consequências são mais inflação e deterioração da conta corrente.
Já temos sinais de que o modelo do governo começa a colapsar a partir de uma série de indicadores antecedentes.
Os embarques de embalagens de papelão ondulado caíram 1,1% em dezembro; a produção de veículos em desaceleração, de um crescimento de 24,7% em outubro, para 16,5% em novembro e 10,8% em dezembro; a produção de motocicletas, que cresceu 18,0% em outubro e 10,7% em novembro, se expandiu 5,1% no último mês de 2024; o tráfico de veículos pesados roubou 0,7% em dezembro, a produção industrial recuou 0,2%.
A economia já passa por um freio de arrumação. Cresce a probabilidade de uma recessão técnica, talvez antes do contemplado mesmo pelas estimativas mais pessimistas. Precisamos manter a guarda alta contra a tendência humana a sempre acreditar em trajetórias lineares e graduais. Os movimentos que realmente importam acontecem em saltos e de maneira súbita, não linear e com complexidade e reações em cadeia.
Ao mesmo tempo em que a atividade desacelera de maneira intensa, a inflação e suas expectativas continuam se deteriorando. O IPCA da sexta-feira veio bem pior do que o esperado, tanto no nível quanto em sua composição. Por sua vez, a mediana das projeções para inflação oficial de 2025 saltou de 5,08% para 5,50%.
Com atividade caindo e inflação subindo, temos, por definição, a contratação de uma piora do índice de miséria (soma da inflação com o desemprego; quanto menor, melhor). Conforme escrito nesta newsletter ao final do ano passado, o ano de 2025 indicava um encontro marcado entre Wall Street e Main Street, a Faria Lima e a 25 de março, o mercado malvadão e o mal estar geral da sociedade.
O índice de miséria carrega alta correlação com a confiança do consumidor, que, por sua vez, anda de mãos dadas com a popularidade do presidente.
Eis que, para a surpresa de um total de zero pessoas, a FGV acaba de anunciar um recuo de 5,1 pontos percentuais na confiança do consumidor em janeiro, para 86,2 pontos, seu menor nível desde fevereiro de 2023. Em paralelo, pesquisa da Genial/Quaest apontou uma redução de 5 pontos na aprovação do governo Lula no último mês (a desaprovação supera a aprovação).
A avaliação negativa subiu 6 pontos, com 50% dos entrevistados acreditando que o país está indo na direção errada, contra 39% identificando uma direção correta.
A notícia mais negativa, segundo o levantamento, é a tentativa de regulamentação do PIX. A sociedade emite um recado claro: não compactua com a agenda de aumento de impostos. Enquanto a sociedade pede menos impostos e mais liberdade econômica, o governo insiste numa agenda de mais Estado. Não há convergência e, assim, ambos vão se afastando cada vez mais.
- LEIA TAMBÉM: Felipe Miranda: O que me anima para 2025
2025: um ano de transição
Aqui talvez entre uma das grandes e relevantes particularidades do ano de 2025. Como tenho insistido, ele representa a antessala de 2026. Não é apenas uma obviedade aritmética. Isso significa uma característica que tradicionalmente não encontramos nos investimentos: teta positivo.
Aos pouco familiarizados, esclareço: o teta representa uma das chamadas “gregas”, no apreçamento das opções, a sensibilidade daquele derivativo à passagem do tempo, a derivada parcial do preço da opção em relação ao tempo.
Tradicionalmente, uma opção vai perdendo valor conforme o tempo passa. Aqui, é exatamente o contrário: conforme tempo passa, o apreçamento dos ativos brasileiros deveria ganhar valor, porque começa a entrar na conta com maior peso o evento das eleições de 2026.
Minha defesa é de que, em algum momento ainda deste ano, o apreçamento dos ativos de risco no Brasil vai começar a ser feito conforme um modelo binomial de opções reais, sendo a bifurcação dada pelo evento eleitoral de 2026.
O preço do kit Brasil, no caso da eleição de um governo pró-mercado, vezes a probabilidade de ocorrência deste evento mais o preço do kit Brasil, no caso da reeleição da atual administração (ou de um nome por ela apontada), multiplicado pela sua probabilidade de ocorrência, trazido a valor presente.
Como isso é trazido a valor presente, conforme nos aproximamos do evento, ele vai “engordando”, vai ganhando preço. Por isso, o tal "teta positivo”. Isso é bastante relevante para determinarmos alocação de recursos.
E o segundo ponto importante, claro, é que a perda de popularidade do presidente aumenta as chances de vitória de uma administração mais pró-mercado.
Embora ainda estejamos longe, o evento eleições é um cataclisma, muito mais importante do que se o déficit primário deste ano vai ser zero ou negativo em meio ponto percentual.
Esclarecimento rápido: não acho que o investidor representativo vai, de fato, realizar um apreçamento de acordo com um modelo binomial. Poucos são treinados em opções reais. Mas, intuitivamente, mesmo sem saber, é isso que ele vai fazer, no que poderia ser sintetizado em algo como: “eu não sei quem vai ganhar a eleição, mas, na dúvida, compra aí um pouco de Banco do Brasil e um bocado de SMAL11…. Vai que….”
Um monte de gente comprando um pouco vira um monte, principalmente num momento em que a posição técnica é muito favorável e os valuations são convidativos. Se as alocações em renda variável já tangenciavam as mínimas, pioraram em dezembro.
Aqui, no entanto, há que se ter o devido cuidado: boa parte do enorme barro do final do ano veio de dois grandes resgates, de um grande FoF local e de um grande fundo soberano internacional. Tempestade perfeita, ao que se costuma seguir-se um período melhor, com correção de certos exageros.
“Ah, mas não temos catalisadores relevantes neste primeiro semestre.” Normalmente, períodos de extrema depressão e valuations muito baratos, não contam mesmo com triggers identificáveis a priori.
Afinal, se contassem, voltaríamos a um apreçamento de acordo com um modelo binomial, em que a mera probabilidade de ocorrência do tal catalisador já faria preço ex-ante. A falta de visibilidade da melhora é que torna as coisas tão baratas.
As grandes inflexões costumam vir mesmo de eventos não-mapeados. Pode ser, sei lá, um tuíte do Bill Ackman, uma queda no banheiro, um Trump mais brando capaz de desenhar um abrangente acordo com a China, o final do aspirador de pó do fluxo de recursos anteriormente destinado apenas para as Big Techs norte-americanas.
Seja qual for, em tempos de DeepSeek, as cotações de bons ativos brasileiros seguem extremamente doentes. E estamos contratando o devido tratamento de choque, dia após dia, ajudados pela mera passagem do tempo.
 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO

