


Os vilões da Intelbras (INTB3): por que as ações da companhia caem na B3 mesmo com lucro maior no 3T24?
Empresa catarinense teve expansão na receita em todos os segmentos, mas resultados vieram abaixo das expectativas; saiba o que fazer com as ações INTB3

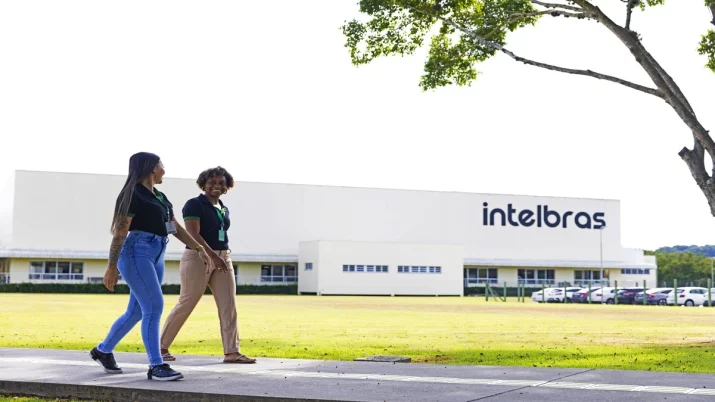
Quem acompanhou a divulgação dos principais resultados do terceiro trimestre da Intelbras (INTB3) pode ter ficado confuso com a queda dos papéis na B3 nesta terça-feira (29).
Afinal, a empresa catarinense que atua na fabricação de soluções de tecnologia e segurança para negócios e residências registrou forte crescimento no período, com expansão da receita em todos os segmentos de atuação.
No entanto, por volta das 16h27, os papéis da Intelbras caíam 3,96% na B3, a R$ 19,67. No mesmo horário, o Ibovespa, principal índice da B3, caía 0,32%, aos 130.792,37 pontos. As ações da Intelbras fecharam em queda de 3,32%, a R$ 19,80.
Apesar da receita maior, o balanço do 3T24 da Intelbras contou com um vilão: o dólar. Junto com o custo do frete, a alta da moeda norte-americana pressionou as margens da companhia no período.
- Leia também: Conectando esse robô na sua conta, é possível lucrar até R$ 15 mil por mês
Os destaques do balanço da Intelbras
A receita da Intelbras acelerou 33% na comparação com o mesmo período do ano passado, para R$ 1,2 bilhão. Já o lucro líquido no terceiro trimestre foi de R$ 129 milhões, uma alta de 12% na comparação anual. O EBITDA foi de R$ 151 milhões, alta anual de 17%.
A expansão da receita foi forte em todos os segmentos, com destaque para energia, que foi beneficiada pelo alto volume de projetos para geradores de energia solar com preços mais baixos. Segurança cresceu 27%, enquanto comunicação teve uma alta de 38%.
Leia Também
Margem bruta pressionada: o ‘copo meio vazio’ da Intelbras
Em análise divulgada nesta terça-feira, Larissa Quaresma, analista de ações da Empiricus, afirma que a margem bruta da Intelbras no 3T24 foi pressionada em todos os segmentos.
A margem bruta mede a porção das receitas de vendas que sobra após a empresa cobrir o custo direto dos produtos que vende.
No caso da Intelbras, a manutenção do dólar em um patamar elevado ao longo do trimestre, assim como os fretes mais caros em razão da seca no país, penalizaram a rentabilidade da companhia, especialmente nas divisões de segurança e comunicação.
“Como consequência, a margem EBITDA foi pressionada em 2 p.p. na mesma visão – a diluição das despesas foi insuficiente para compensar a pressão de margem bruta”.
Os analistas do Santander também mencionaram a deterioração das margens como fator negativo no balanço, apesar da receita líquida acima das estimativas do banco.
O Santander acredita na tese de investimento de longo prazo nas ações INTB3, já que os papéis da companhia estão sendo negociados a um valuation atrativo, segundo o banco.
Por outro lado, a questão das margens pode levantar alguns pontos de interrogação entre os investidores e impedir que as ações sejam reclassificadas no curtíssimo prazo.
Enquanto isso, o JP Morgan avaliou os resultados da Intelbras como fracos e abaixo das previsões do banco. Os analistas mencionaram justamente a pressão de custos mais altos e despesas que reduziram as margens e impactaram negativamente o EBITDA ajustado.
Para o JP Morgan, nem a recuperação das receitas foi suficiente para compensar o aumento acelerado dos custos, já que os lucros também ficaram abaixo das estimativas do banco.
Para analistas, pressões são só uma fase
Na análise do BTG Pactual, os principais fatores que contribuíram para a queda na rentabilidade — custos logísticos e desvalorização da moeda — são pressões temporárias, e não estruturais.
Os analistas observaram que as margens de setembro foram as mais robustas do período. Esse, na visão dos analistas, é um sinal promissor de que o mercado pode esperar uma recuperação nas margens até o quarto trimestre, à medida que esses fatores transitórios diminuem.
Essa também é a visão da Empiricus, mas para o ano que vem. “Passada a temporada de seca e com os reajustes de preço promovidos pela companhia para repassar o dólar maior, podemos ver alguma recuperação da rentabilidade da Intelbras em 2025.”
O Itaú BBA considerou os resultados mistos, mas ponderou que a melhoria gradual da rentabilidade mensal durante o trimestre e a redução gradual dos investimentos em estoque ainda trazem uma perspectiva positiva para a companhia no próximo trimestre.
“Esperamos que os investidores se concentrem na evolução dessa tendência de melhora no 4T24”, afirma o BBA, em relatório.
- “Preferimos estar concentrados em empresas de alta qualidade de execução”, diz a analista Larissa Quaresma; veja as 10 ações que compõem seu portfólio atual
O que fazer com as ações INTB3?
Apesar da decepção com a rentabilidade no trimestre, os analistas reiteraram recomendação de compra para as ações INTB3, que em 2024 acumulam desvalorização de 5,57%.
A Empiricus, por exemplo, ainda enxerga uma relação risco-retorno positiva para as ações da Intelbras, para qual a casa de análise mantém a recomendação de compra.
O Santander também mantém recomendação equivalente a compra para os papéis, com preço-alvo de R$ 29 para 2025 — o que representa um potencial de alta de 42% sobre o fechamento anterior.
O BTG Pactual também recomenda a compra de INTB3. O preço-alvo do BTG é de R$ 38, o que indica um potencial de valorização de 86% para as ações da Intelbras em 2025 em relação ao preço do fechamento anterior.
Por fim, o Itaú BBA tem recomendação outperform para as ações INTB3, equivalente a compra. O preço-alvo é de 26%, o que indica um potencial de valorização de 27%.
 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA
Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
28 de setembro de 2026 - 6:14 27 de setembro de 2026 - 13:02
AGORA É SÓ SUBIR
Hapvida (HAPV3) chegou ao fundo do poço e pode ter até R$ 30,8 bilhões em benefício — mas ela ainda precisa fazer isso para se recuperar, diz UBS
27 de setembro de 2026 - 13:02 27 de setembro de 2026 - 10:02
ESTRATÉGIA
Carrefour vende 21 lojas de bairro a gigante do varejo, que estreia em São Paulo com nova bandeira; saiba qual
27 de setembro de 2026 - 10:02 25 de setembro de 2026 - 14:35
O CENÁRIO BULL
XP, Nubank, Itaú, Bradesco, Santander e BTG: dois bancos vão se dar melhor se a Selic cair, segundo o UBS BB
25 de setembro de 2026 - 14:35 25 de setembro de 2026 - 12:51
SAÚDE DO CRÉDITO
Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
25 de setembro de 2026 - 12:51 25 de setembro de 2026 - 11:19
PREÇO NÃO É O SUFICIENTE
Ozempic no Mercado Livre emagrece as ações da RD Saúde (RADL3) e Pague Menos (PGMN3); bancos explicam o que falta para o Meli bater de frente com as grandes redes
25 de setembro de 2026 - 11:19 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO











