


Juro real de volta aos 6%: com bolsa na pior e dólar nas alturas, essa é uma nova oportunidade?
Uma regra prática comum para investimentos em renda fixa no Brasil sugere vender títulos quando os juros reais atingem 3% e comprá-los a 6%

Os ativos brasileiros enfrentam uma fase de deterioração notável, evidenciada por uma combinação desafiadora de elementos: a bolsa de valores em queda, o dólar e as taxas de juros em alta.
Curioso notar que nem o avanço nos preços das commodities, em especial o petróleo, se traduziu em melhoria de performance para os ativos locais.
De certo modo, preocupações fiscais, manifestadas através de altos juros reais (com a NTN-B 2035 circulando em torno de impressionantes 6%), e a significativa retração de investimentos estrangeiros na bolsa (com saídas que somam R$30 bilhões no ano) têm impactado negativamente a valorização dos ativos domésticos. Esse cenário é agravado pelo adiamento do corte de juros pelo Federal Reserve.
Uma regra prática comum para investimentos em renda fixa no Brasil sugere vender títulos quando os juros reais atingem 3% e comprá-los a 6%.
Esta estratégia busca equilibrar expectativas, evitando perspectivas excessivamente otimistas ou pessimistas sobre o futuro econômico do país.
Um olhar aprofundado nos juros
A trajetória dos juros reais, particularmente evidenciada pelo desempenho do Tesouro IPCA com vencimento em 2035, oferece suporte empírico a essa abordagem simplificada, mas estrategicamente válida.
Leia Também
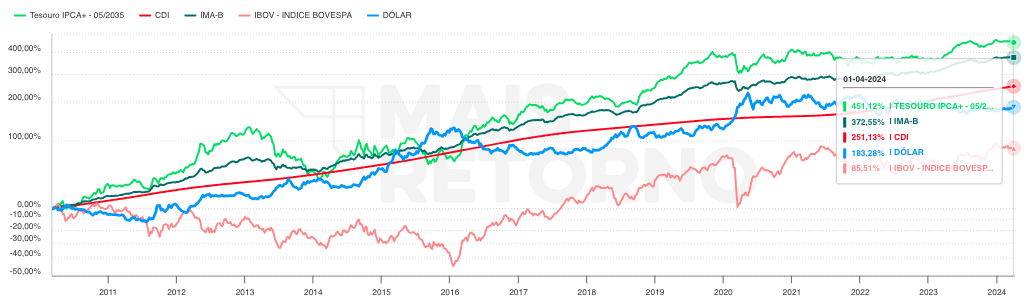
Observe como o título IPCA+ com vencimento em 2035 se destaca no mercado, demonstrando uma performance superior em relação a muitos de seus pares desde 2010. E agora voltamos para um patamar interessante de juro real.
Ao analisar os fatores por trás do aumento dos juros, destacam-se algumas das principais razões:
- A recente baixa demanda por títulos;
- Uma inflação persistente combinada com uma atividade econômica que supera as expectativas;
- O ambiente internacional limitante, especialmente a impossibilidade de redução das taxas de juros nos EUA, que restringe a margem para cortes no Brasil; e
- As preocupações fiscais domésticas que afetam negativamente as expectativas de inflação.
Esses elementos são cruciais na compreensão da dinâmica atual dos juros, embora existam outros fatores em jogo. Uma análise detalhada dessas questões é essencial para entender plenamente o cenário econômico vigente.
A falta de comprador
A escassez de interesse pela aquisição de títulos públicos, por exemplo, pode ser atribuída, entre outras coisas, à ausência de compradores atraídos, motivando uma revisão acerca dos títulos isentos de impostos.
Estes foram criados para promover o financiamento em setores vitais como o agronegócio e o imobiliário, beneficiando-se de incentivos fiscais. Em um cenário desses, a procura por títulos públicos se torna menos atraente, a não ser que estes ofereçam retornos mais elevados.
No entanto, o panorama sofreu alterações importantes recentemente. Algumas decisões do Conselho Monetário Nacional (CMN) introduziram novas normas para a emissão de títulos de renda fixa isentos de impostos voltados ao agronegócio e ao setor imobiliário, incluindo modalidades como LIG, LCI, LCA, CRI e CRA.
O que isso significa?
Agora, apenas empresas com mais de dois terços de sua receita proveniente destes setores estão habilitadas a emitir CRIs e CRAs. Além disso, o prazo mínimo para LCAs e LCIs, oferecidas por instituições financeiras, foi ampliado de 90 dias para 9 e 12 meses, respectivamente.
As novas diretrizes já estão impactando o mercado: após um aumento de até 50% no volume de títulos bancários em 2023, houve uma queda acentuada nas emissões em fevereiro e março, seguindo as limitações impostas pelo CMN, com reduções de até 64% nas emissões de LCIs e LCAs.
Essa transformação no mercado de títulos isentos de impostos, combinada à conjuntura de taxas de juros mais baixas, sugere um potencial de diversificação de investimentos no Brasil, adaptando-se às novas condições.
A resiliência de atividade e o problema da inflação: juro neutro é novo normal?
Nas últimas semanas, o cenário global financeiro se ajustou significativamente, com investidores recalibrando suas expectativas em torno da flexibilização da política monetária dos Estados Unidos.
Surpreendentemente, tanto a atividade econômica quanto a inflação global têm excedido previsões. O mercado de trabalho, por exemplo, tanto no Brasil quanto nos EUA, demonstra robustez.
Os olhares se voltam agora para os próximos indicadores, que definirão as tendências dominantes. Isso nos leva a questionar se estamos adentrando uma nova dinâmica pós-pandemia, caracterizada por inflação elevada e, por conseguinte, uma taxa de juros neutra mais alta. Tal cenário é plausível.
Independentemente disso, o ambiente atual sugere a necessidade de taxas de juros mais altas no curto prazo, afetando as curvas de juros globalmente.
Notavelmente, os rendimentos dos títulos públicos americanos de 10 anos, que já haviam alcançado 3,80% no final do ano passado, ultrapassaram recentemente os 4,30%. Este movimento repercute globalmente, influenciando também o mercado brasileiro.
O ciclo de flexibilização dos juros
A persistência elevada da inflação tem desafiado as expectativas de uma rápida convergência para as metas estabelecidas, impactando negativamente o cronograma previsto para a redução das taxas de juros nos Estados Unidos e interferindo no processo de ajuste monetário já iniciado no Brasil.
Essa situação tem obscurecido as projeções sobre o futuro do ciclo de política monetária, com a curva de juros refletindo a antecipação de uma postura mais restritiva por parte do Banco Central, evidenciada pela expectativa de manutenção da Selic em torno de 9,75% ao longo deste ano.
Apesar das projeções atuais, persiste a esperança de que a taxa básica de juros brasileira possa ser reduzida a níveis inferiores, embora tal ajuste possa ocorrer de maneira mais gradual a partir de junho, conforme indicado pelas futuras leituras da inflação.
Há debates sobre a potencial execução de dois ciclos de corte da Selic: um iminente em 2023, almejando 9,5% ao ano, e um subsequente em 2025, que possivelmente reduziria a taxa para abaixo de 9%, condicionado à evolução dos indicadores econômicos.
Contudo, minha análise sugere a probabilidade de um único ciclo contínuo de redução, mirando uma Selic de 9%, mesmo que tal desfecho demande um período mais extenso do que inicialmente previsto. A incerteza gerada por esse cenário tende a provocar elevações ao longo da curva de juros.
O risco fiscal
O cenário fiscal brasileiro representa uma peça chave no panorama econômico atual, destacando-se pela urgência do governo em submeter ao Congresso Nacional, até o dia 15 de abril, a proposta para a Lei de Diretrizes Orçamentárias (LDO) de 2025, sob a liderança da ministra Simone Tebet.
O debate será fortemente influenciado pelo contexto político atual e pelos eventos recentes que marcaram o Congresso.
A recepção fria a um leilão recente de títulos NTN-B, que oferecem retornos reais, destacou-se negativamente no ano pela pouca liquidez e pelas altas taxas de juros demandadas pelos investidores, revelando a hesitação do Tesouro em assumir novas dívidas sob tais condições.
Na ausência de uma diretriz fiscal clara, a atenção se desloca para a política monetária. O mercado, no momento, espera uma taxa Selic de aproximadamente 9,75% para o ano corrente, antecipando ajustes na gestão das taxas de juros. Existe a expectativa de que a Selic possa ser reduzida para níveis inferiores, ainda que o ritmo de flexibilização possa ser desacelerado a partir de junho.
- VEJA TAMBÉM: Onde investir em abril? Os maiores especialistas respondem da casa respondem!
Uma janela de oportunidade
A falta de clareza em aspectos como intervenções governamentais na economia, o temor de uma guinada populista para elevar a popularidade do governo, inconsistências no discurso presidencial e as reações a surpresas positivas na arrecadação fiscal têm intensificado a ansiedade do mercado.
Essa atmosfera de incerteza contribui para um prêmio de risco elevado nos títulos do Tesouro Nacional, com papéis vinculados à inflação apresentando rendimentos reais na casa dos 6%.
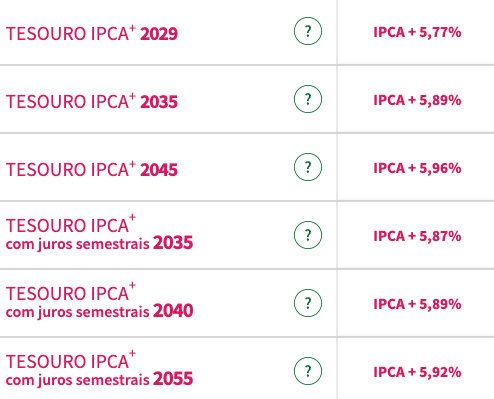
Enquanto existe a previsão de um ajuste negativo no curto prazo, o panorama de longo alcance se revela promissor, convidando à reflexão sobre estratégias de investimento ponderadas.
A escolha por títulos longos, como os IPCA+ de 2035, 2045 e 2055, que garantem pagamentos semestrais de juros, se destaca como uma opção vantajosa. O que antes poderia ser visto com certa reserva, agora se transforma em uma alternativa atraente, refletindo uma mudança significativa no mercado.
- Matheus Spiess cravou: esse é o momento de investir em renda fixa IPCA+. E você pode conferir GRATUITAMENTE as melhores oportunidades para investir AGORA e surfar o momento do ciclo de juros. Clique aqui para acessar a carteira recomendada pela Empiricus Research.
 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO

