



Felipe Miranda: As notícias da minha morte foram um pouco prematuras
A morte já chegou para a renda fixa, o bitcoin e até o ouro... Agora, ela chega até para quem nunca esteve perto da morte: a Bolsa Brasileira.

A sentença já foi proferida: a Bolsa brasileira está condenada à morte. Vira e mexe é assim. O mercado, com suas narrativas ciclotímicas, conduz uma determinada classe de ativos à cadeira elétrica.
Lá em 2021, a renda fixa tinha morrido. Os juros ficariam zerados para sempre e todo mundo queria comprar IPO de non-profitable tech. Bom, deu no que deu.
O bitcoin, então, já morreu algumas dezenas de vezes – segue próximo à máxima histórica, enquanto a aprovação do ETF de ethereum pode conferir novo momentum de curto prazo às criptomoedas em geral.
Até o ouro, que supera o mais rigoroso dos desafios, ou seja, o impiedoso teste do tempo, teve lá suas condenações. Também está rondando o topo histórico, mesmo depois do assassinato de sua reputação a partir da subida das taxas de juro em âmbito global.
- Analista recomenda títulos que podem render bem mais do que o IPCA e do que CDI. Baixe o relatório gratuito aqui.
Agora, até quem nunca morreu está morrendo. Querem matar a Bolsa brasileira. Teríamos um ativo de risco que paga menos do que outros de maior segurança, de tal modo que carregá-lo em carteira seria uma decisão irracional. Bora vender tudo!
Quem são os assassinos?
Comprar ações no Brasil virou exercício de otimista desinformado, enganado por seu influenciador favorito. Uns vendem boas empresas a preços atraentes, outros leiloam terreno no céu, alguns fazem as duas coisas ao mesmo tempo.
Leia Também
O tio do zap exibe orgulhoso seu portfólio de imóveis e suas LIGs do Bradescão, enquanto caçoa do value investor, embora finja não ter preconceitos. “Eu não tenho nada contra investidor de Bolsa, até tenho amigos que são, comprimento normalmente, dou 'bom dia’…"
Fora da polarização dos investimentos (sim, ela está por toda a parte) e dos debates acalorados das redes sociais, talvez valha nos debruçarmos sobre o exato significado da ideia de que “as ações, na média, rendem estruturalmente menos do que a renda fixa no Brasil.”
Se isso for verdade, significa que o mercado brasileiro desafia uma das noções mais triviais da literatura do chamado “Financial Economics” (ou Teoria das Decisões Financeiras, numa tradução tipicamente adotada no Brasil): a de que um ativo de maior risco deve, na média e no longo prazo, pagar mais do que outro de menor risco, o que costuma ser representado pela chamada “Security Market Line”, uma linha ascendente que relaciona risco e retorno.
É bastante intuitivo: se você quer ter mais retorno potencial, vai precisar abrir mão da segurança. Caso contrário, se houvesse um ativo (ou um mercado) de maior risco e que paga menos, ninguém iria comprá-lo.
Seu preço, então, diminuiria e seu retorno potencial à frente seria muito maior, corrigindo a distorção.
Então, para o raciocínio mortífero contra as ações brasileiras ser verdadeiro, precisaríamos re-escrever todos livros de Finanças, com uma adição em itálico: as ações pagam menos do que a renda fixa, exceto no Brasil.
Ressalva importante: não se trata aqui do desconhecimento sobre o quão ruim tem sido o comportamento das ações brasileiras.
Desde que fundamos a Empiricus há 15 anos (e isso é longo prazo para qualquer métrica), o Ibovespa perde para a poupança, para o CDI e até para o IPCA.
Como empresários e analistas umbilicalmente ligados ao financial deepening, sofremos na pele as mazelas da renda variável local. É possível aprender com o sentimento do outro, mas é sempre mais fácil (embora mais dolorido) aprender com as próprias dores.
Portanto, alternando entre fins terríveis e terrores sem fim, somos conhecedores da tragédia acionária brasileira, sem que nos orgulhemos disso.
Também não estamos aqui para cravar que o Ibovespa é o time da virada.
- [Carteira recomendada] 10 ações brasileiras para investir agora e buscar lucros – baixe o relatório gratuito
Ciclos ruins de mercado podem durar bastante tempo – em particular, as últimas semanas foram especialmente complicadas, porque o Brasil parece carente de uma narrativa. Poucas coisas são tão ruins quanto isso.
Não é só que temos um problema fiscal, mas que não dispomos de um plano para resolvê-lo e, a isso, adicionamos agora um problema monetário! Ninguém sabe qual será o comportamento do BC em 2025, nem qual será a meta de inflação.
Bom, mas aí já temos assunto para um novo texto, quem sabe no Palavra do Estrategista da próxima quarta.
O ponto aqui é tomarmos consciência do que estamos falando ao matar a Bolsa.
A Bolsa não está morrendo...
Também havemos de pontuar a diferença entre retorno realizado e retorno projetado. Ao construir o raciocínio de que “as ações foram mal historicamente e, portanto, continuarão indo mal à frente”, estamos nos afastando do formalismo lógico-dedutivo.
Essa é uma argumentação por indução, um dos cernes da luta de Nassim Taleb, representada pela “falácia do peru de Natal” ou “falácia do granjeiro” de Bertrand Russell.
Vale para cisnes brancos, ausência de enchentes no Rio Grande do Sul por décadas e também para ativos financeiros: retornos (ou prejuízos!) passados não dizem muita coisa sobre retorno futuro. Esses costumam ser um mau guia.
Trouxe este tema para debate naquele histórico episódio do Market Makers com Luis Stuhlberger e Daniel Goldberg.
Entre outras coisas, eu gosto muito de conversar com o Daniel porque ele é muito diferente do restante do mercado financeiro. Não é só porque ele é mais inteligente e rico do que a maior parte das pessoas. Mas porque ele é uma exceção na forma de pensar. Daniel não é um gestor de fundo. Ele é um epistemólogo, um filósofo da ciência econômica ou um metodólogo (como quiser), que calhou de estar gerindo um fundo.
Para tentar ser justo, quando conversei com Luiz Guerra, CIO da Pragma, ele também me pareceu preocupado com questões de epistemologia de finanças, no que talvez seja herança dos tempos de Paulo Tenani na Pragma (mera desconfiança pessoal). Mas retomo, desculpe a digressão.
Em determinado momento, pergunto ao Daniel se ele concorda com o fato de o prêmio de risco de mercado (ações pagam menos do que a renda fixa na média) no Brasil ser negativo e quais seriam as razões disso. Daniel diz que, em termos de retorno realizado, não há dúvidas e aponta como possível explicação o fato de que o CDI não é um ativo livre de risco.
Acho que ele está certo.
Mas talvez a justificativa, embora correta, não consiga endereçar o problema em sua completude. Isso só aconteceria se comprar ações no Brasil fosse menos arriscado do que comprar títulos soberanos pós-fixados.
Ainda que tenha risco no CDI (concordo que tenha!), ainda me parece mais seguro do que comprar pedaços de empresas – há inclusive um profundo debate acadêmico se ratings corporativos podem ser superiores aos ratings soberanos de seus países de atuação.
O Prêmio de Risco de Mercado é, por definição, um conceito relativo. A Bolsa deveria pagar mais do que a renda fixa. Mesmo que a renda fixa tivesse algum risco, ele, ao menos a princípio, parece inferior ao das ações.
Até gostaria de oferecer uma resposta melhor sobre "os porquês”, mas confesso não a ter. Pode servir como ideia de dissertação para algum aventureiro. Neste momento, me concentro no “o quê”. Estamos mesmo condenados a uma performance estruturalmente ruim da Bolsa brasileira?
- LEIA TAMBÉM: Felipe Miranda: O real vai morrer aos 30?
É verdade que existem várias janelas ruins, mesmo de longo prazo, nas ações brasileiras. Mas também é verdade que elas dependem bastante do momento do ciclo em que são feitas as medições. Como a variância e a curtose da bolsa brasileira são enormes, medir o Prêmio de Risco de Mercado ao final de 2019, por exemplo, poderia levar a conclusões um tanto diferentes.
Se vivermos um ciclo de afrouxamento monetário mundo afora até o final de 2025 e depois elegermos um presidente pró-mercado por oito anos no Brasil, também poderíamos ter uma janela diametralmente oposta olhando em perspectiva.
As consequências da afirmação não estão devidamente dimensionadas. Além de caracterizar o Brasil como um mercado de capitais ineficientes, matar a Bolsa significa condenar IPOs, arrastando consigo também os private equities e os venture capitalists. Só haveria saída com investidores estratégicos. Limitam-se as possibilidades.
Sem IPOs, também o financiamento mesmo via dívida de longo prazo fica muito mais restrito para as empresas não-listadas. A abertura do capital é um acesso muito mais amplo a financiamento de maneira geral.
No fim, todo o empreendedorismo está em risco. Só cresceria quem já tem acesso ao capital. Formaríamos novos oligopólios e concentraríamos ainda mais a renda. Sem empreendedor, o sistema colapsa.
Os rentistas precisam tomar cuidado com o que desejam.
 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16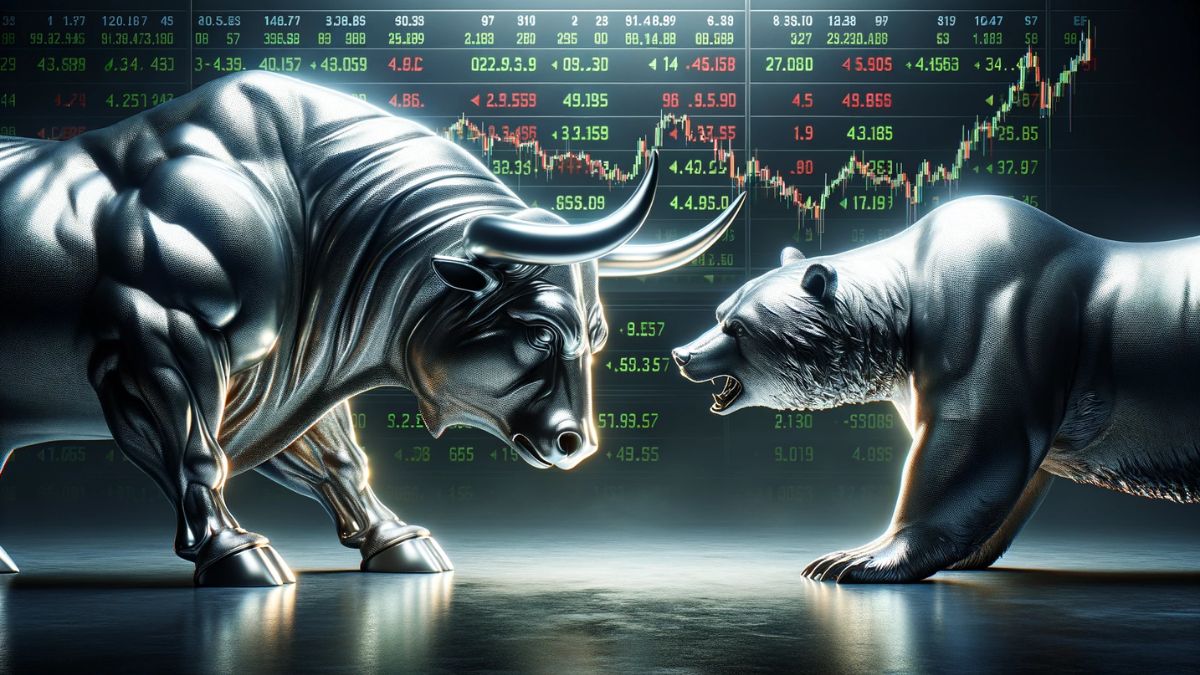 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET

