


Por que a Movida (MOVI3) ficou para trás na corrida das locadoras de carros contra a Localiza (RENT3)
A diferença vista no histórico recente das ações da Movida (MOVI3) e da Localiza (RENT3) na bolsa pode ser explicada pelas estratégias bem diferentes adotadas por elas

Na corrida pela liderança do mercado de locação de veículos leves no Brasil, duas empresas mantêm uma larga vantagem em relação aos demais concorrentes — Movida (MOVI3) e Localiza (RENT3). Mas, entre elas mesmas, a distância também vem aumentando nos últimos anos, com a primeira perdendo um espaço considerável para a segunda.
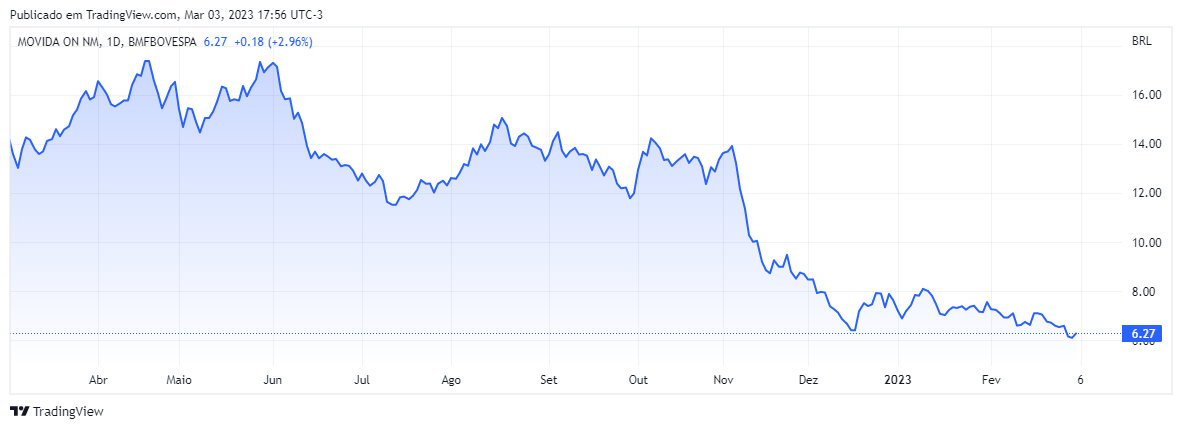
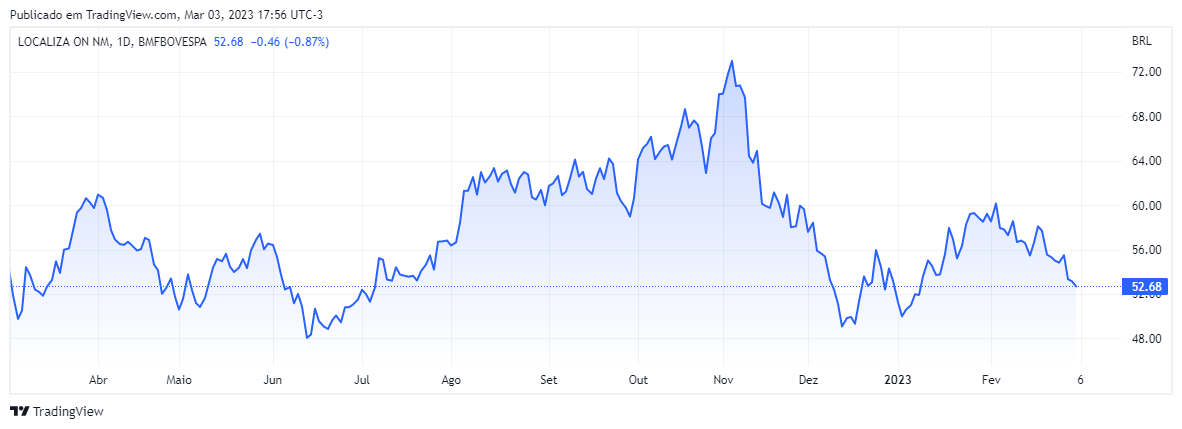
Ao analisar os números de cada uma, chama a atenção o comportamento bem diferente das duas na bolsa: no último ano, o tombo da Movida na B3 é de 55,92%, considerando o fechamento de quinta-feira (2). Já a Localiza, no mesmo período, permaneceu praticamente estável e caiu 1,61%.
Ainda que analistas e gestores estejam otimistas com o setor como um todo, eles acham importante destacar que a discrepância dos números é explicada, basicamente, pelas estratégias bem diferentes adotadas pelas duas empresas.
- Por que estamos no momento ideal para poder ganhar dinheiro com dividendos? O Seu Dinheiro preparou 3 aulas exclusivas para te ensinar como buscar renda extra com as melhores ações pagadoras da Bolsa. [ACESSE AQUI GRATUITAMENTE]
Para entender essa história, é preciso voltar um pouquinho no tempo — para o início da pandemia, há três anos. Além do impacto econômico inegável, as locadoras de veículos viram uma oportunidade e tanto naquele momento, já que a circulação de outros meios de transportes ficou bastante restrita.
Afinal, pare para pensar: todo mundo conhece alguém que alugou uma casa e se isolou no meio do mato e, para isso, precisou de um carro que poderia ser facilmente alugado — ou quem precisou do serviço para fazer deslocamentos mais longos e não podia contar com as mesmas linhas de ônibus de antes, que deixaram de circular.
Também havia os motoristas de aplicativo, que utilizam bastante os serviços de aluguel e assinaturas de veículos; e, é claro, quem simplesmente já não podia mais arcar com os custos de manter um automóvel diante da crise econômica.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
Mas as semelhanças e o contexto parecido terminam por aqui, já que as escolhas de cada empresa foram em direções opostas, ainda que igualmente ousadas.
O caminho da Movida (MOVI3)
Apesar da escassez de carros no mercado por conta da pandemia e da disparada de preços tanto dos modelos novos quanto dos seminovos, a escolha da Movida (MOVI3) foi colocar a mão no bolso: a empresa, assim, focou no crescimento e renovação de sua frota.
O grande problema é que, com uma taxa de juros alta, a alavancagem da companhia também cresceu e acendeu um alerta nos analistas, que só enxergam uma saúde financeira melhor no médio prazo.
Ainda que o mercado em geral goste da empresa, sua desaceleração é evidente — e justifica a preferência que muitos têm pela concorrente.
"A Movida tem um nível de alavancagem que não permite que ela cresça muito, além de uma lucratividade que também nos preocupa", define Diego Bellico, analista do Inter.
Após a divulgação dos resultados referentes ao terceiro trimestre de 2022, o CEO da empresa, Renato Franklin, comentou o impacto dos juros elevados nos dados.
Entre julho e setembro do ano passado, o lucro líquido da Movida caiu 63,9% na comparação com o mesmo período de 2021, totalizando R$ 93,7 milhões. O balanço com dados do quarto trimestre de 2022 será conhecido nesta segunda-feira (6), após o fechamento do mercado.
Em relatório, a XP Investimentos tem recomendação de compra para MOVI3, com base no que consideram um valuation atraente, com um múltiplo alvo de quatro vezes o preço/lucro e projeção de ganhos mais fortes a partir de 2023. O preço-alvo para o fim de 2023 de R$ 9,40 — potencial de alta de 54,3% se considerado o fechamento de quinta-feira (02).
Atualmente, a Movida conta com 213 mil carros disponíveis, 197 lojas e 228 pontos de atendimento.
Como a Localiza (RENT3) se tornou a favorita
Os desafios macroeconômicos sempre foram os mesmos, mas o mercado enxerga que a Localiza (RENT3) foi mais conservadora e acertou em sua aposta. Enquanto a concorrente se expandia, ela preferiu conter seu crescimento e arriscou operar com uma frota um pouco mais envelhecida.
Mas isso não quer dizer que a companhia ficou parada: se a outra escolheu crescimento orgânico, o caminho da Localiza também foi ousado e, em setembro de 2020, ela comunicou a compra da Unidas, outra concorrente relevante no setor.
O movimento chamou atenção do mercado porque a Unidas era, na época, a segunda maior empresa de um segmento extremamente concentrado — estima-se que 80% dele esteja nas mãos das três empresas citadas nesta reportagem, sendo a Localiza a líder.
Em relatório, o Goldman Sachs prevê um ganho de sinergias entre R$ 7 bilhões e R$ 20 bilhões ao longo dos anos para as duas empresas.
Com isso, a Localiza viu o número de lojas e carros disponíveis disparar — hoje são 550 mil automóveis na frota e 900 pontos físicos para atendimento, aumentando muito suas vantagens competitivas.
O poder de barganha com as montadoras e o mix de veículos também aumentaram, apontam os analistas.
A XP também tem recomendação de compra para a Localiza, com preço-alvo de R$ 73,00 por ação — potencial de ganhos de 37,3%.
Hoje, a casa vê como ponto positivo a renovação da frota já envelhecida, além das oportunidades de ganho de mercado após a fusão com a Unidas.
"Reiteramos nossa visão positiva da Localiza, baseada em forte posicionamento competitivo (crescimento acelerado enquanto competição desacelera); um roteiro para a recuperação do spread ROIC com uma variedade de alavancas estratégicas; e a avaliação permanece atraente apesar dos ventos macro desfavoráveis", diz o documento.
Em seu balanço mais recente, referente ao terceiro trimestre de 2022, a companhia teve um lucro líquido de R$ 682,1 milhões, baixa de 27,6% na comparação anual.
Os resultados do quarto trimestre de 2022 da locadora serão informados nesta terça-feira (7) após o fechamento do mercado.
Os múltiplos das locadoras
Outra razão básica que fez a Movida ficar para trás nessa corrida pode ser explicada a partir dos cálculos dos analistas. De maneira geral, a maioria deles calcula que a ação da Localiza, apesar de mais valorizada na bolsa, ainda pode ser mais atraente que a da concorrente.
Para a equipe da XP Investimentos, por exemplo, o múltiplo preço/lucro da Localiza é de 15,6 vezes, enquanto o da Movida é de 5,2 vezes — de maneira geral, esse indicador mede o quanto os investidores estão dispostos a pagar pelos lucros de uma empresa.
Em relatório, eles apontaram também que os múltiplos deste setor têm alta correlação com as taxas de juros — 76% para a Localiza e 94% para a Movida, especificamente. Assim, os dados indicam que, historicamente, o mercado atribui baixo poder de precificação à indústria.
Além disso, o desconto histórico entre as duas empresas também possui grande correlação com as taxas de juros, em torno de 84%. A conclusão é de que o mercado atribui maior risco de uma taxa de juros alta para a Movida, o que ajuda a explicar a pouca procura pelos papéis.
Ou seja: por mais que o P/L da Movida seja menor que o da Localiza — e que, intuitivamente, ele possa indicar uma ação "mais atraente" em termos de preço —, o pano de fundo macroeconômico também precisa ser levado em conta.
Um bom exemplo de como o mercado enxerga as duas empresas está na atuação da Mantaro Capital. Segundo Marcelo Arruda, analista da casa, a equipe sempre teve papéis da Localiza na carteira, variando pontualmente a fatia.
Mas, no início de 2022, foi montada uma operação long & short — quando um investidor mantém posição vendida em uma ação e comprada em outra, apostando na valorização de uma e consequente queda da outra, visando lucro residual na liquidação.
No caso, a aposta de valorização era da Localiza e de queda para a Movida.
"Já acreditávamos que essa desaceleração da Movida iria acontecer neste ciclo mais recente", diz o analista. Hoje, ele acredita que ela é mais afetada pelas condições macroeconômicas adversas, enquanto a Localiza se protegeu mais durante o pior período da crise e consegue preservar margens.
O que esperar para o futuro das empresas
Contando uma história que começa há três anos e chega aos dias de hoje, o que fica claro é que a Movida é uma empresa mais endividada que precisa dar uma solução a esse problema, tarefa difícil com uma Selic tão alta.
Além disso, a companhia busca rentabilidade, que inevitavelmente virá do aumento de preços.
Já a Localiza, que tornou-se ainda maior do que já era e domina o mercado, consegue ter mais poder de negociação com fornecedores e maior controle de preços ao consumidor. Caso queira, ela até pode aumentar os preços, mas essa não é uma alavanca essencial para o crescimento.
A leitura dos analistas é de que este talvez não seja o melhor momento para comprar MOVI3, apesar do desconto em relação a RENT3. O principal gatilho para ambas e, quem sabe uma oportunidade para o investidor, é mesmo a queda da taxa de juros, que tende a dar um respiro necessário para o prosseguimento dessa corrida.
"A Localiza tem um concorrente que precisa ser muito mais agressivo em busca de rentabilidade, num ambiente de crédito mais restrito e condições macroeconômicas que afetam a demanda. Ela é uma líder de mercado com avenidas abertas para ganhar mais market share", afirma Arruda, da Mantaro Capital.
 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?

