


Os prós e os contras do pacote fiscal de Haddad; entenda por que os investidores não se empolgaram
Será impressionante se promessa de zerar o déficit fiscal já no primeiro ano do governo Lula for cumprida, mas o próprio governo considera isso improvável

Não é de hoje que o ponto fraco do Brasil tem sido o panorama fiscal. Os últimos três anos servem de prova do argumento. Basta observar o estresse sobre a curva de juros por conta do estouro do teto de gastos em 2020 (pandemia), 2021 (precatórios) e 2022 (bondades, eleição e transição). Foi uma loucura, principalmente por conta do aperto monetário que ocorria em paralelo.
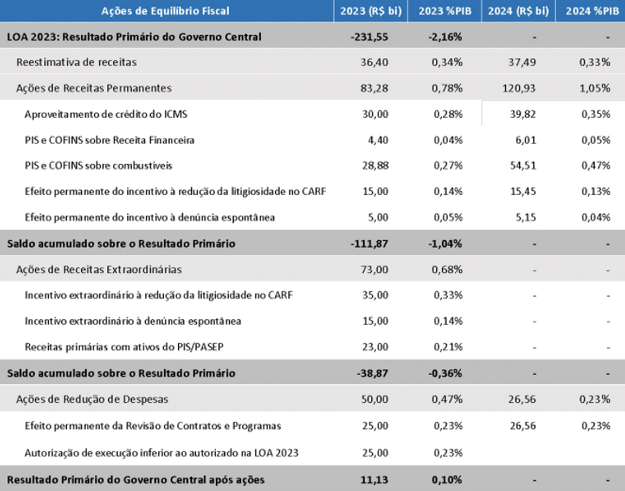
No final da semana passada, o ministro da Fazenda, Fernando Haddad, anunciou seu primeiro pacote de medidas, visando a reverter o déficit esperado para 2023 de mais de R$ 231 bilhões para um superávit de R$ 11 bilhões.
Realmente, zerar o déficit no ano seria uma missão impressionante se completa, mas a chance de materialização do cenário em questão é relativamente baixa — o próprio Haddad assumiu isso.
Sinal é positivo
Ao mesmo tempo, ainda que atingir 100% do pacote de medidas pareça algo distante, pelo menos a direção é positiva. Em outras palavras, parte do programa fiscal deverá ser cumprido.
Assim, mesmo com Haddad não dando garantias de fechar o ano com superávit, podemos reduzir o déficit esperado, hoje acima de 2% do PIB, para algo entre 0,5% e 1% do PIB (déficit primário de R$ 90 bilhões a R$ 100 bilhões).
Trata-se de um caminho bastante realista. Dessa forma, teríamos um caminho mais razoável para zerar o déficit em 2024, se não conseguirmos os R$ 242,7 bilhões de ajuste já em 2023.
Leia Também
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
Abaixo, o leitor pode conferir o déficit esperado para 2023 e as iniciativas de ajuste fiscal, até atingir na última linha o superávit primário neste ano, com parte das medidas, inclusive, com efeito não só extraordinário para o ano, mas sustentável no longo prazo, podendo ser observado ainda no ano que vem.
O pacote fiscal de Haddad, porém, pouco empolgou os investidores.
O motivo?
São alguns, na verdade.
Começamos com o fato de que qualquer notícia positiva sistêmica foi abafada pelo escândalo em Americanas, impedindo qualquer otimismo mais generalizado com as ações brasileiras neste curto prazo.
Além disso, o plano parece legal, mas tem um problema: 80% das medidas (R$ 192,7 bi) apostam em uma arrecadação maior, como a volta da cobrança de impostos federais sobre os combustíveis e programa de refinanciamento de dívidas tributárias. Pague seus impostos em dia, o governo vai precisar.
Neste sentido, ainda que a direção seja boa, as vias já não agradam tanto o mercado aqui, uma vez que apenas R$ 50 bilhões se referem a cortes de despesas.
É uma mensagem importante, não?
O governo não parece tão disposto a cortar impostos, os quais têm muitas vezes efeito perverso sobre a atividade econômica.
A justificativa de Haddad é de que parte relevante dos impostos cortados no ano passado tinham viés eleitoral e não se justificavam no longo prazo.
Portanto, faria sentido, segundo o governo, trazer a revogação da redução de PIS/Cofins cobrado sobre receita de grandes empresas e voltar a cobrança dos tributos federais sobre a gasolina e etanol a partir de março (a decisão será tomada depois de Prates assumir).
Adicionalmente, falta ainda o novo arcabouço fiscal, sem o qual ficaria difícil trabalhar qualquer expectativa de longo prazo.
Sim, soou bem a fala recente de Simone Tebet, a Ministra do Planejamento e Orçamento, de que o plano de ajuste fiscal anunciado na semana passada é insuficiente e que é necessária uma reforma estrutural na montagem do Orçamento.
Ela tem razão, mas o mercado teme que falte liderança no governo pensando assim, até mesmo porque não sabemos qual será a regra fiscal para os próximos anos.
Pode ser algo positivo, sim, mas ainda não sabemos. Não temos, hoje, como fazer contas e, por isso, nos resta ter paciência e aguardar.
Leia também
- O ataque a Brasília e a reação do mercado: entenda os impactos do 8 de janeiro sobre os ativos brasileiros
- Lula e a transição energética: 3 investimentos alternativos para ficar de olho em 2023
- Brasil, EUA e China: três possíveis surpresas positivas que podem mover os mercados em 2023
E o salário-mínimo?
Por fim, uma última razão pela qual o mercado não ficou tão contente deriva de uma possibilidade de aumentarmos o salário-mínimo de R$ 1.302 para R$ 1.320 (as centrais sindicais brigam até por mais) já em 2023.
Haveria impacto adicional nas contas públicas em 2023, e a decisão acaba sendo de cunho político. Sabemos que o governo atual tem alinhamento com a ideia de aumento real do salário-mínimo, o que gera preocupações adicionais para as contas públicas ainda neste ano.
Ou seja, desenha-se um cenário no qual podemos ter 2% de déficit orçamentário, conforme o projetado para este ano, enquanto podemos levá-lo, no contexto otimista, para 0% no PIB já em 2023. Um cenário base poderia contar com algo entre 0,5% e 1% do PIB para o ano, considerando que parte das medidas serão cumpridas pelos agentes econômicos.
Um cenário mais pessimista
Por fim, um cenário mais pessimista teria ainda um décifit superior a 1% do PIB no ano. A direção ainda não é tão positiva, portanto, ainda que suavemente melhor do que tínhamos anteriormente.
Mas é como falei: precisamos de um combo de ajuste fiscal junto com a criação de uma nova regra fiscal (idealmente com a aprovação da reforma tributária de Appy).
Em sendo o caso, haveria espaço sim para que o fiscal deixe de pressionar a nossa curva de juros e que nossos ativos possam caminhar em uma trajetória mais positiva, diferente do que vimos nos últimos três anos, nos quais os investimentos locais sofreram justamente por conta de tanto estresse fiscal, entre outros motivos.
E o novo regime fiscal?
Infelizmente, pouco se sabe sobre o novo regime fiscal que pretende ser adotado pelo governo Lula. Não há definição concreta por enquanto.
Uma das ideias propõe substituir o teto de gastos públicos, já inutilizado desde a pandemia, por meta de despesas, assim como no conceito de metas de inflação, separando obrigações correntes de curto prazo do gasto com investimento de longo prazo. Até que tenhamos clareza, a abordagem mais adequada seria preservar um conservadorismo.
Um caixa grande (teremos Tesouro Selic rendendo dois dígitos por algum tempo), com algumas posições em renda fixa indexada à inflação (em títulos do Tesouro e em crédito privado), um pouco de Bolsa brasileira (exposição ainda limitada por conta dos riscos locais, em especial se o leitor tiver perfil conservador) e proteções, como dólar e ouro, para caso as coisas fujam do controle nos próximos meses.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Dessa forma, conseguiremos navegar bem em 2023, sem nenhuma aventura muito grande, enquanto esperamos definições mais concretas vindas do governo para além do pacote de medidas já anunciado.
 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET

