


Felipe Miranda: O fim da história do Credit Suisse
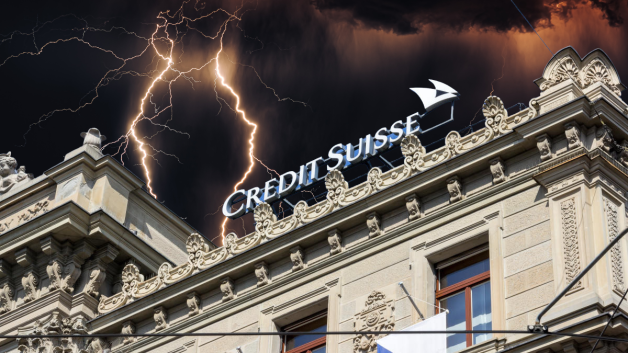
Instituições tão grandiosas como o Credit Suisse são uma metonímia do mercado. Não é apenas uma figura de linguagem. É o que as define como “risco sistêmico”, grandes demais para falir. Se algo está errado com elas, é porque existe algo tóxico no sistema inteiro.

Escolho as palavras com um pouco mais de cuidado hoje. Tenho muito respeito por instituições centenárias. Há também uma dose subjacente de tristeza.
Um conservador é muito diferente de um reacionário. O primeiro quer conservar, manter, preservar ritos, tradições, instituições e organizações que funcionaram bem por muito tempo, numa ideia sintetizada pela “Lindy's Law” – surgiu como anedota de Albert Goldman, foi formalizada por Benoit Mandelbrot e depois popularizada por Nassim Taleb.
A expectativa de carreira para um comediante de televisão seria proporcional ao total da exposição no passado pela metade. O termo fazia alusão ao restaurante novaiorquino homônimo, centenário e muito frequentado por comediantes.
Mandelbrot definiu a concepção original, concluindo, a partir das leis de Pareto, que se algo tem um certo tempo de vida, provavelmente vai perdurar um total do dobro do tempo, e a cada dia que passa vai durar um pouco mais. Se alguém resistiu ao teste do tempo, tem algum valor.
Aventuras revolucionárias deveriam ser preteridas frente àquilo que, de alguma forma, mesmo com seus defeitos e vícios, funcionou até aqui. Se você está em dúvida sobre o que ler, assistir ou comer (ou até mesmo investir), recorra aos clássicos. As chances de erro são menores.
Já o reacionário quer uma volta a um passado, normalmente de privilégios para si ou para os seus.
Leia Também
- Leia também: Felipe Miranda: Paixão antiga — futebol e ações
Credit Suisse: é só o começo?
O fim de uma instituição tão longeva e representativa carrega notas tristes. Para um “animal de mercado”, o Credit Suisse é (era) admirável, a despeito de erros recentes tidos por muitos como imperdoáveis (Archegos, Wirecard, etc).
Com os traços pessoais de quem se refere ao BTG como “Pactual" até hoje, com uma voz empostada não-deliberadamente incapaz de esconder algum orgulho interno, as linhas abaixo são escritas.
Há várias questões a serem tratadas sobre a crise bancária internacional. A lista é grande. Existem outros bancos em situação semelhante? Qual o próximo da fila? Ao salvar o Credit Suisse, o UBS seria também levado a problemas? Se o banco era grande demais para falir, não seria também grande demais para ser salvo? O socorro ao First Republic Bank fora suficiente ou em poucos meses estaremos rediscutindo a coisa?
Se os contingent convertible bonds (um instrumento de dívida) foram marcados a zero e as ações do Credit Suisse valem alguma coisa, então, em alguma medida, invertemos a ordem clássica entre credor e acionista, com o segundo furando a fila… O que isso significa para esse mercado de contingent convertible bonds senão sua derrocada iminente?
Trazendo para nosso ambiente, será que estaríamos diante de uma daquelas (talvez raras) oportunidades de ampliarmos nossa pauta de exportação e mostrar ao mundo as virtudes da nossa regulação bancária?
A verdade objetiva é que os bancos brasileiros, ao menos até aqui, passaram incólumes a mais essa turbulência. Ok, ok, boa parte dessa vantagem relativa deriva de nosso oligopólio macunaímico, mas também não precisamos desse sincericídio todo em plena segunda-feira.
Mais dúvidas do que respostas
Muito já foi dito por analistas e imprensa a respeito dos temas acima. A verdade é que, neste momento, há mais dúvidas do que respostas, justamente porque os desdobramentos da crise bancária e das tentativas de sua resolução só serão conhecidos no futuro mesmo. “Caminha que o caminho se abre.”
Minha maior preocupação pessoal, no entanto, reside em uma questão de mais longo prazo: se eu fosse o Saudi National Bank, tendo investido US$ 1,5 bi por 10% do Credit Suisse há poucos meses, não estaria propriamente feliz neste momento. Mais do que o prejuízo em si, a compra de um banco por outro sem aprovação de seus acionistas em assembleia abre precedentes questionáveis.
Se a situação de um banco oferece crise sistêmica, então, algum regulador central pode deliberar sobre seu futuro sem passar pelo ordenamento típico de fusões e aquisições privadas. Sim, sim, não sou ingênuo.
Aprendi com uma frase atribuída a Daniel Dantas (não sei se veio mesmo dele) que, na prática, o direito público se sobrepuja ao direito societário privado. Mas, bicho, estamos falando da Suíça, famosa por sua tradição de neutralidade e discrição, com direito a conta numerada até os ataques terroristas de 2001…
Há uma mensagem tácita relevante aqui: algum planejador central onisciente seria capaz de deliberar melhor sobre o futuro de um banco do que seus acionistas. Hmmm, “who watches the Watchman?” Quem arbitra? Sob quais critérios? E quem regula o arbitrador? A qual escrutínio ele está submetido?
Estamos, de algum modo, atacando égides do capitalismo e dos valores ocidentais clássicos das democracias liberais. Falamos do respeito aos contratos, do direito à propriedade privada (e de como isso está regulado) e da obediência à sinalização do sistema de preços.
O coletivismo à frente do individualismo, ferindo um traço marcante da cultura ocidental e de toda a orientação de Ayn Rand, uma filósofa essencial no instrumentalismo norte-americano.
A inversão de valores ocorre em momento particularmente delicado. Conforme escreveu há mais de 20 anos Francis Fukuyama, os valores ocidentais clássicos pareciam ter vencido a disputa em definitivo contra alternativas, quando caiu o muro de Berlim.
Não havia mais antítese à tese da democracia liberal. Fim da história como um processo dialético. Eis que nos últimos anos líderes autocratas (Putin, Xi, Orban, Erdogan, entre outros) voltaram a ameaçar a democracia liberal, surgindo como alternativa.
- Imposto de Renda sem complicações: não passe perrengue na hora de declarar o seu IR em 2023. Baixe de forma GRATUITA o guia completo que Seu Dinheiro preparou com todas as orientações que você precisa para fazer sua declaração à Receita sozinho. [É SÓ CLICAR AQUI]
Credit Suisse, uma metonímia do mercado
Dois grandes medos, ainda que de baixa probabilidade, nos visitavam.
O primeiro: quando estamos diante de líderes autocratas irresponsáveis, os mecanismos de pesos e contrapesos são, por definição, menos influentes e resistentes. Se o camarada possuir um arsenal atômico e acordar um pouco mais mal humorado, é melhor tentar mantê-lo distante do botão vermelho.
O segundo: a Ucrânia ser a antessala de Taiwan; o embate real a que assistimos se dá entre EUA e China, ainda que esses não estejam em guerra quente.
Agora, fica mais claro um terceiro elemento de preocupação. Quando a China entrou para a OMC em 2001, criou-se a expectativa de sua “ocidentalização”, aumento das liberdades individuais, maior respeito a direitos humanos, democratização etc.
Quando abrimos mão de valores e princípios individuais em prol de um suposto “bem maior” em favor da sociedade, somos nós, ocidentais, que nos aproximamos da coletivização, cujos resultados são menor produtividade, menor crescimento e menor desenvolvimento econômico-social no longo prazo.
Instituições tão grandiosas como o Credit Suisse são uma metonímia do mercado. Não é apenas uma figura de linguagem. É o que as define como “risco sistêmico”, grandes demais para falir. Se algo está errado com elas, é porque existe algo tóxico no sistema inteiro. Essa história merece um outro final.
 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS
O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
8 de setembro de 2026 - 8:13 7 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O Brasil pode dar calote na dívida, a agenda de inflação e o que mais mexe com seu bolso hoje
7 de setembro de 2026 - 8:19 4 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O FII do mês com desconto e qualidade, as oportunidades de investimento em bancos, o caso Master no STF: o que ler hoje
4 de setembro de 2026 - 8:19 4 de setembro de 2026 - 7:02
SEXTOU COM O RUY
O cenário está cada vez mais difícil para os bancos, mas ainda existem boas oportunidades para investir
4 de setembro de 2026 - 7:02 3 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O back to basics na bolsa, o quebra-quebra corporativo e o que mais mexe com o mercado hoje
3 de setembro de 2026 - 8:18 2 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Quem está por cima, e quem está por baixo?
2 de setembro de 2026 - 20:00 2 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como a IA mexe com o futuro da Vale, a guerra no Oriente Médio e a relação entre Moraes e Vorcaro: o que mexe com seu bolso hoje
2 de setembro de 2026 - 8:06 1 de setembro de 2026 - 8:37
O MELHOR DO SEU DINHEIRO
Internacionalização de negócios, pêndulo eleitoral e alta do petróleo: confira tudo o que agita os mercados hoje
1 de setembro de 2026 - 8:37 1 de setembro de 2026 - 6:45
 30 de agosto de 2026 - 8:00
DÉCIMO ANDAR
O elevador mudou de direção: o mau humor já está no preço dos fundos imobiliários?
30 de agosto de 2026 - 8:00 28 de agosto de 2026 - 8:21
O MELHOR DO SEU DINHEIRO











