


Wise é uma das contas em moeda estrangeira mais baratas e traz opções para muito além do dólar; saiba o que ela oferece
Antiga TransferWise oferece 53 opções de moedas estrangeiras, e suas versões em dólar e euro saem mais em conta do que outras alternativas disponíveis no mercado brasileiro


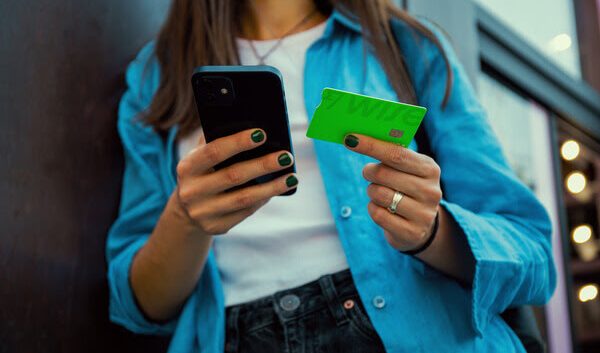
As contas em moeda estrangeira proliferaram no Brasil nos últimos anos, mas quase todas são contas em dólar americano. A exceção é a Wise, antiga TransferWise, cuja conta pode ser carregada em até 53 moedas diferentes e movimentada por um cartão de débito.
Isso quer dizer que, além do dólar e do euro, a conta multimoedas da Wise também possibilita a conversão de reais para moedas como a libra esterlina, o dólar australiano ou canadense, o peso argentino, o iene e por aí vai.
Além disso, alguém que passe por inúmeros países de moedas diferentes em uma única viagem pode carregar sua conta com todas as divisas necessárias e até converter de uma moeda para a outra se precisar, quando já estiver na estrada.
Mas mesmo no que diz respeito ao dólar americano e ao euro, a conta Wise apresenta uma vantagem: é uma das opções mais baratas do mercado.
Como todas as contas em moeda estrangeira, ela também utiliza a cotação comercial da moeda - e não a turismo - e o IOF de 1,1% para converter de reais para a moeda estrangeira e 0,38% para converter o dinheiro de volta.
Por isso, essas contas são, no geral, mais baratas do que as formas tradicionais de comprar moeda estrangeira, como a aquisição de papel-moeda e cartões pré-pagos, bem como as compras com cartão de crédito internacional, como mostramos aqui.
Leia Também
Quem torce pelo estouro de uma bolha para conseguir comprar imóvel em São Paulo pode esperar sentado, mostra estudo do UBS
Movimento FIRE: conheça a ‘fórmula’ de quem quer se aposentar aos 40 (ou antes)
Mas a taxa de conversão da Wise atualmente é mais baixa que o spread cobrado na maioria das outras contas, como mostramos nesta outra matéria.
Mas o que mais a Wise oferece? Quais seus prós e contras? E a conta é segura? Apresentamos tudo isso a seguir:
O que a conta Wise oferece
A conta Wise não é uma conta-corrente bancária internacional, como as demais, mas sim uma conta de dinheiro eletrônico para pessoas físicas maiores de 18 anos.
É uma conta multimoedas - isto é, você pode carregá-la com valores em diferentes moedas - movimentável por cartão de débito. Não há tarifa para abertura de conta ou emissão desse cartão. Também não há taxa de manutenção nem de inatividade, o que é importante para quem não viaja para o exterior com tanta frequência.
Custo do câmbio
Para carregar a conta na moeda desejada, o usuário deve pagar uma taxa percentual que varia de acordo com as moedas envolvidas na conversão e o tipo de transferência de dinheiro para a conta.
O custo para carregar a conta pode ser simulado na página da Wise sobre as recentes mudanças nas tarifas, no item “conta multimoeda”. Os valores já incluem o IOF de 1,1% quando o cliente é residente no Brasil e está carregando a conta em reais.
Como exemplo, veja como fica a Tarifa “conta multimoeda” para carregar a conta com dólares ou euros a partir de depósitos em real (IOF já incluso em todos os casos):
| Real-dólar | Real-euro | |
| Adicionar dinheiro - transferência bancária ou pela conta Wise | 2,17% | 2,14% |
| Adicionar dinheiro - boleto | R$ 1,47 + 2,17% | R$ 1,47 + 2,14% |
| Adicionar dinheiro - transferência rápida e fácil | 5,12% | 5,09% |
| Converter entre moedas | 2,17% | 2,14% |
| Enviar dinheiro da conta multimoeda | R$ 1,98 + 2,17% | R$ 1,42 + 2,14% |
O custo da Wise é um dos menores entre as contas em dólar e o menor entre as contas em euro, além de ser bem mais em conta do que a compra de papel-moeda ou de um cartão pré-pago.
Cartão de débito e saques
Para movimentar a conta, o cliente recebe um cartão de débito nas versões física e virtual, sem anuidade e com bandeira Visa, para compras presenciais e online, cadastro em carteiras virtuais (como Google Pay, Samsung Pay e Apple Pay), além de saques em caixas eletrônicos no exterior.
É possível emitir até três cartões virtuais de mesma titularidade, mas cartões adicionais (com outros titulares, mas ligados à mesma conta) não estão disponíveis.
O cliente tem direito a até dois saques gratuitos por mês em caixas eletrônicos que aceitem a bandeira Visa. A partir do terceiro saque, a tarifa é de R$ 6,50 por transação.
Mas há também um limite de valor para fazer valer a gratuidade. Embora seja possível sacar até R$ 5 mil por transação, R$ 11,5 mil por dia e R$ 30 mil por mês (ou o equivalente em moeda estrangeira), os dois primeiros saques do mês só são gratuitos caso o usuário saque até R$ 1.400 no mês. Acima deste valor, há cobrança de 1,75% sobre a quantia excedente. A rede de caixas eletrônicos também pode ter tarifas próprias.
O limite para compras em lojas físicas é de R$ 20 mil por transação, R$ 75 mil por dia e R$ 225 mil por mês (ou o equivalente em moeda estrangeira).
Já para compras online no exterior, os limites são de R$ 75 mil por transação, R$ 75 mil por dia e R$ 225 mil por mês (ou o equivalente em moeda estrangeira).
Caso necessário, o cliente Wise consegue fazer pagamentos no cartão e saques em moedas diferentes daquelas carregadas em sua conta, desde que haja saldo em alguma moeda estrangeira, isto é, desde que não haja apenas reais carregados na conta.
Nesse caso, é usada a taxa de conversão percentual tradicional da Wise. O valor será retirado da moeda com a menor taxa de conversão.
Transferências
É possível fazer transferências gratuitas de uma mesma moeda entre diferentes contas Wise. Também é possível transferir recursos em uma mesma moeda da conta Wise para uma conta bancária de outra pessoa, mediante o pagamento de uma tarifa fixa.
Para receber dinheiro na conta Wise, em algumas moedas, é possível gerar dados de conta bancária e compartilhá-los com a pessoa ou empresa que deseja enviar dinheiro.
Para quem reside no Brasil, é possível gerar dados de conta nas seguintes moedas: dólar americano, dólar australiano, libra esterlina, dólar canadense, euro, florim húngaro, dólar neozelandês, zloty polonês, dólar de Cingapura e lira turca.
Essa modalidade de recebimento é gratuita para todas as moedas, com exceção do dólar americano, que tem um custo de US$ 4,14 por transação.
Em todos os casos citados, o usuário pode realizar a conversão entre moedas na sua conta multimoeda, com a mesma conversão de câmbio já descrita.
A tarifa fixa para fazer transferências para contas bancárias no exterior varia de acordo com as moedas envolvidas na conversão.
O custo pode ser simulado na página da Wise sobre as recentes mudanças nas tarifas, no item “enviar dinheiro”. Os valores já incluem o IOF de 1,1% quando o cliente é residente no Brasil e está fazendo uma transferência para uma conta de sua própria titularidade no exterior. Caso a transferência seja para a conta de outra pessoa, o IOF é de 0,38%, então o custo total será menor do que o mostrado na simulação da Wise.
Como exemplo, veja como fica a Tarifa “enviar dinheiro” para transferir e converter quantias em real para dólar e euro (IOF de 1,1% já incluso em todos os casos):
| Real-dólar* | Real-euro | |
| Transferência bancária ou pela conta Wise | R$ 4 + 2,17% | R$ 3,69 + 2,14% |
| Boleto | R$ 5,47 + 2,17% | R$ 5,16 + 2,14% |
| Transferência rápida e fácil | R$ 4 + 5,12% | R$ 3,69 + 5,09% |
Pontos fracos: não há conta investimento nem proteção de um equivalente ao FGC - mas há sim uma garantia
Diferentemente de outras contas em moeda estrangeira, a Wise não oferece conta para investir no exterior para os usuários que moram no Brasil.
Além disso, por não se tratar de uma conta-corrente bancária tradicional, ela não está protegida pelo equivalente ao Fundo Garantidor de Créditos (FGC) em nenhum país.
Mas isso não significa que a Wise não seja regulada ou não conte com um sistema de proteção.
A Wise é regulada no Brasil pelo Banco Central como corretora de câmbio. Nos EUA, é regulada também pela Financial Crimes Enforcement Network, agência do Tesouro Americano que combate a lavagem de dinheiro e os crimes financeiros, e, no Reino Unido, pela Finance Conduct Authority (FCA), como instituição de dinheiro eletrônico, um tipo de provedor de serviço de pagamentos.
Segundo a regulamentação britânica, provedores de serviços de pagamentos são instituições não bancárias e, portanto, não protegidas pela Financial Services Compensation Scheme (FSCS), o FGC britânico.
Em vez disso, diz o site da FCA, elas têm o dever de proteger o dinheiro dos clientes por meio de um processo regulado de salvaguardas, que é de responsabilidade da instituição de dinheiro eletrônico, como é o caso da Wise. Caso a salvaguarda não seja feita corretamente, alerta a FCA, o cliente pode perder todo o dinheiro deixado na instituição.
O processo de salvaguarda exige que a instituição coloque o dinheiro dos clientes numa conta bancária separada ou proteja os recursos com uma apólice de seguro ou garantia similar.
Segundo a FCA, caso a instituição quebre, o cliente precisará entrar em contato com o liquidante ou administrador da empresa, que será o responsável por devolver os recursos. A instituição insolvente deverá informar quem eles são.
A FCA alerta ainda que a recuperação dos recursos salvaguardados pode levar mais tempo do que se eles estivessem protegidos pelo FSCS e pode não ser integral, uma vez que pode haver custos envolvidos no processo. Mas o órgão diz que o cliente deve conseguir reaver a maior parte dos seus recursos salvaguardados corretamente.
A Wise diz utilizar dois métodos de salvaguardas: o depósito do dinheiro em instituições bancárias e o investimento dos recursos em ativos líquidos emitidos por governos, principalmente títulos públicos.
Como exemplo, a empresa conta, no seu site, como salvaguardou o dinheiro dos clientes no Reino Unido até 25 de junho de 2021: por meio de depósitos em bancos como o JP Morgan, o Barclays e o Citi e do investimento em títulos públicos britânicos e americanos.
A Wise lembra ainda que as instituições financeiras onde são feitos os depósitos não são as responsáveis por gerenciar o dinheiro nas contas de salvaguarda ou em garantir que o montante correto esteja sendo salvaguardado. Esta responsabilidade é da própria Wise.
A instituição explica ainda que diversifica as instituições financeiras para reduzir o risco, além de analisar seus históricos de crédito.
Finalmente, diz a Wise, os recursos salvaguardados são inacessíveis aos seus credores, bancos ou terceiros. Mais informações sobre o processo de salvaguarda podem ser encontradas no site da Wise.
Se você quiser saber mais sobre outras contas em moeda estrangeira, no vídeo a seguir eu faço um apanhado sobre elas:
 16 de setembro de 2026 - 19:31
SELIC MENOR
Renda fixa: quanto rendem R$ 100 mil em CDB, LCA, Tesouro Selic e Poupança com os juros em 13,75%
16 de setembro de 2026 - 19:31 16 de setembro de 2026 - 18:09
QUERIDINHO DO MERCADO
ETF é o ativo que mais cresceu entre a pessoa física em um ano, mas ainda há travas para deslanchar. O que falta?
16 de setembro de 2026 - 18:09 11 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Você conhece a previdência privada? BTG Pactual oferece curso gratuito sobre o investimento
11 de setembro de 2026 - 14:00 11 de setembro de 2026 - 6:55
O PREÇO DAS BETS
O custo invisível das bets: apostar R$ 100 por mês pode tirar mais de R$ 13 mil do seu futuro
11 de setembro de 2026 - 6:55 10 de setembro de 2026 - 14:01
ÍNDICE PLANEJAR
Quem planeja melhor o dinheiro? Contas em dia e investimentos não bastam — e líderes do ranking podem te surpreender
10 de setembro de 2026 - 14:01 10 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Comprar à vista: O que você pode estar perdendo ao utilizar esta estratégia na compra de um imóvel ou carro?
10 de setembro de 2026 - 14:00 10 de setembro de 2026 - 6:02
QUEM PAGA A CONTA
Seu IPTU ou ITBI pode estar mais alto do que deveria: entenda as disputas legais em torno dos impostos municipais sobre imóveis
10 de setembro de 2026 - 6:02 8 de setembro de 2026 - 11:00
Conteúdo Empiricus
Renda extra: Analista abre carteira com 12 ativos para atravessar a volatilidade das eleições e juros altos em setembro
8 de setembro de 2026 - 11:00 8 de setembro de 2026 - 6:05
MUDANÇA NOS IMPOSTOS
Mudança no ITCMD em 2027 vai deixar o imposto sobre herança mais caro? Depende do estado. Veja os mais afetados
8 de setembro de 2026 - 6:05 7 de setembro de 2026 - 6:12
RENDA MENSAL MILIONÁRIA
Lotofácil da Independência 2026 promete R$ 300 milhões; veja quanto rende o prêmio se você ganhar sozinho
7 de setembro de 2026 - 6:12 6 de setembro de 2026 - 10:32
FILOSOFIA DE INVESTIMENTO
O professor de Warren Buffett: as referências filosóficas do value investing de Benjamin Graham
6 de setembro de 2026 - 10:32 6 de setembro de 2026 - 8:02
O PREÇO DAS BETS
Quanto as bets custam ao seu futuro? Seu Dinheiro lança calculadora para mostrar o impacto das apostas no patrimônio
6 de setembro de 2026 - 8:02 5 de setembro de 2026 - 10:07
ONDE INVESTIR
O que fazer com o seu dinheiro em setembro? Veja as melhores estratégias de investimento
5 de setembro de 2026 - 10:07 3 de setembro de 2026 - 18:00
Conteúdo Empiricus
Inteligência artificial para quem já construiu uma carreira: Especialização ensina como usar IA para novas oportunidades de trabalho
3 de setembro de 2026 - 18:00 2 de setembro de 2026 - 8:36
DINF11
BTG Pactual lança ETF de infraestrutura que mescla ações e debêntures isentas — com R$ 200 milhões do BNDES
2 de setembro de 2026 - 8:36 31 de agosto de 2026 - 6:01
NA PONTA DO LÁPIS
Está difícil achar inquilino para o seu imóvel? Veja se vale a pena vender para aplicar na renda fixa e ganhar dois dígitos
31 de agosto de 2026 - 6:01 30 de agosto de 2026 - 12:10
BOMBOU NO SD
Partilha de herança, TotalPass para pessoa física e como usar o Tesouro Direto para se aposentar: confira as mais lidas da semana
30 de agosto de 2026 - 12:10 27 de agosto de 2026 - 9:53
Conteúdo BTG Pactual
O fundo de renda fixa que financia o tênis brasileiro: Match Point Brasil, da EQI, completa um ano e projeta R$ 1 bi de patrimônio
27 de agosto de 2026 - 9:53 24 de agosto de 2026 - 6:03
PLANEJAMENTO SUCESSÓRIO
Heranças agora podem ser divididas de forma desigual, entende STJ; saiba quando um herdeiro pode receber mais que outro
24 de agosto de 2026 - 6:03 23 de agosto de 2026 - 11:45
LOTERIAS











