


As melhores contas digitais para crianças e adolescentes para quem quer ensinar os filhos a dar valor ao dinheiro
Fizemos um levantamento das contas jovens disponíveis hoje no mercado para saber o que elas oferecem e quais são as mais adequadas para quem quer monitorar, de perto, os gastos e movimentações dos filhos


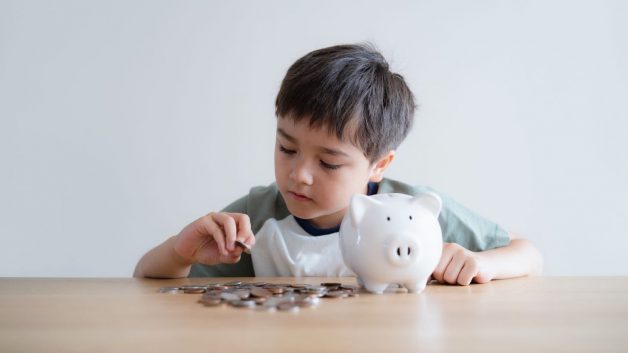
A abertura de contas para crianças e adolescentes não é coisa da era das fintechs e dos bancos digitais. Eu mesma já contei aqui no Seu Dinheiro que meu avô abriu uma conta-poupança na Caixa para mim quando nasci. Já a minha primeira conta-corrente eu abri com a minha mãe no Bradesco com 16 ou 17 anos.
A prática de abrir poupança para recém-nascidos ou tirar CPF para os filhos e netos a fim de começar a investir em nome deles - em produtos de longo prazo, como ações ou previdência privada - não é exatamente nova; apenas, felizmente, mais disseminada entre os brasileiros.
Nos grandes bancos, as contas para crianças e adolescentes são similares às contas tradicionais dos adultos, com acesso a saques, transferências, pagamentos de conta, cartão de débito, investimentos e caderneta de poupança. Só não podem ter cartão de crédito, empréstimos ou financiamentos, já que esses produtos são restritos aos maiores de 18 anos, por Lei.
Além disso, só podem ser abertas mediante o comparecimento dos responsáveis a uma agência, tal como faziam os antigos fenícios, munidos de RG e CPF do jovem, um comprovante de residência e, no caso dos futuros clientes maiores de 16 anos, acompanhados do próprio adolescente.
- GUIA PARA BUSCAR DINHEIRO: baixe agora o guia gratuito com 51 investimentos promissores para 2022 e ganhe de brinde acesso vitalício à comunidade de investidores Seu Dinheiro.
Por se tratarem de contas-correntes tradicionais, apenas sem produtos de crédito, os responsáveis não têm muito como controlar seu uso caso ele seja feito pelo próprio jovem.
Especialistas em educação financeira infantil recomendam que as crianças tenham suas primeiras lições sobre finanças com dinheiro em espécie. Mas a partir da pré-adolescência, o jovem já pode começar a aprender a gerenciar uma conta própria e um cartão de débito; mais tarde, pode até utilizar um cartão de crédito adicional ao cartão do responsável.
Leia Também
Num mundo tão digitalizado, é até saudável introduzir os jovens a esse aprendizado e já acostumá-los a certas tecnologias. Isso sem falar na segurança de eles não ficarem andando com dinheiro vivo por aí.
Para não perder o controle
Mas se “o dinheiro eletrônico” e “o dinheiro de plástico” já fazem os mais velhos perderem o controle, como evitar que uma conta administrada pelo próprio jovem acabe se tornando um verdadeiro desastre de gastos com games em vez de ser usada para pagar a conta da cantina da escola?
Para os pais que querem monitorar o uso da conta pelos filhos, já que são eles que vão financiar a brincadeira, alguns bancos digitais criaram produtos específicos para menores de idade.
São contas digitais gratuitas, similares às contas tradicionais dessas instituições financeiras, mas que permitem, de alguma forma, o controle das movimentações pelos responsáveis.
Assim como no caso dos grandes bancos, também é necessário tirar CPF e RG para o menor antes de abrir a conta, mas o processo de abertura é todo digital, e o jovem pode acessá-la do seu próprio celular, ter um cartão próprio, realizar saques, transferências e, em alguns casos, até investir.
Atualmente, três dos principais bancos digitais do mercado dispõem de contas para jovens: o Inter, com sua Conta Kids; o Next, com a NextJoy; e o C6 Bank, com a C6 Yellow.
O diretor de redação do Seu Dinheiro, Vinícius Pinheiro, me pediu para fazer um levantamento das contas para crianças e adolescentes disponíveis hoje no mercado, avaliar suas funcionalidades e destacar as melhores (talvez ele esteja em busca de uma conta para seus dois filhos e resolveu aproveitar a oportunidade, quem sabe?).
A seguir, eu listo as vantagens e desvantagens de cada uma delas e dou meu veredicto.
Uma nota sobre as contas para crianças e adolescentes dos bancões
Antes de passar para as contas dos bancos digitais, gostaria de mencionar que dois dos grandes bancos brasileiros têm, hoje, produtos específicos para menores de idade.
O Banco do Brasil oferece o BB Conta Jovem para clientes entre 12 e 21 anos incompletos, desde que ainda não tenham ingressado na universidade. Já o Bradesco tem a Click Conta, disponível para todos os menores de 18 anos.
Ambas são contas-correntes tradicionais, o que significa que podem ser gratuitas, caso se opte pela cesta de serviços essenciais, ou cobradas, caso se escolha uma das cestas padronizadas da instituição financeira.
Uma das vantagens, para aqueles que já querem começar a investir em nome dos filhos, é que elas têm acesso aos investimentos oferecidos pelo banco; uma grande inconveniência, porém, é a necessidade de comparecer a uma agência bancária para abrir a conta. Afinal, não são exatamente contas digitais, com toda aquela praticidade oferecida pelas fintechs.
Por um lado, os pais não precisam ser clientes da instituição financeira para abrirem a conta para os filhos; por outro, também não há muitas ferramentas para que eles monitorem o uso que os jovens fazem da conta.
Apenas a Click Conta Bradesco conta com algo nesse sentido, ao permitir que os responsáveis definam os limites diários de saques e compras. Mas, para isso, é preciso entrar em contato com o gerente.
Também é possível programar o recebimento de SMS pelos pais a cada transação feita com o cartão de débito e o pagamento periódico da mesada, mas estas são funcionalidades disponíveis também em contas tradicionais, não apenas naquelas destinadas a menores de idade.
As contas jovens dos bancos digitais
Os bancos digitais, por sua vez, têm produtos mais práticos e adequados para os responsáveis que querem ficar de olho na vida financeira dos jovens, além de aproveitar a oportunidade para dar lições de educação financeira.
O próprio Bradesco, ao ser questionado sobre a Click Conta, me orientou a procurar também o seu banco digital Next, a fim de buscar mais informações sobre a NextJoy, fruto de uma parceria do Next com a Disney e especificamente voltada para menores de idade.
A seguir, eu apresento as principais características e funcionalidades de cada conta jovem digital, com foco nas ferramentas que permitem aos responsáveis monitorarem as movimentações e gastos dos jovens:
Inter: Conta Kids
- Conta gratuita e sem tarifas, com transferências e saques na rede Banco24Horas ilimitados e gratuitos, assim como a conta tradicional do Inter;
- Sem app específico - é acessada pelo mesmo app da conta tradicional;
- Cartão de débito Mastercard em nome do jovem;
- Acesso à plataforma de investimentos do Inter (PAI);
- Sem acesso ao home broker.
Como monitorar a conta
O responsável não precisa ter uma conta no Inter para abrir uma Conta Kids para o seu dependente. Nesse caso, ele mesmo pode movimentá-la em nome do dependente, se desejar. Por exemplo, no caso de pais que queiram abrir contas para já começar a investir para os filhos pequenos.
Se a intenção for permitir que o jovem utilize a conta e apenas monitorá-la, o responsável pode fazer isso acessando a conta do seu dependente do seu próprio celular. Basta ter o app do Inter instalado, além dos dados da conta e a senha.
Caso o responsável seja cliente Inter, ele pode abrir e/ou acessar uma Conta Kids no app Inter do seu próprio celular. Basta clicar em “Trocar ou abrir conta” assim que abrir o app para navegar entre a sua própria conta e a Conta Kids. Também há a opção de acessar pelo próprio celular do menor.
Vantagens:
- Responsável não é obrigado a ter conta Inter;
- Acesso a investimentos;
- Possibilidade de acessar a Conta Kids e a conta tradicional pelo mesmo app e num mesmo celular, o que permite ao responsável monitorar a conta de perto.
Desvantagens:
- Para monitorar o uso da Conta Kids, é preciso acessá-la, trocando da conta tradicional para a conta do menor no próprio celular ou entrando pelo próprio celular do menor. Não há, por exemplo, a possibilidade de visualizar as movimentações dentro da conta do responsável ou receber alertas de movimentações.
Next: NextJoy
- Conta gratuita, sem tarifas, com transferências e saques na rede Banco24Horas ilimitados e gratuitos, assim como a conta tradicional do Next;
- Acesso pelo app NextJoy, personalizável com temas da Disney;
- Cartão de débito Visa em nome do jovem;
- Conteúdo específico sobre educação financeira para crianças;
- Sem acesso a investimentos, mas a conta paga o rendimento da poupança.
Como monitorar a conta
Para abrir uma conta NextJoy, o responsável precisa ser cliente Next. Então, basta acessar a conta pelo app do Next, escolher a opção NextJoy no menu e seguir o passo a passo.
Uma vez aberta, a NextJoy deverá ser acessada por aplicativo próprio, pelo responsável ou então pelo próprio jovem, se este já tiver autonomia. Neste caso, ele deverá baixar o app NextJoy no seu celular e terá também acesso a um cartão de débito personalizado.
A conta NextJoy fica vinculada à conta Next do responsável, e todas as movimentações do jovem são espelhadas na conta principal. Assim, os pais conseguem acompanhar, dentro da própria conta, por meio do app Next, todas as movimentações financeiras do filho.
Eles podem ainda programar missões para o jovem cumprir, como fazer as tarefas da escola, arrumar o quarto e economizar a mesada. O jovem, por sua vez, pode pedir dinheiro pelo app, que é transferido da conta principal para a sua NextJoy apenas mediante um ok do responsável.
Também é possível programar o pagamento recorrente da mesada (o que não é realmente um diferencial, pois a programação de transferências regulares é possível em qualquer tipo de conta-corrente).
Segundo Jeferson Honorato, diretor do Next, até o fim de fevereiro estarão disponíveis pagamento de boletos e recarga de celular, e ainda no primeiro trimestre serão oferecidas modalidades de investimento.
Vantagens:
- Conteúdo e ferramentas para a educação financeira do jovem;
- Ferramentas práticas para monitorar as movimentações e facilitar a interação entre pais e filhos;
- Rentabilidade da caderneta de poupança (o dinheiro não fica “parado”).
Desvantagens:
- Responsável precisa ter conta no Next para abrir a conta;
- Não há investimentos, mas está nos planos.
C6 Bank: C6 Yellow
- Conta gratuita e sem tarifas, com transferências e saques na rede Banco24Horas gratuitos e ilimitados, assim como a conta tradicional do C6;
- Acesso pelo app C6 Yellow;
- Cartão de débito Mastercard em nome do jovem, com nome e cor personalizáveis;
- Sem acesso a investimentos.
Como monitorar a conta
Para abrir uma conta Yellow para o seu dependente, o responsável precisa ter uma conta ativa no C6, à qual ficará vinculada a conta do menor de idade.
A conta Yellow pode ser aberta pelo responsável no seu próprio celular, pelo app do C6, mas o acesso e movimentação da conta deve ser feito por meio de um app específico, o C6 Yellow.
Caso o jovem já tenha autonomia, ele poderá utilizar a conta no seu próprio celular, e o responsável terá acesso ao extrato e às suas movimentações. Os pais recebem uma notificação por SMS sempre que os filhos usam o cartão de débito e também podem solicitar, pelo chat do C6, um extrato da Conta Yellow.
Também é possível programar o pagamento recorrente da mesada, o que não é realmente um diferencial, pois a programação de transferências regulares é possível em qualquer tipo de conta-corrente.
Vantagens:
- Conteúdo de educação financeira para o jovem;
- Ferramentas para monitorar as movimentações sem necessidade de acessar a conta Yellow.
Desvantagens:
- Responsável precisa ter conta no C6 para abrir a conta;
- Não há investimentos, mas está nos planos.
Qual a melhor conta jovem?
Comparando-se as contas dos bancões com as contas digitais, me parece que em termos de praticidade, agilidade, custo e facilidade de acompanhamento das movimentações do jovem, as contas digitais são bem superiores.
Dito isto, qual é a melhor conta para crianças e adolescentes?
Para quem já quer ter acesso a uma ampla gama de investimentos para os filhos, ensiná-los a investir e/ou simplesmente acessar a conta para monitorá-la de perto, a Conta Kids, do Inter, é a mais interessante.
Ela dá acesso à ampla gama de produtos da plataforma de investimentos do Inter e é a única, por enquanto, que oferece uma prateleira de investimentos completa.
Se o foco for mais educação financeira e controle dos gastos, a NextJoy me parece a mais interessante, sem abrir mão de já oferecer alguma rentabilidade, o que ajuda os pais a ensinarem os filhos sobre as vantagens de poupar e investir.
A possibilidade de acompanhar a conta do jovem diretamente da própria conta é uma facilidade e tanto. Assim que investimentos estiverem disponíveis, é possível que a NextJoy se torne a melhor opção entre as contas jovens.
 1 de outubro de 2026 - 6:34
A VISÃO DO DONO
Inquilino não paga o aluguel? Veja o que você pode ou não fazer e como evitar que a dívida se torne problema seu
1 de outubro de 2026 - 6:34 1 de outubro de 2026 - 6:02
OS ENDIVIDADOS
Não conseguiu pagar o aluguel? Entenda os riscos que você corre e como não deixar a dívida virar uma bola de neve
1 de outubro de 2026 - 6:02 1 de outubro de 2026 - 5:06
BENEFÍCIO NA CONTA
Bolsa Família será maior em outubro de 2026: veja quando reajuste começa a ser pago e quem poderá se beneficiar
1 de outubro de 2026 - 5:06 30 de setembro de 2026 - 18:45
DESTAQUES DA BOLSA
Tenda (TEND3) vai na contramão do Ibovespa e fecha em queda, mas Itaú BBA ainda tem motivos para considerar a ação atrativa
30 de setembro de 2026 - 18:45 30 de setembro de 2026 - 13:50
COMEÇOU A TRANSIÇÃO
‘Pense em um mundo sem imposto’: o recado de Bernard Appy para as empresas na reta final da reforma tributária
30 de setembro de 2026 - 13:50 30 de setembro de 2026 - 8:42
OLHO NO PIX
IRPF 2026: dinheiro de lote de restituição da malha fina do imposto de renda cai hoje na conta
30 de setembro de 2026 - 8:42 30 de setembro de 2026 - 7:55
SEM DESCONTO
Greve na Caixa: Justiça do Trabalho toma decisão e banco anuncia quando as agências reabrem
30 de setembro de 2026 - 7:55 30 de setembro de 2026 - 6:49
BOLA DIVIDIDA
Lotofácil 3792 tem 37 ganhadores, mas só dois ficam a meio caminho do primeiro milhão de reais; Mega-Sena 3064 acumula e prêmio vai a R$ 75 milhões
30 de setembro de 2026 - 6:49 30 de setembro de 2026 - 5:05
ATENÇÃO, BENEFICIÁRIOS!
Bolsa Família com novo valor, Gás do Povo, Pé-de-Meia e mais: confira o calendário completo dos programas sociais para outubro de 2026
30 de setembro de 2026 - 5:05 29 de setembro de 2026 - 18:30
DESTAQUES DA BOLSA
Ação da Tupy (TUPY3) atinge máxima nesta terça-feira (29) e fecha com alta de mais de 3%. O que animou os investidores?
29 de setembro de 2026 - 18:30 29 de setembro de 2026 - 15:49
TAG SUMMIT 2026
De olho no marco de R$ 1 trilhão, Nu Asset coloca ETFs no centro da estratégia; entenda o que está por trás da aposta
29 de setembro de 2026 - 15:49 29 de setembro de 2026 - 15:08
NOVO OBSTÁCULO
El Niño pode atrapalhar queda da Selic em 2027 — mas há uma saída para os juros voltarem a cair, diz CEO da Bradesco Asset
29 de setembro de 2026 - 15:08 29 de setembro de 2026 - 14:45
ASSUNTO 'PROIBIDO'?
“Isso não ganha voto”: por que o ajuste fiscal deve ficar para depois da eleição, segundo Bruno Funchal, ex-secretário do Tesouro
29 de setembro de 2026 - 14:45 29 de setembro de 2026 - 13:35
CORTOU PROJEÇÕES
Maior queda do Ibovespa hoje, CSN (CSNA3) derrete 11% e divisão de mineração (CMIN3) vai junto: o que preocupa os investidores?
29 de setembro de 2026 - 13:35
29 de setembro de 2026 - 9:59
CHEGOU AO TST
Greve na Caixa: Justiça do Trabalho julga dissídio em meio a impasse entre banco e funcionários
29 de setembro de 2026 - 9:59 29 de setembro de 2026 - 7:25
PÉ NA AREIA
Lotofácil 3791 premia bolão no Nordeste; Mega-Sena corre hoje valendo R$ 52 milhões
29 de setembro de 2026 - 7:25 28 de setembro de 2026 - 18:10
E AGORA, PETROBRAS?
EUA podem fechar a torneira do diesel e deixar o Brasil mais vulnerável, segundo Citi; é hora de rever a carteira de BDRs?
28 de setembro de 2026 - 18:10 28 de setembro de 2026 - 17:16
CASAS DE APOSTAS
R$ 1,7 bilhão na mesa: bets terão de devolver dinheiro a 22,9 milhões de apostadores após MP de Lula
28 de setembro de 2026 - 17:16 28 de setembro de 2026 - 12:00
O PREÇO DAS ELEIÇÕES
Sem rali eleitoral? Gatilho para a bolsa brasileira fica para depois das eleições; saiba qual é, segundo o JP Morgan
28 de setembro de 2026 - 12:00 28 de setembro de 2026 - 10:04
INSEGURANÇA











