Nubank quer ser a maior fintech do mundo, não só da América Latina, e pode vir a ser ‘muito lucrativo’, diz BTG
Analistas do BTG destacaram os principais pontos da apresentação dos fundadores do Nubank a investidores, e consideram que, para justificar o valuation de US$ 40 bi no IPO, roxinho terá de atingir um retorno de 30% em cinco anos

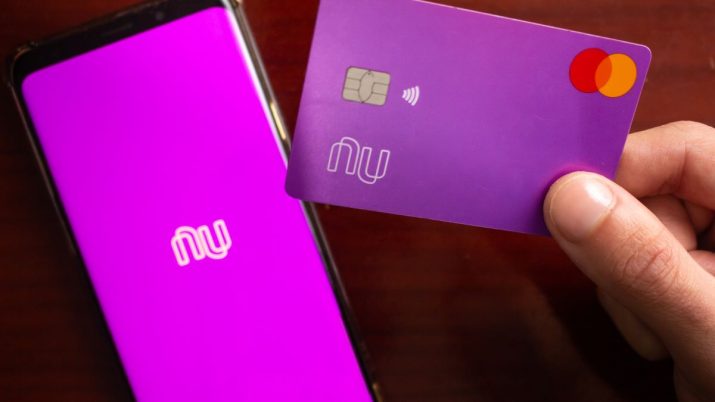
Prestes a fazer seu IPO na bolsa de valores de Nova York (NYSE), o Nubank, maior banco digital da América Latina, já mostrou a analistas e investidores interessados que sua ambição não se restringe a essa porção do continente. A intenção do roxinho é fazer uma expansão global.
"O Nubank quer ser a maior fintech do mundo (não só da América Latina)", escreveram os analistas Eduardo Rosman, Ricardo Buchpiguel e Thiago Paura, do BTG Pactual, em relatório publicado nesta quinta-feira (02) sobre os principais pontos de uma apresentação a investidores realizada ontem pelos fundadores do Nubank, David Vélez (CEO) e Cristina Junqueira (CEO para o Brasil), e o CFO, Guilherme Lago.
Segundo os analistas, Vélez disse que a expansão para além da América Latina é real. E embora 98% das receitas do Nubank venham, atualmente, do Brasil, a moeda usada como referência pelo banco digital é o dólar, "o que pode ser outra indicação do que eles estão pensando para o futuro".
Outros pontos da apresentação destacados pelos analistas foram:
- Os planos do Nubank de aumentar a parcela do lucro bancário na América Latina, o qual é 70% relacionado a produtos de crédito, o que significa que "crédito provavelmente continuará a ser uma forma de monetização muito importante";
- A relação entre empréstimos e depósitos deve continuar abaixo de 100%, mesmo que o portfólio de crédito cresça bastante; e
- A expectativa do Nubank de aumentar a lucratividade não está só relacionada a receitas, mas também tem a ver com seus custos estruturalmente baixos, especialmente à medida que o grupo ganhar escala.
O Nubank vale US$ 40 bilhões?
O IPO do Nubank certamente é o mais popular e badalado de 2021, mas também é um dos mais polêmicos. Não que a empresa não seja bem avaliada, pelo contrário: a qualidade do banco digital é uma unanimidade no mercado, e ninguém duvida da sua capacidade de continuar crescendo.
Leia Também
O ponto polêmico é o preço: o Nubank espera estrear na bolsa valendo cerca de US$ 40 bilhões, valor que já é um pouco menor do que a sua expectativa inicial, de US$ 50 bilhões. É que nesta semana o banco precisou baixar a pedida do IPO, e reduziu a faixa indicativa de preço para as ações em 20%.
Ainda assim, US$ 40 bilhões é considerado bastante pelo mercado. E, segundo os analistas do BTG Pactual, para justificar esse valuation, a fintech precisa atingir um retorno sobre o patrimônio líquido (ROE, na sigla em inglês) de aproximadamente 30% em cinco anos.
A título de comparação, os grandes bancos brasileiros têm apresentado (exceto no auge da pandemia) ROE em torno de 20%. No seu último balanço trimestral, a rentabilidade do Itaú, por exemplo, foi de 19%, como bem lembra o BTG.
"Mas nós destacamos que a sua divisão de varejo tem historicamente entregado um ROE próximo ou acima de 30%. Parece ser isso que o Nubank está buscando", ressalvam os analistas.
Para o BTG, a história do Nubank é boa, e os analistas dizem que não têm muita dúvida de que a fintech pode ser lucrativa, mas ainda é difícil saber exatamente quão lucrativa ou quando isto será atingido.
Porém, o banco alerta que, dada a deterioração do cenário macroeconômico brasileiro, é bom ser prudente em relação a crescimento em 2022.
Além disso, o Nubank é mais banco que empresa de software, e bancos têm regulação e provisões para calotes. "O custo marginal de crescer não é zero, como no ramo de SaaS (Software as a Service)", diz o relatório, que conclui o raciocício com o questionamento "um valuation elevado aceita prudência em relação ao crescimento no ano que vem?"
Custo baixo e boa política de concessão de crédito são pontos-chave
O relatório do BTG também destaca a vantagem competitiva do fato de que os custos do Nubank são muito mais baixos que os dos incumbentes, isto é, os grandes bancos.
Assim, dizem os analistas, o Nubank parece acreditar que consegue ser lucrativo mesmo levando em conta seus tickets muito baixos, uma vez que seu público-alvo são indivíduos das classes C, D e E.
Além disso, os modelos de crédito e o time de análise de dados do roxinho têm sido muito eficientes na concessão de crédito para esse público mais arriscado. "É interessante notar que, quanto menor a renda dos indivíduos, melhor é a taxa de inadimplência do Nubank ante a dos incumbentes", dizem os analistas do BTG.
Outro ponto forte da política de concessão de crédito da fintech é o fato de que ela parte de limites de crédito muito baixos, especialmente para os clientes de menor renda, além de ser a melhor ou talvez a única opção para esses indivíduos.
Adicionalmente, o banco digital cobra taxas de juros semelhantes às dos bancões, a fim de evitar que os clientes tomem crédito no Nubank a taxas menores para quitar dívidas em outras instituições financeiras.
"Ao testar os clientes e reunir informações adicionais, o Nubank pode criar novas (e não emergenciais) linhas de crédito, e provavelmente ser capaz de cobrar taxas de juros menores", diz o relatório.
Vale a pena ser NuSócio? Veja, no vídeo a seguir, se vale a pena, para os clientes do Nubank, aceitar o "pedacinho" oferecido pelo roxinho:
O mundo é a sua ostra
O BTG também destaca que a receita média por unidade (ARPU, na sigla em inglês) e/ou receita média por cliente ativo (ARPAC, na sigla inglês) do Nubank é, atualmente, muito menor que a dos grandes bancos (US$ 4,90, contra cerca de US$ 38 dos incumbentes).
Os analistas acreditam numa uma elevação dessa receita, à medida que a base amadureça e novos produtos (inclusive não bancários) sejam oferecidos, embora admitam que provavelmente nunca alcançará o nível da receita média por unidade dos incumbentes.
No entanto, lembram, o Nubank pode atingir uma base de clientes muito maior (incluindo indivíduos de baixa renda e muito mais países). Assim, o potencial de geração de receita ainda pode ser bem grande. Em adição a uma maior eficiência, do ponto de vista dos custos, "então o Nubank pode sim se tornar muito lucrativo no futuro".
 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO
O pior já passou para a SLC Agrícola (SLCE3)? Bancos elevam projeções para 2027, mas fazem alerta aos investidores
8 de outubro de 2026 - 17:33 8 de outubro de 2026 - 17:01
Conteúdo Empiricus
Com R$ 210 bilhões em operações em 2026, mercado de M&A mira as médias empresas, mas este erro pode comprometer o valor da negociação
8 de outubro de 2026 - 17:01 8 de outubro de 2026 - 16:07
A VENCEDORA DOS JUROS BAIXOS
XP (XPBR31) pode ganhar um empurrão da Selic mais baixa; UBS BB eleva preço-alvo e vê até 25% de alta
8 de outubro de 2026 - 16:07 8 de outubro de 2026 - 13:33
AINDA ESTÁ BARATO?
A festa da bolsa ainda não acabou: BTG aponta onde a queda dos juros pode abrir espaço para mais altas
8 de outubro de 2026 - 13:33 7 de outubro de 2026 - 14:17
SINAL VERDE
GPA (PCAR3) vai virar a página? Justiça dá aval a plano de recuperação extrajudicial; ação dispara até 10% na B3
7 de outubro de 2026 - 14:17 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?
Hora de comprar JBS (JBSS32)? Dor de cabeça pode virar trunfo — e fazer ação saltar até 70%, diz XP
7 de outubro de 2026 - 8:46 6 de outubro de 2026 - 19:43
O RALI ESTÁ SÓ COMEÇANDO
Bolsa brasileira disparou após o 1º turno; agora, UBS BB revela onde ainda pode haver espaço para ganhar
6 de outubro de 2026 - 19:43 6 de outubro de 2026 - 19:05
PROJEÇÃO PARA O BALANÇO
Vale (VALE3) sob pressão: Citi diz o que está no caminho da mineradora; saiba o que fazer com a ação agora
6 de outubro de 2026 - 19:05 6 de outubro de 2026 - 17:02
NO MEIO DO CAMINHO
Banrisul (BRSR6) ainda não conquistou o UBS BB — mas apostar contra a ação ficou mais difícil; analistas elevam recomendação
6 de outubro de 2026 - 17:02 6 de outubro de 2026 - 16:20
SEGUNDO O BTG PACTUAL
Grupo Mateus (GMAT3), Vulcabras (VULC3) e outras: por que a economia nem precisa melhorar tanto para estas ações decolarem logo
6 de outubro de 2026 - 16:20 6 de outubro de 2026 - 15:32
O BONDE DOS ESQUECIDOS?
Comeram poeira! Rali dos bancos na B3 deixa estas duas ações para trás — mas JP Morgan vê espaço para uma nova arrancada
6 de outubro de 2026 - 15:32 6 de outubro de 2026 - 14:22
PUXOU O FREIO
JP Morgan ‘manda vender’ ação do Banco do Brasil (BBAS3) após rali eleitoral — e elege outro bancão para comprar agora
6 de outubro de 2026 - 14:22 6 de outubro de 2026 - 10:31
OTIMIZANDO ONDE DÁ
Na luta para virar o jogo, Hapvida (HAPV3) fecha acordo bilionário com a Roche. Como a parceria pode ajudar a operadora?
6 de outubro de 2026 - 10:31 6 de outubro de 2026 - 9:50
DESPEDIDA COM DATA MARCADA
Adeus, B3: oferta para tirar Helbor (HBOR3) da bolsa recebe aval da CVM e tem leilão marcado; veja os próximos passos
6 de outubro de 2026 - 9:50 5 de outubro de 2026 - 18:13
VEJA AS FAVORITAS
Após eleições, JP Morgan troca campeãs do Minha Casa, Minha Vida por construtoras de média e alta renda
5 de outubro de 2026 - 18:13 5 de outubro de 2026 - 17:05
COMMODITIES
Petrobras (PETR4) ou Vale (VALE3): qual delas se dá melhor caso Flávio Bolsonaro vença o segundo turno
5 de outubro de 2026 - 17:05 5 de outubro de 2026 - 9:00
MODO RELAX
Da esteira para a massagem: Smart Fit (SMFT3) quer comprar até 20% do Buddha Spa. O que está por trás da estratégia?
5 de outubro de 2026 - 9:00 5 de outubro de 2026 - 6:03
FAVORITA DOS ANALISTAS
Lula ou Flávio Bolsonaro? Veja a ação que pode blindar seus investimentos no segundo turno
5 de outubro de 2026 - 6:03 4 de outubro de 2026 - 13:13
A VACA E O FRANGO