


Com R$ 1 bi em dívidas, Madero tenta emplacar IPO para tirar a corda do pescoço
No vermelho, o Madero — rede do empresário Junior Durski — vê no IPO uma chance para levantar capital e garantir o futuro de suas operações

A rede de restaurantes Madero já teve planos ambiciosos. Com o nada modesto lema The best burger in the world (o melhor hambúrguer do mundo, em inglês), o grupo do empresário Junior Durski chegou a ensaiar um IPO na Nasdaq — na ocasião, falava-se num valor de mercado de R$ 8 bilhões.
Esse objetivo, agora, parece um sonho distante, considerando a dura realidade do Madero em 2021: fortemente abalado pela pandemia, com graves problemas de imagem e dívidas de quase R$ 1 bilhão, a rede luta para sobreviver.
E é nesse contexto que a rede tenta uma espécie de cartada final: a abertura de capital na B3, aproveitando a onda de IPOs no Brasil em 2021. A ideia é simples: atrair investidores, colocar dinheiro no caixa e tirar a corda do pescoço.
Mas, se a abertura de capital não atrair investidores... Bem, aí a rede paranaense de restaurantes estará em maus lençóis.
Afinal, o próprio Madero alertou, em seu balanço do primeiro trimestre, que havia "dúvidas substanciais sobre a capacidade da companhia de continuar em funcionamento dentro de um ano após a data em que essas demonstrações financeiras consolidadas foram emitidas".
Não é a melhor introdução para um IPO, convenhamos.
Leia Também
E já que estamos falando em IPO, confira a opinião da Larissa Quaresma, analista da Empiricus, sobre a abertura de capital da Raízen (RAIZ4) — ela responde se vale a pena ou não entrar nessa oferta:
Madero em crise
A decisão de entrar ou não num IPO é parecida com a de comprar uma ação qualquer na bolsa. É preciso entender as perspectivas futuras da empresa, em termos operacionais e financeiros — e, com base nisso, calcular se o preço atual do papel oferece um potencial atrativo de valorização.
Dito isso, o Madero apenas protocolou a intenção de abrir seu capital. Sendo assim, ainda não foram definidas a quantidade de ações a serem vendidas ou a faixa de preço pretendida pela companhia.
No entanto, é perfeitamente possível analisar com calma as finanças do grupo — e o resultado desse estudo não inspira muita confiança. O Madero até mostrou uma expansão nas receitas ao longo dos últimos meses, mas continua dando prejuízo e com operações no vermelho.
| (R$ mi) | Receita líquida | Resultado operacional | Prejuízo líquido |
| 2018 | 729,8 | 43,2 | -109,2 |
| 2019 | 888,9 | 20,1 | -26,6 |
| 2020 | 795,8 | -87,7 | -248,9 |
| 1S21 | 468,6 | -24,8 | -90 |
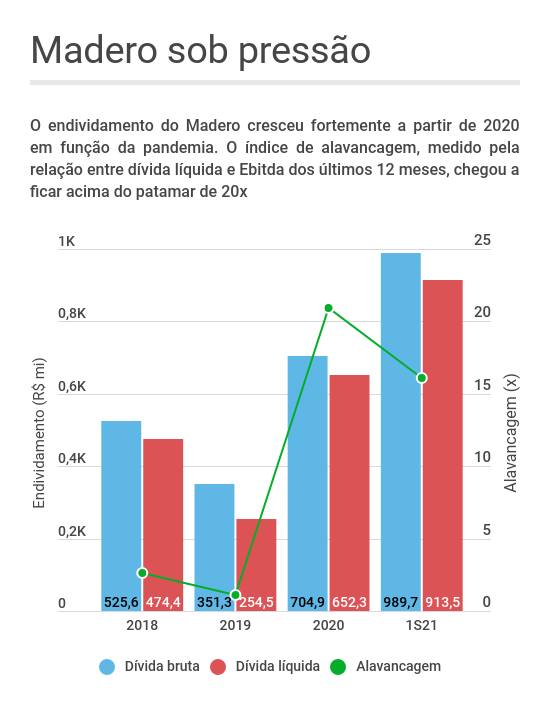
Tão preocupante tanto é a gestão do endividamento: os compromissos financeiros do grupo Madero explodiram de 2020 para cá — e, considerando o desempenho operacional ainda fraco, há motivos de sobra para ficar receoso.
Ao final de junho, a empresa tinha R$ 989,7 milhões em dívidas brutas e R$ 913,5 milhões em endividamento líquido — desde o começo da pandemia, o Madero precisou contrair empréstimos bancários e acessar diversas fontes de financiamento para evitar o fechamento de muitos de seus restaurantes.
Futuro melhor para o Madero?
A situação operacional do Madero já mostra sinais de recuperação, com o primeiro semestre de 2021 sendo melhor na comparação com o mesmo período de 2020. Afinal, com uma incerteza menor em relação à pandemia, há a expectativa de que os setores mais penalizados pela Covid-19 — como viagens e restaurantes — tenham uma normalização rápida na demanda.
Nesse cenário em que tudo dá certo — a vacinação avança, não há novas ondas da doença e o consumo presencial nos restaurantes volta ao que era antes —, o Madero tem condições de sanar gradualmente seu balanço. Mas, é claro, é preciso considerar os riscos a essa premissa.
Em primeiro lugar, ainda há uma incerteza considerável na dinâmica da pandemia no Brasil. O processo de imunização ganhou tração, mas avança num ritmo relativamente lento; novas variantes do vírus, como a Delta, têm provocado novos fechamentos econômicos no exterior — e podemos ter algo semelhante por aqui.
Em segundo lugar, o setor de hamburguerias tem competição ferrenha: há cada vez mais restaurantes que utilizam ingredientes premium e que conseguem vender a preços competitivos — e que estão muito mais habituados ao sistema de delivery que o Madero.
Por mais que a rede de Durski não seja 100% dependente dos shoppings, possuindo também diversas lojas de rua, ela explora de maneira tímida as vendas por drive-thru e delivery. Tanto o Madero quanto o Burger King têm cerca de 30% do faturamento bruto vindo das vendas digitais, embora o BK seja muito mais exposto aos centros comerciais.
Crise de imagem
Um terceiro fator a ser levado em conta é a crise de imagem envolvendo o Madero: Junior Durski, CEO, porta-voz e garoto propaganda, é um ferrenho defensor do governo Bolsonaro e criticou o fechamento da economia por causa da Covid.
Em abril de 2020, ainda no início da pandemia, Durski demitiu cerca de 600 funcionários do Madero, alegando dificuldades financeiras para manter a saúde financeira da rede. Pouco tempo depois, em vídeo postado em suas redes sociais, ele deu uma declaração que pioraria ainda mais sua situação:
Não podemos parar por conta de cinco ou sete mil que vão morrer
Junior Durski, fundador e CEO do Madero
A fala causou enorme repercussão e desencadeou um movimento de boicote ao Madero — Durski virou uma espécie de símbolo da classe empresarial que despreza a pandemia e a morte dos brasileiros, uma fama que, naturalmente, respingou em seus restaurantes.
E, não custa lembrar: o Brasil já tem mais de 550 mil óbitos por causa da Covid-19.
Madero: IPO com cheiro de queimado
As próprias características do IPO são motivo de desconforto. Há uma oferta primária, quando novas ações são emitidas e o dinheiro vai para o caixa da empresa, mas também há uma oferta secundária, em que os recursos vão para o bolso dos acionistas que estão vendendo sua posição.
E, no caso, entre os vendedores está o próprio Junior Durski, que é dono de 64,8% do Madero — outros 27,6% estão com o Carlyle e 7,6% com outros acionistas.
Mesmo a parcela primária da oferta tem lá suas ressalvas. Metade dos recursos levantados servirão para o pagamento de dívidas — e a abertura de capital para a quitação de compromissos financeiros não costuma ser bem vista pelo mercado. A outra metade irá para o plano de expansão da empresa.
Como já foi dito, ainda não há detalhes quanto ao total de ações a serem vendidas, nem na parcela primária, nem na secundária. Ainda assim, estamos falando de uma empresa altamente endividada e com operações que ainda estão ensaiando uma recuperação — e cujos acionistas pretendem vender parte de sua posição.
É um combo atrativo para o Madero, mas que pode ter um gosto amargo na boca do investidor.
 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS

