


Susep cria ferramenta para investidor comparar fundos de Previdência
Sistema criado pela Susep traz 21 classes de fundos previdenciários - entre multimercados, de ações e renda fixa - seguindo a tipificação da Anbima

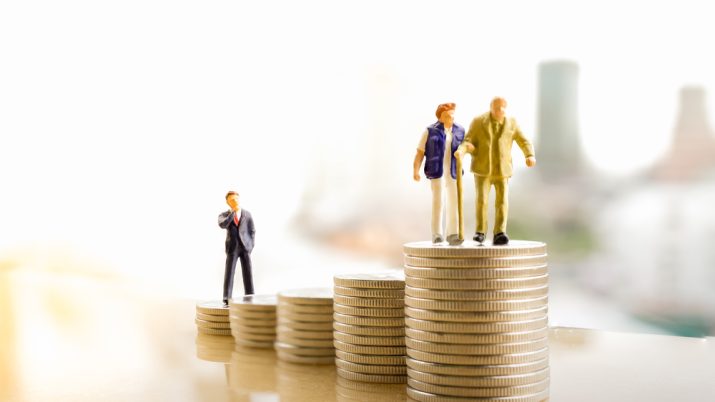
A Superintendência de Seguros Privados (Susep) criou uma ferramenta de comparação dos desempenhos dos fundos de investimento previdenciários. As informações de 1.365 fundos foram organizadas de forma mais amigável para o investidor e já estão disponíveis no portal.
Na ferramenta é possível comparar a rentabilidade de fundos da mesma classificação e verificar como esse investimento se comportou em relação ao Ibovespa, ao CDI e ao IMA-B, índice de títulos atrelados à inflação.
O sistema criado pela Susep traz 21 classes de fundos previdenciários - entre multimercados, de ações e renda fixa - seguindo a tipificação da Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (Anbima).
"Essa iniciativa é positiva, pois traz mais informações ao investidor. Ainda assim, é um assunto técnico, que envolve decisões de longo prazo. Logo, o acesso mais claro ajuda quem já estuda o mercado", diz o coordenador do MBA de Previdência Complementar da FGV, Gilvan Cândido.
Na nova plataforma, os resultados estão organizados em períodos de observação de 12, 18 ou 24 meses e serão atualizados mensalmente - e não mais a cada quatro meses. O sistema vai permitir a comparação de até cinco fundos por vez, com visualização da rentabilidade em gráficos.
Leia Também
"A ferramenta era rudimentar. Agora está mais amigável e interativa. A motivação é dar mais transparência e apostar na meritocracia, com o consumidor premiando os melhores fundos", diz Eduardo Fraga, diretor técnico da Susep. "A prioridade da Susep é aumentar a concorrência", completa
Para Carlos Castro, planejador financeiro pela Planejar, de fato a nova ferramenta facilita a visualização por parte dos investidores e promove concorrência. "Vai facilitar a comparação entre produtos: quando você faz isso, você cria uma competitividade (entre empresas). A pessoa encontra mais transparência: pode pegar a previdência dela de um grande banco e comparar com o fundo de uma seguradora no mercado", afirma Castro.
O banco de dados inclui ainda o índice de performance de cada fundo, calculado a partir de dados como taxa de juros e tábua biométrica (instrumento que mede a mortalidade ou probabilidade de entrada em invalidez).
Isso porque o desempenho final de um produto de previdência não se limita à rentabilidade do fundo de investimento onde o participante aplica seus recursos. Também devem ser levadas em conta as bases técnicas para conversão em renda vitalícia - ou seja, as condições para o investidor que pretende transformar o patrimônio acumulado em aposentadoria.
Em 2019, o retorno médio dos fundos de previdência privada foi de 11,1%, ante 7,5% em 2018. O porcentual foi equivalente a 186,1% do CDI, segundo análise do mercado de PGBL/VGBL feita pela consultoria Prevue. No ano, cerca de 82% desses fundos conseguiram retornos acima do indicador de referência.
O melhor desempenho foi puxado por fundos de investimento de renda fixa com papéis de longo prazo indexados à inflação na carteira e por aqueles com renda variável na carteira em proporções superiores a 30%.
Segundo a Prevue, esses fundos de investimentos terminaram 2019 com um patrimônio total de R$ 901,6 bilhões, distribuídos em diversas modalidades, inseridas basicamente em fundos de renda fixa, multimercados, balanceados e data-alvo.
Na hora da escolha do melhor plano, porém, não basta olhar a classe que mais rendeu. "O produto é muito mais sofisticado e diversas variáveis devem ser levadas em conta", afirma Carlos Castro, da Planejar. No mesmo sentido, Gilvan Cândido, da FGV, lembra que as maiores rentabilidades, em geral, estão acompanhadas por maior risco.
No caso de uma pessoa mais jovem, por exemplo, há mais possibilidade de assumir riscos para melhorar o desempenho, uma vez que ela não tem urgência para resgatar esse dinheiro.
"Nesse caso, fundos compostos por títulos de longo prazo podem ser uma boa opção. Eles são mais voláteis, mas têm resultados melhores no longo prazo", diz Cândido.
Já para um investidor mais velho, a possibilidade de encarar o risco diminui, pois ele tem menos tempo para resgatar o montante. "Assim, fundos que priorizam o Tesouro Selic, por exemplo, podem ser mais interessantes", conclui o coordenador da FGV. A Susep alerta que a listagem de fundos divulgada em seu site não representa sugestão de investimento. Destaca ainda que a rentabilidade passada de um fundo não é garantia de rentabilidade futura.
NA HORA DE INVESTIR…
Rentabilidade
Existem diferentes tipos de investimentos previdenciários que podem ser escolhidos de acordo com o perfil do cliente. Esse índice de rentabilidade pode ser acessado no site da Susep. Embora seja uma variável importante na definição, o investidor deve olhar para outras características.
PGBL ou VGBL
No PGBL, é possível deduzir até 12% da renda bruta ao ano na declaração de Imposto de Renda. Por outro lado, o cliente paga um imposto sobre o valor total resgatado, e não sobre a rentabilidade. O VGBL não é dedutível do IR, mas o cliente só paga o imposto de acordo com a rentabilidade.
Tabela de imposto
Quando a tabela é progressiva, os impostos de retirada dependem do valor acumulado e seguem a tabela do IR comum. A regressiva depende do tempo em que o dinheiro permanece no fundo: quanto mais tempo o dinheiro permanecer, menor a alíquota. O imposto mínimo é de 10%.
As informações são do jornal O Estado de S. Paulo.
 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?
Sérgio Rial vê Brasil sem projeto de nação e alerta para abismo entre líderes e sociedade: ‘Estamos perdidos’
9 de novembro de 2026 - 7:03 9 de novembro de 2026 - 5:53
DANÇA DAS CADEIRAS
Enquanto a Mega da Virada não chega, +Milionária lidera ranking dos maiores prêmios das loterias da Caixa
9 de novembro de 2026 - 5:53 8 de novembro de 2026 - 16:45
MAIS LIDAS
Mudança de estratégia do Itaú, alerta sobre o Banco do Brasil e encontro de Lula com Lara Resende; veja as mais lidas da semana
8 de novembro de 2026 - 16:45 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE
O Vorcaro do Paraguai? Quem é o fundador do Ueno Bank, preso após a intervenção que colocou o governo em xeque
7 de novembro de 2026 - 14:02 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18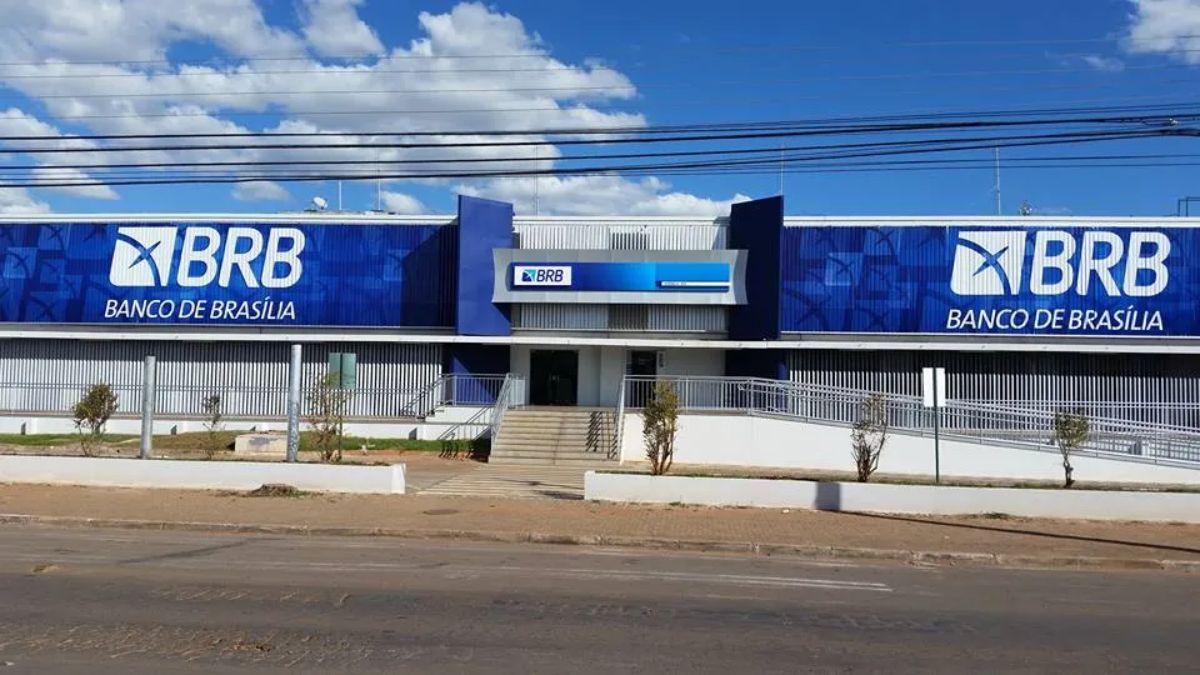 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A

