


Vale a pena e ainda dá tempo de investir em um plano de previdência em 2020?
Muitas instituições financeiras oferecem planos de previdência privada no fim do ano; mas vale a pena investir? E para quem?

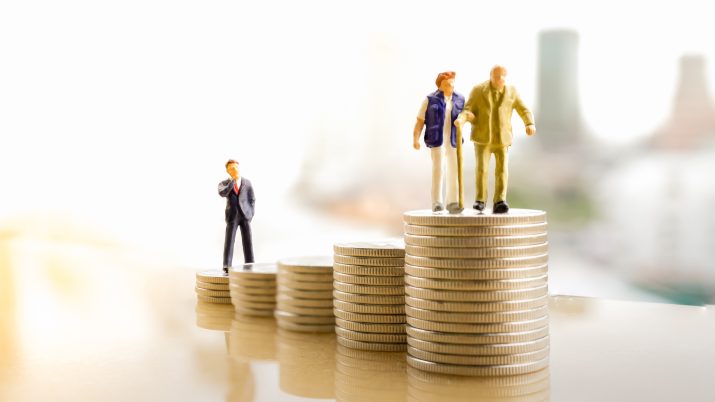
O fim de ano chegou, o coronavírus não passou e você já deve ter pedido milhões de vezes para que 2020 acabe logo. Além do parente chato da ceia de Natal (que esse ano vai ter o “upgrade” de fazer a piadoca e mandar um meme logo em seguida pela videochamada), você ainda vai ter que fazer umas continhas e um certo planejamento se quiser investir ou engordar seu plano de previdência neste fim de ano.
Leia também
- OPORTUNIDADE: Confira as ações e FIIs favoritos das carteiras recomendadas das corretoras
- Itaú lança previdência com investimento 100% no exterior para todos os clientes
- Por que é hora de rever seu plano de previdência
Este texto é exatamente para você, que quer saber como assegurar seu futuro depois de um ano tão trágico (caso queira um guia completo sobre o previdência privada, leia este artigo da Julia Wiltgen).
Vale a pena investir em previdência privada no fim do ano?
Você já deve ter visto ou recebido alguma das dezenas de propagandas de instituições financeiras te convidando a investir em previdência privada agora em dezembro.
Um dos motivos para este fenômeno é o fato de que os trabalhadores assalariados recebem a segunda parcela do 13º salário justamente neste mês, e muitos utilizam os recursos para investir (por sinal, minha colega Jasmine Olga escreveu uma reportagem sobre onde investir o 13º, publicada recentemente).
A outra razão é que esta é a melhor época para se planejar o investimento em previdência privada. No fim do ano, você já consegue ter noção do valor da sua renda bruta tributável anual e suas deduções ao longo do ano que passou.
Leia Também
Assim, já tem condição de descobrir se, no ano seguinte, será mais vantajoso entregar a declaração simplificada ou completa do IR. E, neste último caso, quanto poderá investir na previdência para abater a contribuição já na declaração do ano seguinte.
Portanto, respondendo à pergunta do título da matéria, sim, vale a pena investir em um plano de previdência no fim do ano; ou, se você já fez aportes ao longo do ano, vale a pena tirar um tempo e uma graninha para complementar seu investimento nesta época. E sim, ainda dá tempo.
“Até o dia 30 de dezembro, que geralmente é a data limite que os bancos e seguradoras colocam para se realizar o aporte no PGBL, você consegue obter os benefícios fiscais já na declaração de IR 2021, referente ao ano de 2020," diz Roberto Teixeira, sócio-responsável pela XP Seguros.
PGBL ou VGBL?
Tanto o PGBL - Plano Gerador de Benefício Livre - quanto o VGBL - Vida Gerador de Benefício Livre - são tipos de planos de previdência privada que contam com incentivos tributários para quem investe para objetivos de longo prazo, como a aposentadoria.
“Quando você pensa em previdência, você não pensa primeiro em PGBL ou VGBL, mas sim no longo prazo, na sua aposentadoria”, afirmou o Gabriel Escabin, head de produtos de vida e previdência do BTG Pactual. “Então, o tempo é a matéria fundamental da nossa conversa”, explicou.
Fugindo do clichê de “tempo é a única coisa que não se compra”, neste caso ele é extremamente lucrativo. “Longo prazo para a previdência é atribuído não só para a aposentadoria mas pela famosa tabela regressiva de imposto de renda”, disse Escabin.
A tabela regressiva é uma das vantagens tributárias da previdência privada. Trata-se de uma tabela de tributação cujas alíquotas começam mais altas do que a alíquota máxima dos investimentos comuns (35% na previdência, ante 22,5% nos demais investimentos), mas cuja menor alíquota é de apenas 10%, após dez anos de investimento, inferior ao mínimo de 15% dos investimentos comuns.
Em adição a isso, os planos de previdência também não têm come-cotas, que é a tributação semestral dos fundos de investimento comuns. Com isso, o dinheiro que se destinaria a pagar o come-cotas continua rentabilizando no longo prazo.
Assim, o principal fator para orientar a sua escolha por um produto de previdência privada, seja ele PGBL ou VGBL, é esta visão de longo prazo. "Antes de seis anos de prazo de investimento, esse produto não compensa, pois fica muito caro pelo imposto que você vai pagar", diz Escabin.
Definido que se trata de um investimento realmente de longo prazo, chega a hora de definir se será um PGBL ou um VGBL. O PGBL conta com um benefício tributário extra, pois permite a dedução das contribuições feitas ao plano na declaração de imposto de renda do ano seguinte, num limite de 12% da renda bruta tributável anual do titular do plano.
Para aproveitar o abatimento, no entanto, é necessário que o titular do plano entregue a declaração completa de IR, aquela que aproveita todas as deduções, e também seja segurado da Previdência Social, se maior de 16 anos. Quem entrega a declaração simplificada, deve optar pelo VGBL.
Ao investir em PGBL, você adia para o momento dos resgates ou recebimento da renda o pagamento do imposto, que aí incide sobre todo o valor, principal e rendimentos. Ao escolher o VGBL, por outro lado, você pagará IR apenas sobre os rendimentos, também no momento de usufruir do plano.
Como escolher
Tem gente que tem, ano após ano, mais ou menos a mesma renda tributável e valores semelhantes de deduções. Essas pessoas já sabem que entregam sempre a mesma modalidade de declaração, seja a completa ou a simplificada.
Mas se você tem dúvidas sobre qual modelo entregará no ano que vem - pois teve uma mudança grande nos valores de renda e deduções neste ano ou porque nem sempre entrega a mesma modalidade - há uma maneira de descobrir.
Reúna os seus holerites e comprovantes de despesas dedutíveis neste final de ano e simule o preenchimento da declaração do ano que vem com o programa da Receita de 2020 mesmo. Se não o tiver mais instalado no seu computador, você pode baixá-lo no próprio site da Receita Federal.
O programa não só indica o modelo de declaração mais vantajoso para você como também calcula a sua renda bruta tributável no ano e o valor máximo que você pode investir em PGBL, caso a completa seja a mais indicada. Para verificar o valor, basta acessar a ficha de Pagamentos Efetuados e tentar informar uma quantia de contribuição para PGBL.
Caso o PGBL seja vantajoso para você, mas você queira destinar à previdência privada mais do que 12% da sua renda bruta tributável anual, invista o valor que excede este percentual em um VGBL. “Eu, por exemplo, tenho os dois”, afirmou Gabriel Escabin, do BTG.
Simulação
Para se ter uma ideia do poder multiplicador de um PGBL, imagine um investidor que tenha uma renda bruta anual de R$ 100 mil, corrigida anualmente por uma inflação de 4,5%. Suponha agora que, todos os anos, esse sujeito invista 12% da sua renda bruta em um PGBL, o que engordará sua restituição de IR.
No ano seguinte, ele usará o valor da restituição para compor o percentual de 12% da renda bruta tributável investida em PGBL, e assim por diante. Com isso, apenas parte da contribuição de fato virá da sua renda daquele ano, sendo o restante proveniente da restituição.
No primeiro ano, em que teve uma renda de R$ 100 mil, este investidor investirá R$ 12 mil em PGBL, restituindo, no ano seguinte, R$ 3.300, o equivalente aos 27,5% de IR que seria cobrado sobre esses R$ 12 mil, caso ele não tivesse feito a contribuição para a previdência.
No ano seguinte, sua renda bruta corrigida pela inflação de 4,5% totalizará R$ 104.500. Portanto, a contribuição de 12% será correspondente a R$ 12.540. Como ele poderá investir a restituição de R$ 3.300 na previdência, só terá que destinar R$ 9.240 da sua renda daquele ano ao PGBL.
Caso ele faça isso durante dez anos e, neste período, os investimentos do plano tenham rentabilidade média de 7% ao ano, ao final de dez anos o investidor terá pouco mais de R$ 200 mil.
Dessa quantia, apenas cerca de R$ 100 mil terão de fato vindo da renda do ano em que ocorreu a contribuição. Uns R$ 35 mil corresponderão às restituições reinvestidas. O restante é a rentabilidade do plano, turbinada pelo fato de não haver come-cotas.
Em outras palavras, esse investidor praticamente dobrou seu patrimônio em dez anos.
A partir do décimo ano, ele já consegue efetuar resgates tributados pela alíquota de 10%, assumindo-se que tenha escolhido a tabela regressiva logo no primeiro ano.
A tributação, por se tratar de um PGBL, incide sobre todo o valor resgatado, principal e rentabilidade. Mas repare que o investidor deixou de pagar 27,5% de imposto sobre as contribuições - pois pela sua renda, se enquadrava na faixa mais alta - para pagar apenas 10% lá na frente.
O que pode ser considerado renda bruta tributável
Vamos supor então que você não quis seguir a minha dica de baixar o programa da Receita e fazer a simulação por lá.
Você, guerreiro de fé, o Rambo da contabilidade, quer ser investidor raiz e para isso precisa saber exatamente o que pode ser considerado renda bruta tributável anual e, obviamente, o que fica de fora.
Pois bem, te ajudarei então, vamos lá:
A renda tributável reúne todos os rendimentos sujeitos à aplicação da tabela progressiva de imposto de renda, aquela que vai da faixa de isenção à alíquota de 27,5%.
Basicamente, entram aqui rendas como aluguéis, salários, aposentadorias da Previdência Social, pro labore, rendimentos recebidos de pessoa física ou do exterior, pensão alimentícia, enfim, tudo aquilo que você recebe e lança nas fichas Rendimentos Tributáveis Recebidos de Pessoa Jurídica ou Rendimentos Tributáveis Recebidos de PF/Exterior na hora de preencher a declaração.
Contudo, valores como 13º salário e Participação nos Lucros e Resultados (PLR) não entram na conta, pois são tributados exclusivamente na fonte.
Já suas férias e o 1/3 das férias são renda bruta tributável e podem entrar no cálculo, aumentando assim a sua soma anual.
 24 de setembro de 2026 - 9:51
ENGENHARIA FINANCEIRA
Banco Genial na mira: Operação Crédito Oculto investiga suposto esquema para esconder donos de distribuidora de combustíveis
24 de setembro de 2026 - 9:51 24 de setembro de 2026 - 6:53
NA TRAAAAAVE!
368 apostadores ficam no quase na Lotofácil 3787; Lotomania e +Milionária pagam mais de R$ 100 mil por bolas na trave
24 de setembro de 2026 - 6:53 24 de setembro de 2026 - 5:05
É HOJE
INSS e BPC/LOAS são pagos hoje; confira datas de setembro de 2026 e regras dos benefício
24 de setembro de 2026 - 5:05 23 de setembro de 2026 - 8:50
IRPF 2026
Receita Federal abre consulta a lote de restituição do Imposto de Renda para quem caiu na malha fina
23 de setembro de 2026 - 8:50 23 de setembro de 2026 - 6:41
ATENÇÕES DIVIDIDAS
Lotofácil 3786 e Dia de Sorte 1304 pagam prêmio principal; Mega-Sena 3061 acumula e agora promete R$ 38 milhões
23 de setembro de 2026 - 6:41 22 de setembro de 2026 - 16:35
BARGANHA GEOPOLÍTICA
Xi Jinping tem arma contra Trump que pode beneficiar uma empresa no Brasil, defende BTG
22 de setembro de 2026 - 16:35 22 de setembro de 2026 - 15:55
MUITO CUIDADO
Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI analisa setor de papel e celulose e apresenta sua “top pick”
22 de setembro de 2026 - 15:55 22 de setembro de 2026 - 11:28
ATÉ ONDE A SELIC VAI?
Copom vê a economia esfriar, mas não dá ao mercado a resposta que ele mais quer sobre os juros
22 de setembro de 2026 - 11:28 22 de setembro de 2026 - 7:10
ASSEMBLEIA VIRTUAL
Greve na Caixa: funcionários votam proposta do banco para o fim da paralisação; conheça a decisão
22 de setembro de 2026 - 7:10 22 de setembro de 2026 - 6:38
DEZENAS DE GANHADORES
Lotofácil 3785 premia aposta simples e bolão com 35 participantes; Mega-Sena promete R$ 32 milhões
22 de setembro de 2026 - 6:38 22 de setembro de 2026 - 6:03
ESTÁ NO PREÇO
O Brasil vai quebrar? Entenda por que o risco fiscal mexe com a renda fixa, as ações e até o dólar
22 de setembro de 2026 - 6:03 21 de setembro de 2026 - 19:30
DEPOIS DO ALERTA
Nvidia e outras empresas de IA enfrentam o “vale das sombras” após alerta da Anthropic; o que fazer com as ações?
21 de setembro de 2026 - 19:30 21 de setembro de 2026 - 16:30
MAIS SELETIVO
Safra pisa no freio e corta preço-alvo de 5 ações do setor imobiliário — e uma destoa ainda mais das outras
21 de setembro de 2026 - 16:30 21 de setembro de 2026 - 7:08
A ORDEM IMPORTA
Como fazer um ajuste fiscal de R$ 80 bilhões em 4 passos antes mesmo de mexer no salário-mínimo, segundo Felipe Salto, da Warren
21 de setembro de 2026 - 7:08 21 de setembro de 2026 - 6:48
DANÇA DAS CADEIRAS
+Milionária promete o triplo da Mega-Sena e lidera ranking das loterias da Caixa com prêmio de quase R$ 100 milhões
21 de setembro de 2026 - 6:48 21 de setembro de 2026 - 5:50
ATENÇÃO ESTUDANTES
Pé-de-Meia tem sexta parcela paga hoje; confira valor e quem tem direito em setembro de 2026
21 de setembro de 2026 - 5:50 20 de setembro de 2026 - 15:01
TOUROS E URSOS #288
Isenção de LCIs e LCAs é ‘uma balela’, diz Felipe Salto, que defende a revisão do benefício no ajuste fiscal previsto para 2027
20 de setembro de 2026 - 15:01 20 de setembro de 2026 - 11:59
ANOTE NA AGENDA
Ata do Copom e diplomacia entre EUA e China comandam as atenções do mercado na semana — mas não é só isso
20 de setembro de 2026 - 11:59 19 de setembro de 2026 - 14:19
BOMBOU NO SD
Lotofácil da Independência paga R$ 300 milhões, Europa oferece moradia de graça para quem ama gatos e Nubank perde brilho: os destaques da semana
19 de setembro de 2026 - 14:19 19 de setembro de 2026 - 14:00
Conteúdo BTG Pactual











