


Fixar taxa é como ‘congelar preços’, afirma Febraban
Em entrevista ao Estadão, o presidente da Febraban, Isaac Sidney, afirma que, no caso do cheque especial, a limitação dos juros pode tornar o produto acessível apenas para os mais ricos

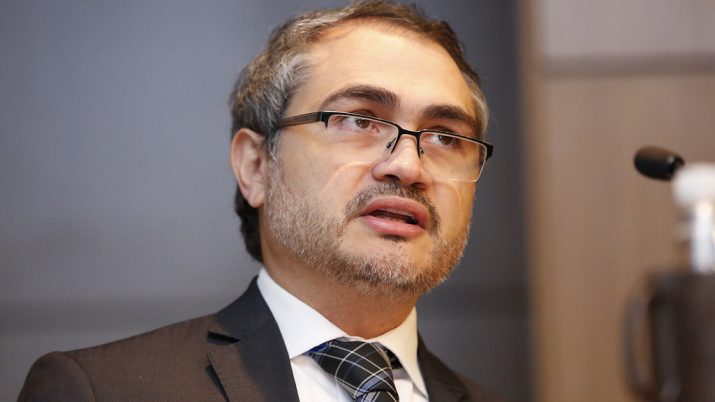
A fixação de um teto de 30% ao ano para os juros cobrados em operações com cheque especial e cartão de crédito pode levar à desorganização e à contração do mercado de crédito, segundo o presidente da Federação Brasileira de Bancos (Febraban), Isaac Sidney.
Ao Estadão, ele diz que não há dúvidas de que o estabelecimento de um teto será prejudicial ao consumidor de serviços bancários e à própria recuperação da economia.
A medida, aprovada pelo Senado, ainda precisa da aprovação da Câmara e da sanção do presidente Jair Bolsonaro, valeria para operações contratadas durante o período de calamidade da pandemia do novo coronavírus, que a princípio vai até 31 de dezembro.
O governo é contrário, mas a limitação encontra forte apelo popular e aceitação entre os parlamentares. Isso porque a taxa média de juros do cheque está hoje em 110,2% ao ano e a do cartão, em 300,2% ao ano.
"A fixação de um limite para a cobrança de juros se equipara a um congelamento de preços", diz Sidney, para quem a medida é "inviável". "A experiência tem nos ensinado que, cedo ou tarde, a imposição de limites de preços tem como consequência a interrupção da oferta do produto."
O presidente da Febraban afirma que, no caso do cheque especial, a limitação dos juros pode tornar o produto acessível apenas para "os ricos, deixando milhares de pessoas à margem do sistema financeiro". "A fixação de taxas de juros em níveis irreais, que nem sequer cobrem os custos associados à inadimplência (calotes), leva progressivamente a que o produto deixe de ser ofertado."
Leia Também
No projeto aprovado pelo Senado, porém, há um mecanismo que impede que as instituições financeiras reduzam durante a pandemia os limites do cheque e do cartão a patamares inferiores aos vistos no início de março. Na visão dos parlamentares, isso evitaria que os bancos, pressionados pelo tabelamento, reduzissem a oferta de crédito.
Nesse sentido, Sidney vê riscos para a oferta global de crédito. "Quando há uma combinação entre, de um lado, teto de juros e, de outro lado, congelamento de limite de crédito, isso gera potencial grande de prejuízos e de perda de capital", avalia. "E perda de capital reduz a capacidade de emprestar. Em síntese, uma medida para atender um segmento específico pode levar a uma redução da oferta de crédito, justamente quando o crédito é mais necessário para ajudar na recuperação da economia."
A limitação de juros cria ainda um problema regulatório para as instituições financeiras, segundo o presidente da Febraban. O limite de crédito concedido pelos bancos depende da avaliação de risco do cliente pessoa física ou empresa.
"O risco é um conceito dinâmico, que se altera com frequência. E os bancos têm por obrigação regulatória ajustar o limite para atender a regras prudenciais", alerta o presidente da Febraban. "Quando o risco de um cliente se eleva, é obrigação do banco reduzir o limite de crédito para evitar perdas, para proteger o capital e os recursos dos depositantes."
Para o presidente da Febraban, a saúde financeira dos bancos também é um "patrimônio" da sociedade. "Não dá para resolver uma crise criando outra crise."
A limitação de juros no cartão de crédito, na visão do presidente da Febraban, tem ainda potencial de afetar os negócios no varejo brasileiro.
As informações são do jornal "O Estado de S. Paulo."
 27 de setembro de 2026 - 15:01
O QUE BOMBOU NO SD
O sumiço das LCIs e LCAs, os R$ 10 bilhões do Bradesco e os dividendos da Petrobras (PETR4): as mais lidas da semana
27 de setembro de 2026 - 15:01 27 de setembro de 2026 - 11:30
FIIS DE LAJES CORPORATIVAS
Locação do Esther Towers pelo Itaú Unibanco, maior da história, abre alerta; entenda o que acontece com setor de escritórios agora
27 de setembro de 2026 - 11:30 26 de setembro de 2026 - 17:19
ELEIÇÃO, JUROS E FISCAL
“Essa taxa se torna insustentável”: os juros que enchem o bolso do investidor podem estar virando problema para o Brasil
26 de setembro de 2026 - 17:19 26 de setembro de 2026 - 16:08
DESTAQUES DA BOLSA
Magazine Luiza (MGLU3) ganha fôlego e Natura (NATU3) fica na lanterna: veja os altos e baixos do Ibovespa na semana
26 de setembro de 2026 - 16:08 26 de setembro de 2026 - 15:00
TOUROS E URSOS
Seu próximo carro será chinês? BYD, GWM e a nova guerra do mercado automotivo
26 de setembro de 2026 - 15:00 26 de setembro de 2026 - 11:24
DE OLHO NAS DÍVIDAS
Desenrola 3.0: governo Lula quer renegociar até R$ 150 bilhões em dívidas — mas como vai bancar essa conta?
26 de setembro de 2026 - 11:24 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
McKinsey: Só 6% das empresas faturam com IA de verdade — veja característica em comum entre elas
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 18:58
O CRONOGRAMA DO RESGATE
O que acontece com o dinheiro de quem apostou nas bets após a proibição do governo
25 de setembro de 2026 - 18:58 25 de setembro de 2026 - 18:40
MIX DE SENTIMENTO
Ibovespa ainda pode subir quase 20%, mas investidores estão com pé atrás; Safra explica o motivo
25 de setembro de 2026 - 18:40 25 de setembro de 2026 - 16:36
EFEITOS VIRÃO NO 3T26
As vendas continuam, mas o dinheiro não chega: como a greve na Caixa afeta as incorporadoras, segundo BTG Pactual
25 de setembro de 2026 - 16:36 25 de setembro de 2026 - 10:39
CORRENDO CONTRA O TEMPO?
A 10 dias das eleições, ministro da Fazenda defende que governo Lula adotou ‘política fiscal correta’ em artigo na The Economist
25 de setembro de 2026 - 10:39 25 de setembro de 2026 - 7:37
TENTE OUTRA VEZ
Ozempic no SUS? Governo tenta emplacar canetas emagrecedoras nos postos de saúde e cita queda de 70% nos preços
25 de setembro de 2026 - 7:37 25 de setembro de 2026 - 6:48
MÁQUINA DE MILIONÁRIOS EMPERRADA
Mega-Sena 3062 encalha e prêmio em jogo sobe para R$ 45 milhões; Lotofácil, Quina e outras loterias também acumulam
25 de setembro de 2026 - 6:48 25 de setembro de 2026 - 6:03
IVA VEM AÍ
Do supermercado à academia: o que a reforma tributária muda para o seu bolso como consumidor?
25 de setembro de 2026 - 6:03 24 de setembro de 2026 - 19:30
NINGUÉM PAGA SOZINHO
Quem vai pagar a conta da Braskem (BRKM5)? Petrobras (PETR4) recusa aporte isolado, enquanto credores pressionam por bilhões
24 de setembro de 2026 - 19:30 24 de setembro de 2026 - 17:30
EQUILIBRANDO PRATOS
Palmeiras, ciclope e doping: as metáforas de Galípolo para falar de juros, crédito e driblar perguntas espinhosas
24 de setembro de 2026 - 17:30 24 de setembro de 2026 - 16:45
EDUCAÇÃO NOS HOLOFOTES
Cogna (COGN3) ainda pode subir 35%, mas Bradesco BBI faz um alerta para quem está de olho na ação
24 de setembro de 2026 - 16:45 24 de setembro de 2026 - 15:49
FIN4SHE 2026
Onde as mulheres investem? Presença feminina na B3 cresce 83%, mas ativo favorito ainda é outro
24 de setembro de 2026 - 15:49 24 de setembro de 2026 - 13:39
VISÃO DO GESTOR
O que Luis Stuhlberger espera de um governo Lula 4 e de um governo Flávio Bolsonaro
24 de setembro de 2026 - 13:39 24 de setembro de 2026 - 10:57
CAFEÍNA NA VEIA










