


70% dos fundos de previdência que sofreram na crise já reverteram perda; e mais da metade tem retorno positivo no ano
Planos de previdência tiveram mais resgates que aportes em março e abril, mas quem resgatou porque entrou em pânico perdeu chance de recuperação

No mês de março deste ano, quando o pânico decorrente da pandemia de coronavírus tomou conta dos mercados, os planos de previdência privada viram R$ 10,1 bilhões em resgates, contra R$ 7,7 bilhões em aportes, resultando em uma captação líquida negativa de R$ 2,4 bilhões.
Foi o mês com o maior valor de resgate e pior captação líquida no período de janeiro a maio, data dos últimos dados da Federação Nacional de Previdência Privada e Vida (FenaPrevi). Em abril, a captação ainda foi negativa em R$ 1,5 bilhão, com aportes de R$ 4,9 bilhões e resgates de 6,3 bilhões.
Os planos de previdência evidentemente não passaram incólumes pela crise. Boa parte deles teve retornos negativos no período de março a maio. E quando falamos de investimentos onde as pessoas alocam suas reservas para a aposentadoria, é claro que isso assusta.
Porém, pelo seu foco no longo prazo, a previdência privada é justamente o investimento com maiores condições de se recuperar e atenuar os soluços do mercado com o passar do tempo. Deveria ser, portanto, o último a ser resgatado, ainda mais num momento de pânico.
É claro que muita gente pode ter resgatado a previdência no auge da crise por necessidade mesmo - mas aí, podemos questionar se a carteira dessas pessoas estava adequada ao seu perfil, uma vez que, antes de investir em previdência privada, é preciso ter, pelo menos, uma reserva de emergência.
Leia Também
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
Seja como for, tirando as pessoas que realmente precisavam do dinheiro e se viram sem alternativa se não sacar sua previdência privada, aqueles que entraram em pânico e resgataram assustados com os retornos negativos podem ter se convertido nos apressados que comeram cru.
Um levantamento da gestora de investimentos Magnetis que incluiu 1.016 fundos de previdência privada mostrou que 668 deles (65,75%) tiveram retorno negativo de 1º de março a 31 de maio, tendo sofrido, portanto, com a crise nos mercados.
Estamos falando, portanto, de fundos que têm alguma exposição a risco, não aqueles ultraconservadores, que praticamente só investem em Tesouro Selic e CDB de banco de primeira linha.
Destes 668 fundos, 464 - quase 70% dos que caíram na crise, portanto - conseguiram reverter a perda do período, obtendo retorno positivo de 1º de março até 29 de julho. E de todos os fundos que caíram na crise, 369 - ou 55,24% - acumulam retorno positivo em 2020.
Em outras palavras, a maioria dos fundos de previdência que sofreram com o pânico dos mercados por conta do coronavírus reverteu essa perda, e mais da metade já está no azul no ano. Quem não resgatou seus recursos, conseguiu recuperar.
Dos fundos que tiveram algum retorno negativo de março a maio, eu listei a seguir os dez com maior rentabilidade em 2020:
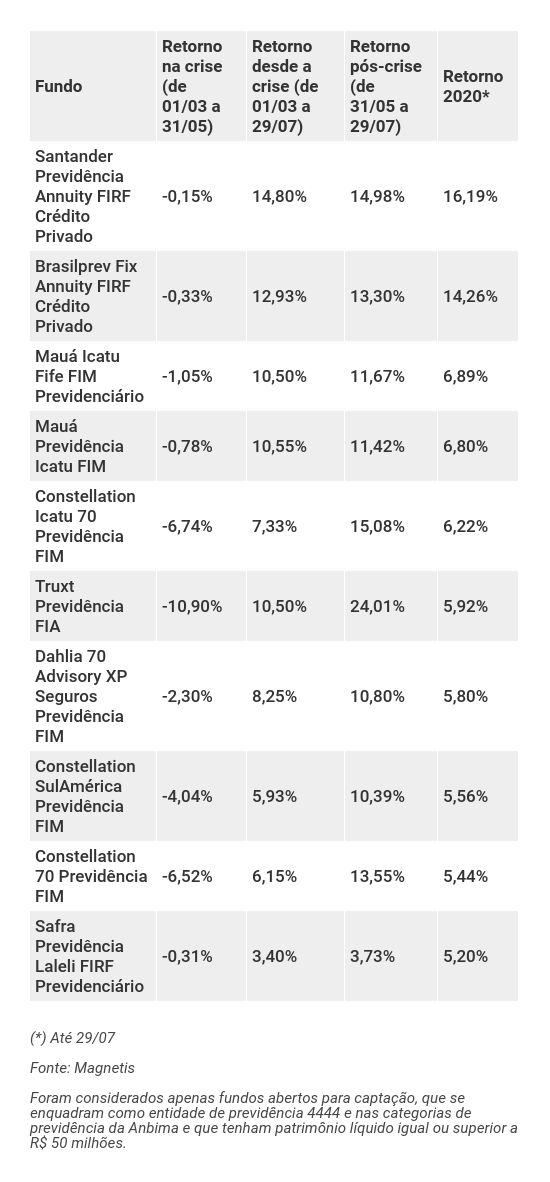
As duas primeiras colocações ficaram com fundos de renda fixa que investem em títulos de crédito privado, que sofreram com a alta dos juros futuros durante a crise, vendo seus preços caírem. Ainda assim, não são fundos muito arriscados.
Seja como for, mesmo com o revés no período de março a maio, esses dois fundos não só foram os mais rentáveis dentre os que tiveram retorno negativo no ano, mas também os mais rentáveis dentre todos os fundos de previdência do levantamento da Magnetis.
Note, ainda, que no restante do ranking aparecem vários fundos multimercados (FIM) e até um fundo de ações (FIA), que utilizam estratégias com ativos de maior risco em busca de retornos mais altos no longo prazo.
Eles não só conseguiram se recuperar, como exibem retorno positivo e interessante no acumulado do ano. Lembre-se de que, até 29 de maio, a taxa básica de juros (Selic) acumulava um retorno de apenas 1,94%.
Fica a lição
Mesmo com uma crise sem precedentes, em meio a uma pandemia como não se via em 100 anos, a maior parte dos fundos de previdência até agora conseguiu se recuperar. Se imaginarmos que se trata de um investimento de longo prazo, então, daqui a dez, 20, 30 anos, a crise do coronavírus provavelmente terá sido apenas um dos soluços do caminho.
“Como a previdência privada é um investimento de longo prazo, o investidor deveria justamente tomar mais risco. Com o tempo, as crises políticas e econômicas no meio do caminho se anulam, e o investidor fica com o retorno das estratégias de investimento”, observa Marcelo Domingos, sócio e CEO da DLM Invista, gestora responsável pela seleção dos fundos que compõem os fundos de fundos (FOFs) previdenciários do Banco Inter.
Assim, quem entrou em pânico e resgatou recursos da sua previdência privada pode ter perdido uma chance de recuperação. “Depois da globalização e com o avanço da tecnologia, a volta das crises costuma ser bem rápida. Os fundamentos não necessariamente voltam rápido, mas os mercados sim”, diz Domingos.
O gestor lembra a importância de ter uma carteira de previdência diversificada e com ativos descorrelacionados entre si, justamente para não sofrer tanto nas crises. O investimento em um fundo com múltiplos gestores é uma das formas de fazer isso.
De mais a mais, bons gestores também costumam aproveitar as oportunidades que se abrem na crise. “O investidor tem que entender essa volatilidade como natural. E, na hora que os preços baixam, se ele investe com os melhores gestores, eles vão justamente aproveitar para comprar a preços mais atrativos, complementa o gestor da DLM.
 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16 6 de outubro de 2026 - 19:28
ESTÁ VALENDO
Primeiro dia sem bets e R$ 1,3 bilhão em saldo: o prazo para a restituição das apostas on-line começará a correr
6 de outubro de 2026 - 19:28 6 de outubro de 2026 - 11:41
SD EXPLICA
O Brasil vai dar calote na dívida pública? Entenda os riscos para os títulos públicos do Tesouro Direto
6 de outubro de 2026 - 11:41 6 de outubro de 2026 - 8:00
PISOU NO FREIO
Quer vender seu carro? Mercado de usados já não paga como antes — e exige atenção aos elétricos
6 de outubro de 2026 - 8:00 6 de outubro de 2026 - 6:46
 6 de outubro de 2026 - 6:01
DE OLHO NOS BOLETOS
Inquilino não pagou o condomínio? Saiba quem responde pela dívida e o que pode acontecer com o morador inadimplente
6 de outubro de 2026 - 6:01 5 de outubro de 2026 - 14:21
CORRIDA CONTRA O RELÓGIO
Tem dinheiro esquecido nas bets? Faltam poucas horas para sacar antes do fechamento das plataformas
5 de outubro de 2026 - 14:21 5 de outubro de 2026 - 7:48
NO RETROVISOR
Mega-Sena acumulada se aproxima dos R$ 100 milhões e cola de vez na +Milionária
5 de outubro de 2026 - 7:48 4 de outubro de 2026 - 11:39
ELEIÇÕES 2026
Eleições 2026: como fazer sua ‘colinha’ para votar? Veja a ordem dos candidatos na urna
4 de outubro de 2026 - 11:39 4 de outubro de 2026 - 10:21
LOTERIAS
Lotofácil premia aposta solitária de São Paulo em R$ 1,83 milhão; veja o que aconteceu com a Mega-Sena e outras loterias
4 de outubro de 2026 - 10:21 4 de outubro de 2026 - 5:13
GÁS RENOVADO
Gás do Povo outubro 2026: veja critérios e como receber gás grátis do governo
4 de outubro de 2026 - 5:13 3 de outubro de 2026 - 17:24
O QUE BOMBOU
Chinelo-mule polêmico da Havaianas, o que falta para a Hapvida se recuperar e o fim da greve da Caixa: veja as mais lidas da semana
3 de outubro de 2026 - 17:24 3 de outubro de 2026 - 10:00
VEJA COMO VOTAR
Seu Dinheiro é finalista do Prêmio +Admirados da Imprensa de Economia, Negócios e Finanças 2026; veja como votar
3 de outubro de 2026 - 10:00 3 de outubro de 2026 - 5:08
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: veja quem recebe a sétima parcela e as datas de depósito
3 de outubro de 2026 - 5:08 2 de outubro de 2026 - 19:00
MOMENTO PROMISSOR
Recuperação do setor de shoppings anima BB Investimentos; veja por que Allos (ALOS3) e Multiplan (MULT3) tiveram preços-alvo elevados
2 de outubro de 2026 - 19:00 2 de outubro de 2026 - 16:30
INDECISÃO?
Já não basta bater recorde para a Embraer (EMBJ3)? Entregas do terceiro trimestre dividem JP Morgan e Santander
2 de outubro de 2026 - 16:30 2 de outubro de 2026 - 14:07
DEPOIS DA QUEDA
A mulher por trás da farsa da Theranos quebra o silêncio: o que esperar do documentário que revela sua versão da história?
2 de outubro de 2026 - 14:07 2 de outubro de 2026 - 6:28
BOLA DIVIDIDA
Lotofácil 3794 posiciona 3 ganhadores a meio caminho do primeiro milhão de reais; Mega-Sena 3065 acumula e prêmio aumenta para R$ 82 milhões
2 de outubro de 2026 - 6:28 2 de outubro de 2026 - 5:07
OLHO NO CALENDÁRIO
INSS e BPC/LOAS outubro 2026: veja quando os benefícios serão depositados
2 de outubro de 2026 - 5:07 1 de outubro de 2026 - 19:50
O FUTURO DA BOLSA











