



Contágio
O Banco Central tentou acalmar o mercado e encontrou como resposta ainda mais estresse e preocupação.

Há algo de podre no reino da Dinamarca?
Coloco em forma de pergunta porque, assim como o famoso personagem, tenho poucas certezas. Talvez seja sinal de sanidade ponderar entre ser e não ser. Se, por muito tempo, a dúvida era heresia que rendia a fogueira, no mercado financeiro é a certeza sobre as próprias convicções que pode levá-lo ao inferno. O excesso de confiança leva ao curto-prazismo, à alavancagem e a muita concentração. Uma única surpresa negativa e… boom!
No momento em que as Bolsas despencam no exterior com temores envolvendo o aumento de casos de coronavírus, outro contágio me preocupa. Desde a sexta-feira, noto uma pressão no mercado de dívida brasileiro, que começa a transbordar para câmbio e Bolsa.
A questão envolve a coordenação (ou a eventual falta dela) entre política monetária e fiscal.
Na semana passada, o Copom manteve a Selic, reforçou seu “forward guidance” (a sinalização de que o juro básico deve seguir nos níveis atuais até 2022) e tratou o aumento dos IGPs como temporário, destacando o bom comportamento dos núcleos de inflação. Ele tentava acalmar o mercado, que demonstrava sinais de estresse, sobretudo desde o dia 10 de setembro.
As reformas fiscais não andam conforme o esperado. A inflação tem sistematicamente superado as projeções — a mais recente prévia do IGP-M apontou alta de 4,57%, contra 2,34% em agosto (é a maior variação desde agosto de 1994). E existe um volume expressivo de vencimento da dívida pública e necessidade de rolagem: são R$ 92,164 bilhões de vencimento em títulos no quarto trimestre deste ano; R$ 286,1 bilhões entre janeiro e março de 2021; e R$ 320,6 bilhões entre abril e junho do próximo ano.
Leia Também
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
Os formuladores de política econômica tentam mostrar que está tudo bem. O Tesouro continua sua estratégia de encurtamento da dívida pública e colocação de volumes expressivos de títulos em leilões diários. O Copom também tenta preservar a mesma estratégia de antes, tentando dissuadir o mercado de seu prognóstico de alta iminente das taxas de juros.
O mercado reagiu elevando ainda mais as taxas de juros e penalizando os títulos públicos. A dinâmica é facilmente notada pelas taxas negativas observadas nas LFTs (Tesouro Selic) — o investidor começou a exigir mais taxa também nesses papéis e a se desfazer dos títulos no mercado; com a pressão vendedora e a marcação a mercado, tivemos variações negativas para um papel que, em tese, não teria risco de preço. Em outras palavras, há um recado tácito e sútil aqui: ao menos temporariamente, começa a se ponderar sobre o inominável, a espécie de Voldemort, aquilo que não se pode falar o nome: o risco de calote.
O Banco Central tentou acalmar o mercado e encontrou como resposta ainda mais estresse e preocupação.
Há ao menos quatro potenciais problemas da estratégia do Copom neste momento. Primeiro, existem muitas dúvidas sobre a efetividade de juros tão baixos e da adoção do forward guidance num país emergente com problemas fiscais. As condições são sempre instáveis e dinâmicas, além de muito suscetíveis a populismos de última hora e dificuldades de respeito ao Orçamento. Em complemento, existe um grau elevado de indexação da economia e uma volatilidade cambial enorme. Um panorama aparentemente bom pode mudar muito rapidamente. Em sendo assim, como se comprometer com um horizonte tão dilatado para a política monetária, se não conseguimos enxergar nem mesmo até o final do trimestre? Se o mundo pode ser outro em 2021, como fixar a intenção de manter a Selic nos níveis atuais até 2022?
Isso nos leva ao segundo ponto. Política econômica não admite testes de laboratório. Tampouco temos experiências pregressas de adoção do forward guidance em países emergentes. Estamos em mares nunca dantes navegados e não sabemos direito como isso funciona. Há algo mais delicado aqui: é sempre muito custoso para o formulador de política econômica admitir um erro. Aliás, essa talvez seja uma das (várias) explicações para a maior eficiência do setor privado frente ao público. A atividade empresarial permite a tentativa e erro com mais facilidade. Você coloca várias coisas na rua e fica com aquela que funcionou melhor, sem tergiversar e sem problema em admitir o que não funcionou. No ambiente público não é assim. Você não consegue lançar vários programas sociais para testar qual vai dar certo. É muito custoso, política e socialmente, admitir que a maior parte deles não funcionou, ainda que isso seja necessário ao processo de descoberta.
Neste caso particular, seria muito duro para o Copom, logo depois de ter adotado o forward guidance, admitir que não funcionou. Algo me lembra as aulas de política monetária com o Márcio Holland (ele era muito bom professor antes de ir para o governo e se transformar no Márcio Ovolland): credibilidade importa na política monetária. E admitir erros pode custar-lhe reputação (embora até pudesse argumentar que deveria ser o contrário, mas paciência).
O terceiro problema potencial é que o Banco Central vinha adotando uma postura de tomador de risco. Consigo compreender a estratégia. Acho inclusive que era racional ser assim, dadas as circunstâncias extraordinárias. Se você está em desespero ou perto da morte, claro que vai ser mais disposto ao risco do que alguém que está no conforto do seu sofá. Eu não toparia participar de um tratamento experimental para o câncer. Mas se estivesse com a doença em estágio avançado, provavelmente aceitaria. A ocasião faz o arriscadão. Contudo, o problema de ser tomador de risco é que, por construção, as coisas podem dar errado (se não pudessem, não seriam arriscadas). E quando o mercado começa a ficar mais avesso ao risco, as chances de as coisas darem errado aumentam. Não pode haver uma dissonância muito grande entre as percepções de mercado e as do Banco Central sobre o risco. Quando isso acontece, normalmente as percepções do mercado se impõem sobre as do BC. Enquanto há complacência com risco e disposição a baixos prêmios, parece tudo bem. Mas uma mudança de humor do mercado, aparentemente intangível, acaba forçando uma concreta alteração de postura em termos de taxas de juro.
Por fim, talvez estejamos com um fardo muito grande sobre o Copom. A essência do problema é a (falta de) perspectiva para a trajetória da dívida pública brasileira. Muitos já enxergam impossibilidade de manter o teto de gastos e simplesmente não temos visibilidade sobre o que vai acontecer. Há um ato de fé na capacidade do governo de retomar as reformas — com efeito, talvez ele tenha mesmo essa capacidade, mas, hoje, é tão somente um ato de fé, sem materialidade ou concretude.
Em outras palavras, voltamos a flertar com a dominância fiscal. E quando você está dominado, há pouco a se fazer. Caberia mais ao Tesouro e ao Congresso acalmar o mercado, já que a essência do problema é fiscal. Ao insistir na estratégia, o Banco Central vai pregar no deserto ou, ainda pior, ter a credibilidade corroída.
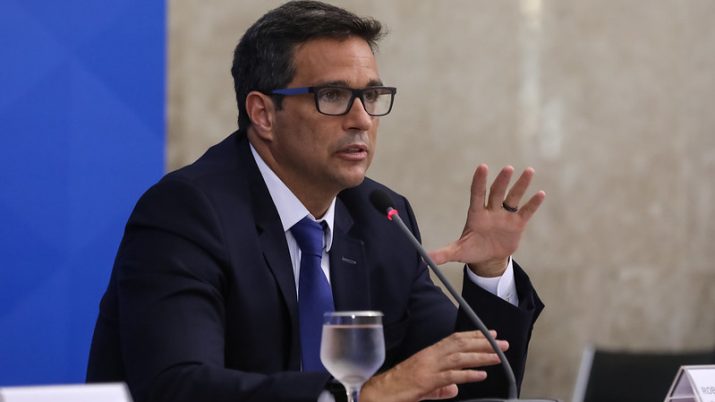
O mercado resistia a questionar o Banco Central porque, entre outras coisas, Roberto Campos Neto era “um dos nossos”. Seria como falar mal de si mesmo, algo que o mercado odeia. Agora, porém, há o início de uma resposta crítica e concretamente questionadora da estratégia do Banco Central. Enquanto ele tenta abaixar as taxas de juro com retórica, o mercado devolve exigindo ainda mais taxa.
Receio que o discurso da ata amanhã venha a reforçar a dinâmica. A melhor forma de admitir um erro é de forma rápida. “Fail fast, fail small”, nos lembraria Taleb. Caso contrário, a dinâmica desfavorável do mercado de dívida pode ser levada também a outros segmentos, como foi o caso da última sexta-feira.
 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A

