


O clássico 2 com 20 e o índice Big Mac dos fundos multimercados
No mercado brasileiro, o tal do "2 com 20" já tem seu espaço garantido, mas parece que no exterior o papo não é bem esse

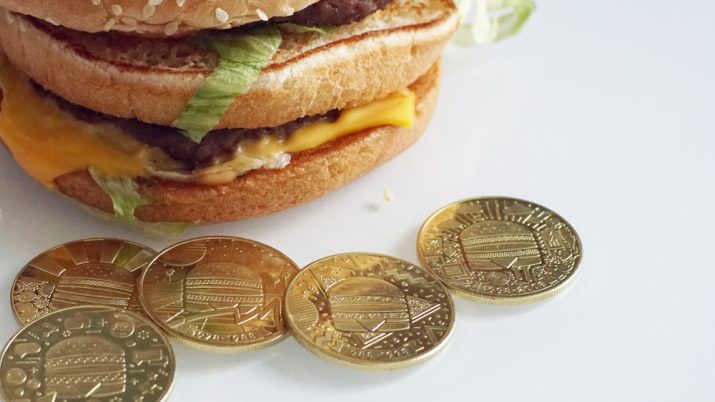
Quer saber se a moeda de um país está na cotação certa? Vá ao McDonald’s e compre um Big Mac — ele deveria custar o equivalente em dólares em qualquer país do mundo, dado que os ingredientes costumam ser os mesmos. Pelo menos foi o que teve em conta a The Economist quando lançou, em 1986, o Índice Big Mac, que compara o preço do sanduíche em 100 países.
Hoje, por exemplo, o Big Mac brasileiro, quando convertido para dólares, é um dos mais baratos do planeta. Isso indicaria para um real desvalorizado demais.
Antes, entretanto, que você se posicione fortemente em reais, há várias críticas ao índice, como a de que ele ignora a existência de muitas outras variáveis, além do preço dos ingredientes, que afetam o preço do Big Mac no mundo.
[captacao]
Ou seja: comparações simples costumam ser bastante perigosas. E por isso não interprete o que trago aqui hoje como uma verdade universal, apenas como um ponto de partida para reflexão.
Há poucas semanas, conversamos neste espaço sobre os custos dos multimercados brasileiros, o clássico 2 com 20 no jargão do mercado — 2 por cento de taxa de administração mais 20 por cento de performance, em geral sobre o que exceder o CDI.
Leia Também
Se você se lembra bem, concluímos que os multimercados que assumem risco de verdade (aqueles que navegam em volatilidade superior a 5 por cento) ainda geram um retorno satisfatório, considerando o custo de oportunidade: uma média de 130 por cento do CDI. Ponderamos, entretanto, que o equilíbrio entre o que ganha o gestor e o que ganha o investidor está cada vez pior.
E como é em outros países do mundo? O 2 com 20 é praxe? Se a comparação quando os ingredientes são os mesmos é difícil, imagine quando não são! Ainda assim, apenas como referência, trouxe hoje um estudo do J.P. Morgan lá fora. E a resposta é não: o 2 com 20 não é praxe.
O J.P. Morgan faz anualmente um levantamento com 227 investidores institucionais, responsáveis por alocar 706 bilhões de dólares em fundos globalmente. Na última edição, somente 4 por cento reportaram ter pagado uma taxa média aos hedge funds de 2 por cento ou mais. Quase metade dos respondentes, 46 por cento, reportou pagar menos de 1,5 por cento de taxa.
Além disso, 67 por cento pagaram em 2018 menos do que 17,5 por cento de taxa de performance. Aqui, é claro, podemos fazer considerações sobre o referencial para cobrança da taxa, dados os juros baixíssimos lá fora, mas, pensando bem, o que realmente importa é o custo de oportunidade.
O desejo de taxas menores é patente lá fora — em sua 16ª edição, pela primeira vez a pesquisa mostrou que mais da metade dos alocadores estão negociando ou pretendem negociar as taxas pagas aos fundos.
Outro ponto que chama atenção no estudo são as preocupações de quem aloca em hedge funds no mundo, sendo uma das principais a percepção de que há muitos fundos disputando as mesmas oportunidades de gerar alfa.
O chamado “style drift” — mudança de estilo de gestão, ou, em bom português, trocar o pneu com o carro andando — também é uma fonte de ansiedade.
Olhar para a fotografia lá de fora nos faz questionar se realmente é aceitável o padrão do mercado brasileiro, de 2 com 20. Pelo Big Mac, até vai. Mas e pelo Cheeseburger?
Cota cheia
Uma tendência interessante lá fora, revelada na pesquisa do J.P. Morgan, é o fundo “1 ou 30”.
Como funciona o concorrente do “2 com 20”? Quando o fundo não bate o referencial (em geral, alguma medida da média do mercado), você paga só 1 por cento de taxa de administração. Se ele supera essa marca, aí o gestor fica com 30 por cento do que excedê-la.
Parece um alinhamento interessante: você paga pouco quando o fundo não vai tão bem e recompensa o gestor de forma efusiva quando ele vai bem. Ou seja: salário baixo, bônus alto. O uso do formato quase triplicou do ano passado para cá, de acordo com o levantamento.
Cota murcha
Houve muito barulho nas últimas semanas em torno do lançamento de um fundo de ações com taxa de administração zero e 30 por cento de performance, cobrada sobre o que ultrapassar o Ibovespa.
Eu valorizo a tentativa de fazer algo diferente, mais alinhado com o investidor, mas acho que precisamos ver a novidade com alguma perspectiva crítica: eu, particularmente, prefiro a estrutura crescente lá fora, do “1 por cento ou 30 por cento”.
Explico: a gestora é uma empresa e precisa sobreviver também em anos ruins. Apenas dois riscos que me vêm à cabeça:
- Você toparia trabalhar sem salário, somente com o compromisso de receber bônus quando você excedesse as expectativas? Eu não toparia. Será que a gestora vai conseguir manter uma boa equipe para o longo prazo? Ou vai perder as pessoas nos anos em que errar (sim, humanos erram, mesmo quando são muito bons)?
- Se eu só ganho dinheiro quando bato o Ibovespa, posso preferir ficar colado a ele, sem abrir mão das posições principais — e aí é melhor pagar barato por um fundo passivo, né? —, ou até mesmo assumir riscos excessivos para garantir o pão das crianças.
Enfim, parece bonito à primeira vista, mas prefiro ver funcionando por um tempo antes de comprar a ideia.
 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?
Sérgio Rial vê Brasil sem projeto de nação e alerta para abismo entre líderes e sociedade: ‘Estamos perdidos’
9 de novembro de 2026 - 7:03 9 de novembro de 2026 - 5:53
DANÇA DAS CADEIRAS

