


Preço curto, prazo longo: É hora de investir no Brasil, mas não de captar recursos, diz fundo Carlyle
Fernando Borges, responsável no país pelo fundo americano que compra participações em empresas, diz que a próxima década será melhor do que a passada para a economia. Mas imagem do governo no exterior atrapalha

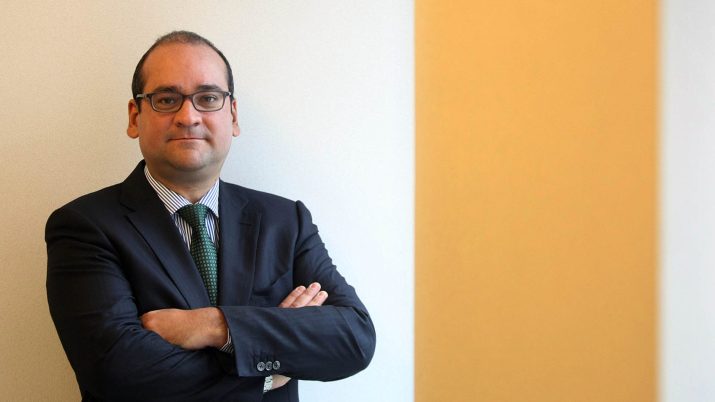
Você se tornaria sócio de uma empresa aérea pouco depois dos atentados de 11 de setembro? Ou investiria 3 bilhões de dólares na economia real do país em pleno governo de Dilma Rousseff? Responsável pelo fundo americano Carlyle no país, Fernando Borges não só investiu como ainda ganhou dinheiro em ambos os cenários.
Experiente executivo da indústria de fundos de private equity, que compram de participações em empresas para vendê-las depois com lucro, Borges investiu na Gol em janeiro de 2003. Dois anos depois, levou a empresa aérea para a bolsa valendo dez vezes mais.
Foi durante um evento no qual ele narrava o investimento na companhia aérea que eu conheci o executivo, que em 2009 se juntou ao escritório do Carlyle, então recém-chegado ao país. À frente do fundo americano, assinou a maior parte dos cheques justamente durante o governo Dilma. Inclusive o maior deles, de R$ 1,75 bilhão, por uma participação na Rede D'Or de hospitais, em maio de 2015.
Os fundos de private equity correm um risco maior do que os tradicionais porque investem normalmente em empresas de capital fechado. Ou seja, não têm como simplesmente vender as ações na bolsa no dia seguinte. Mas, como mostra o caso do investimento na Gol e outros fechados pelas gestoras, os retornos costumam compensar.
Pelo risco mais alto e a falta de liquidez, esses fundos geralmente são restritos aos investidores institucionais e profissionais, aqueles que têm mais de R$ 10 milhões para aplicar. Mas ouvir o que pensam os gestores é sempre bom para se ter um termômetro das perspectivas de longo prazo da economia.
Leia Também
Para quem já passou por tantas fases da economia, o atual cenário de incerteza política não assusta o executivo do Carlyle. "O momento é bom para investir no Brasil", disse Borges, que me recebeu no escritório da gestora.
Com a típica visão de longo prazo que caracteriza um investidor de private equity, Borges me disse que vê os próximos dez anos no país melhores do que foi a década passada.
“Temos um governo com uma ótima equipe econômica e que é claramente pró-negócios”, afirmou.
Mal na fita
O negócio mais recente do Carlyle no país foi a compra de 23% da rede de restaurantes Madero, por R$ 700 milhões, em janeiro deste ano. Os recursos para o investimento vieram de fundos globais da gestora, que tem mais de US$ 200 bilhões em ativos em todo o mundo. A perspectiva é de que o dinheiro para os próximos negócios também venham de fora.
Mas se o momento é favorável para a compra, não seria oportuno, então, captar um novo fundo dedicado ao país para investir mais ativamente em outros negócios?
A resposta de Borges é “não”. Isso porque a imagem do Brasil segue negativa para os investidores estrangeiros, que são os principais cotistas do Carlyle.
“As notícias que chegam lá fora é que o governo quer desmatar a Amazônia e que o presidente não consegue receber uma homenagem em Nova York.”
Para o executivo, a agenda política do governo não cai bem entre os estrangeiros e não há muita expectativa de que isso mude. Mas ele espera que a pauta econômica também comece a ganhar espaço no exterior à medida que ela avance.
Um potencial gatilho para essa mudança de percepção seria a aprovação da reforma da Previdência. Aliás, o cenário positivo do gestor para o país nos próximos anos considera, é claro, que uma reforma robusta vai passar pelo Congresso.
Menos concorrência e câmbio favorável
De todo modo, o Brasil hoje surge como um mercado mais atraente para gestoras internacionais como o Carlyle, pelo menos na comparação com outros países emergentes.
Uma das razões é a menor competição. Nos anos de recessão da economia, várias firmas estrangeiras de private equity que aportaram no país, como Apax, KKR e TPG, fizeram as malas. Essa situação tem deixado vários negócios de fusões e aquisições praticamente sem competição.
A bolsa, que também costuma competir com os fundos pelas empresas, segue restrita para as ofertas públicas iniciais (IPO, na sigla em inglês). Neste ano, a empresa de varejo esportivo Centauro foi a única a abrir o capital na B3.
Por essa mesma razão, o gestor do Carlyle disse que não tem planos imediatos de levar nenhuma das empresas do portfólio para o mercado. A gestora tem vendido as ações das companhias do portfólio em operações pontuais. No ano passado, por exemplo, negociou 25% da rede de ensino Uniasselvi para o fundo americano Neuberger Berman.
Outra variável determinante para os fundos estrangeiros que investem por aqui é o câmbio. No ano passado, a incerteza eleitoral inibiu os negócios, já que o dólar poderia tanto subir para R$ 5 como cair para R$ 3 dependendo do resultado. Para Borges, a moeda americana nos patamares atuais parece ajustada, o que também favorece o investimento.
Todo esse otimismo para investir não significa que o gestor do Carlyle espera encontrar pechinchas no mercado. O fundo em geral investe em empresas mais maduras e consolidadas em seus setores.
“Não são companhias baratas, então não vou comprar na bacia das almas. Se estiver muito barato é porque tem algo errado”, afirmou.
Termômetro da economia real
Como os fundos de private equity participam ativamente das empresas investidas, os gestores costumam ter um bom pulso da chamada "economia real".
Borges me contou que as companhias investidas pelo fundo sentiram o baque da freada da economia no primeiro trimestre. Além do Madero e da Rede d'Or, o Carlyle é sócio de empresas como a rede de lojas de móveis e decoração Tok&Stok e a varejista de brinquedos Ri-Happy.
"Depois de um quarto trimestre muito bom, nossa expetativa era muito alta, mas ainda assim houve crescimento em relação a 2018", disse.
O ambiente melhorou no segundo trimestre, mas a comparação com o mesmo período do ano passado nesse caso fica mais difícil em razão da greve dos caminhoneiros em maio de 2018.
Queda de braço com a Receita
Apesar do otimismo com a economia, uma disputa com a Receita Federal pode frear o investimento de fundos que investem em empresas. O Fisco passou a autuar as gestoras por não revelar a identidade de seus investidores estrangeiros.
A Receita desconfia que entre os cotistas gringos dos fundos estão brasileiros que querem escapar da tributação, já que os estrangeiros são isentos de imposto de renda sobre o ganho de capital nos investimentos.
O problema é que as gestoras não têm essa informação, porque seus cotistas diretos são normalmente investidores institucionais, como fundos de pensão.
O gestor do Carlyle me disse que a situação prejudica o investimento dos fundos, mas não quis entrar em detalhes porque o tema é tratado pela Abvcap, a associação do setor.
As firmas de private equity veem a preocupação da Receita como legítima. Mas temem que, ao tratar genericamente todos como infratores, acabe inviabilizando o investimento em private equity no Brasil.
Seria uma perda considerável. Afinal, os fundos encerraram o ano passado com quase R$ 40 bilhões disponíveis para investir no Brasil, segundo um estudo feito pela Abvcap, em parceria com a KPMG.
 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13 21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
21 de setembro de 2026 - 15:57 21 de setembro de 2026 - 14:04
ALÉM DAS FRONTEIRAS
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
21 de setembro de 2026 - 14:04 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS
J&F, dos irmãos Batista, pede registro de companhia aberta na CVM: entenda o plano da gigante para ser mais que uma holding
21 de setembro de 2026 - 11:04 21 de setembro de 2026 - 10:42
MAIS UM PASSO
Braskem (BRKM5) vai deixar a B3? CVM dá sinal verde para OPA. Saiba o que isso significa para os acionistas minoritários da petroquímica
21 de setembro de 2026 - 10:42 21 de setembro de 2026 - 10:29
MARGEM EQUATORIAL
Petrobras (PETR4) e MPF entram em briga pela exploração de petróleo na Foz do Amazonas. Qual é o impasse?
21 de setembro de 2026 - 10:29 21 de setembro de 2026 - 6:15
ENTREVISTA EXCLUSIVA
Bradesco (BBDC4) está prestes a receber R$ 10 bilhões para crescer, mas não vai acelerar: “Não queremos voo de galinha”, diz CFO
21 de setembro de 2026 - 6:15 20 de setembro de 2026 - 13:33
COMPRA OU VENDER
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
20 de setembro de 2026 - 13:33 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?











